

Budżet firmy to plan przychodów, kosztów, wpływów i wydatków przedsiębiorstwa na określony okres, zwykle rok rozpisany na miesiące. Pokazujemy, z czego składa się budżet firmowy, jak go przygotować w ośmiu krokach i jak wygląda w liczbach na przykładzie małej firmy usługowej. Do tego dochodzą budżet gotówki z terminami ZUS, PIT i VAT, metody budżetowania, comiesięczna kontrola odchyleń i założenia na 2027 rok. Kwoty podajemy według stanu na październik 2026 roku.
Budżet firmy – co to jest i po co go robić?
Budżet firmy to finansowy plan działania na przyszły okres – ile firma zamierza sprzedać, ile wydać, co kupić i ile pieniędzy będzie miała na koncie w każdym miesiącu. Budżetowanie obejmuje planowanie, przygotowanie i zatwierdzenie takiego planu, a potem jego kontrolę[1]. Nie jest to stan środków na rachunku, tylko prognoza, z którą porównuje się później rzeczywiste wyniki.
Przepisy nie wymagają od prywatnej firmy sporządzania budżetu. To narzędzie zarządcze, a nie obowiązek wobec urzędu. Mimo to w mikrofirmie przydaje się najbardziej, bo nie ma w niej działu finansowego, który wcześniej zauważy kłopot. W 2024 roku w Polsce działało 2,37 mln aktywnych przedsiębiorstw niefinansowych, a 97,2% z nich to mikroprzedsiębiorstwa[2]. W większości z nich budżet przygotowuje właściciel albo osoba, która prowadzi sprawy finansowe.
Dobrze przygotowany plan pełni cztery funkcje. Informuje, ile firma może wydać i ile musi sprzedać. Koordynuje plany sprzedaży, zakupów i zatrudnienia, tak żeby do siebie pasowały. Motywuje, bo osoby odpowiedzialne za część budżetu wiedzą, z czego będą rozliczane. Kontroluje, bo porównanie planu z wykonaniem pokazuje, gdzie firma odbiega od założeń. Budżet działa dopiero wtedy, gdy co miesiąc porównujesz go z tym, co się naprawdę wydarzyło.
Budżet, rachunek zysków i strat oraz rachunek przepływów pieniężnych – czym się różnią?
Rachunek zysków i strat oraz rachunek przepływów pieniężnych opisują przeszłość, a budżet patrzy w przyszłość. Rachunek zysków i strat pokazuje wynik osiągnięty w danym okresie. Rachunek przepływów pieniężnych wyjaśnia, skąd pieniądze wpłynęły i na co je wydano. Oba są częścią sprawozdania finansowego, a budżet jest wewnętrznym planem firmy.
Według ustawy o rachunkowości rachunek przepływów pieniężnych sporządzają jednostki inne niż mikro i małe[3]. Ustawa dzieli w nim wpływy i wydatki na trzy rodzaje działalności – operacyjną, inwestycyjną i finansową.
„Rachunek przepływów pieniężnych sporządzony metodą bezpośrednią albo pośrednią, zależnie od wyboru dokonanego przez kierownika jednostki, wykazuje dane za bieżący i poprzedni rok obrotowy […]”
— Ustawa z dnia 29 września 1994 r. o rachunkowości, art. 48b ust. 1
Ten sam podział przenieś do budżetu gotówki – osobno pieniądze z codziennej sprzedaży i kosztów, osobno zakupy sprzętu, osobno kredyty i leasingi. Wtedy łatwiej porównać plan z danymi z księgowości.
Kto opracowuje budżet firmy?
W jednoosobowej działalności i mikrofirmie budżet opracowuje właściciel, zwykle na danych od księgowej lub biura rachunkowego. W firmie z działami budżety cząstkowe przygotowują kierownicy sprzedaży, produkcji czy administracji, a całość scala osoba odpowiedzialna za finanse albo controlling, czyli analizę kosztów i wyników. Budżet zatwierdza zarząd lub właściciel.
Za wykonanie budżetu odpowiadają osoby, które dysponują daną pozycją – kierownik sprzedaży za przychody, szef zakupów za koszty materiałów. Księgowość nie tworzy budżetu za firmę, ale dostarcza dane o wykonaniu i podpowiada, jak dana decyzja wpłynie na podatki.
Z czego składa się budżet firmy?
Budżet firmy składa się z sześciu części – przychodów (budżetu sprzedaży), kosztów zmiennych, kosztów stałych, inwestycji, finansowania i rezerwy. Pierwsze trzy tworzą budżet operacyjny, czyli plan wyniku. Dopiero gdy rozpiszesz je w czasie, z terminami płatności, powstaje budżet gotówki.
- Budżet sprzedaży – przychody miesiąc po miesiącu, z podziałem na produkty, usługi lub grupy klientów.
- Koszty zmienne – rosną i maleją razem ze sprzedażą (materiały, towar, prowizje).
- Koszty stałe – płacisz je niezależnie od sprzedaży (pensje, ZUS, najem, leasing, księgowość, ubezpieczenia).
- Inwestycje – zakupy maszyn, sprzętu, oprogramowania i remonty, które zużywają się dłużej niż rok.
- Finansowanie – raty kredytów i leasingów, pożyczki, wkład własny.
- Rezerwa – pieniądze odłożone na gorszy miesiąc albo nieplanowaną naprawę.
Stałą pozycją kosztów jest też promocja. Ile przeznaczyć na reklamę i jak podzielić budżet marketingowy między kanały, pokazujemy w poradniku o tym, jak stworzyć plan marketingowy dla małej firmy.
Jakie są rodzaje budżetów w przedsiębiorstwie?
W przedsiębiorstwie budżet całej firmy powstaje z kilku budżetów cząstkowych. Najczęściej są to budżet sprzedaży, budżet kosztów (w tym wynagrodzeń), budżet inwestycji i budżet gotówki, a większe spółki przygotowują jeszcze prognozę bilansu. Razem tworzą plan finansowy firmy na rok.
W mikrofirmie zwykle sprawdza się jeden arkusz z trzema częściami – sprzedaż, koszty i gotówka. Firma z działami prowadzi budżety osobno dla sprzedaży, produkcji czy administracji, a potem je scala. Im więcej osób odpowiada za wydatki, tym bardziej opłaca się rozbić budżet kosztów na miejsca ich powstawania, np. sklep, magazyn, biuro.
Koszty stałe i zmienne – jak je odróżnić w małej firmie?
Koszt zmienny pojawia się dopiero wtedy, gdy coś sprzedasz, i rośnie razem ze sprzedażą. Koszt stały ponosisz co miesiąc, nawet jeśli nie wystawisz żadnej faktury. O podziale decyduje związek ze sprzedażą, a nie wahania kwoty na rachunku. Rachunek za prąd w biurze zmienia się z miesiąca na miesiąc, a mimo to jest kosztem stałym.
| Rodzaj firmy | Koszty zmienne | Koszty stałe |
|---|---|---|
| usługi (np. serwis, pracownia) | materiały zużyte u klienta, dojazdy, podwykonawcy | pensje, ZUS właściciela, najem, leasing auta, biuro rachunkowe |
| handel (sklep, e-sklep) | zakup towaru, prowizje platform i płatności, wysyłka | najem lokalu lub magazynu, pensje, oprogramowanie, ubezpieczenie |
| produkcja | surowce, energia maszyn, opakowania | pensje stałe, amortyzacja, najem hali, serwis maszyn |
Różnica między przychodem a kosztami zmiennymi to marża. Z marży firma płaci wszystkie koszty stałe, inwestycje i podatki. W budżecie liczy się ją jako procent przychodu, bo wtedy łatwo przeliczyć ją dla każdego poziomu sprzedaży.
Jak zrobić budżet firmy krok po kroku
Planowanie budżetu firmy zajmuje właścicielowi małej działalności orientacyjnie 4–8 godzin rozłożonych na październik, listopad i grudzień. Zaczynasz od danych z ostatnich lat, potem ustalasz cele, rozpisujesz sprzedaż i koszty, a na końcu przekładasz wszystko na przepływy gotówki i odkładasz rezerwę.
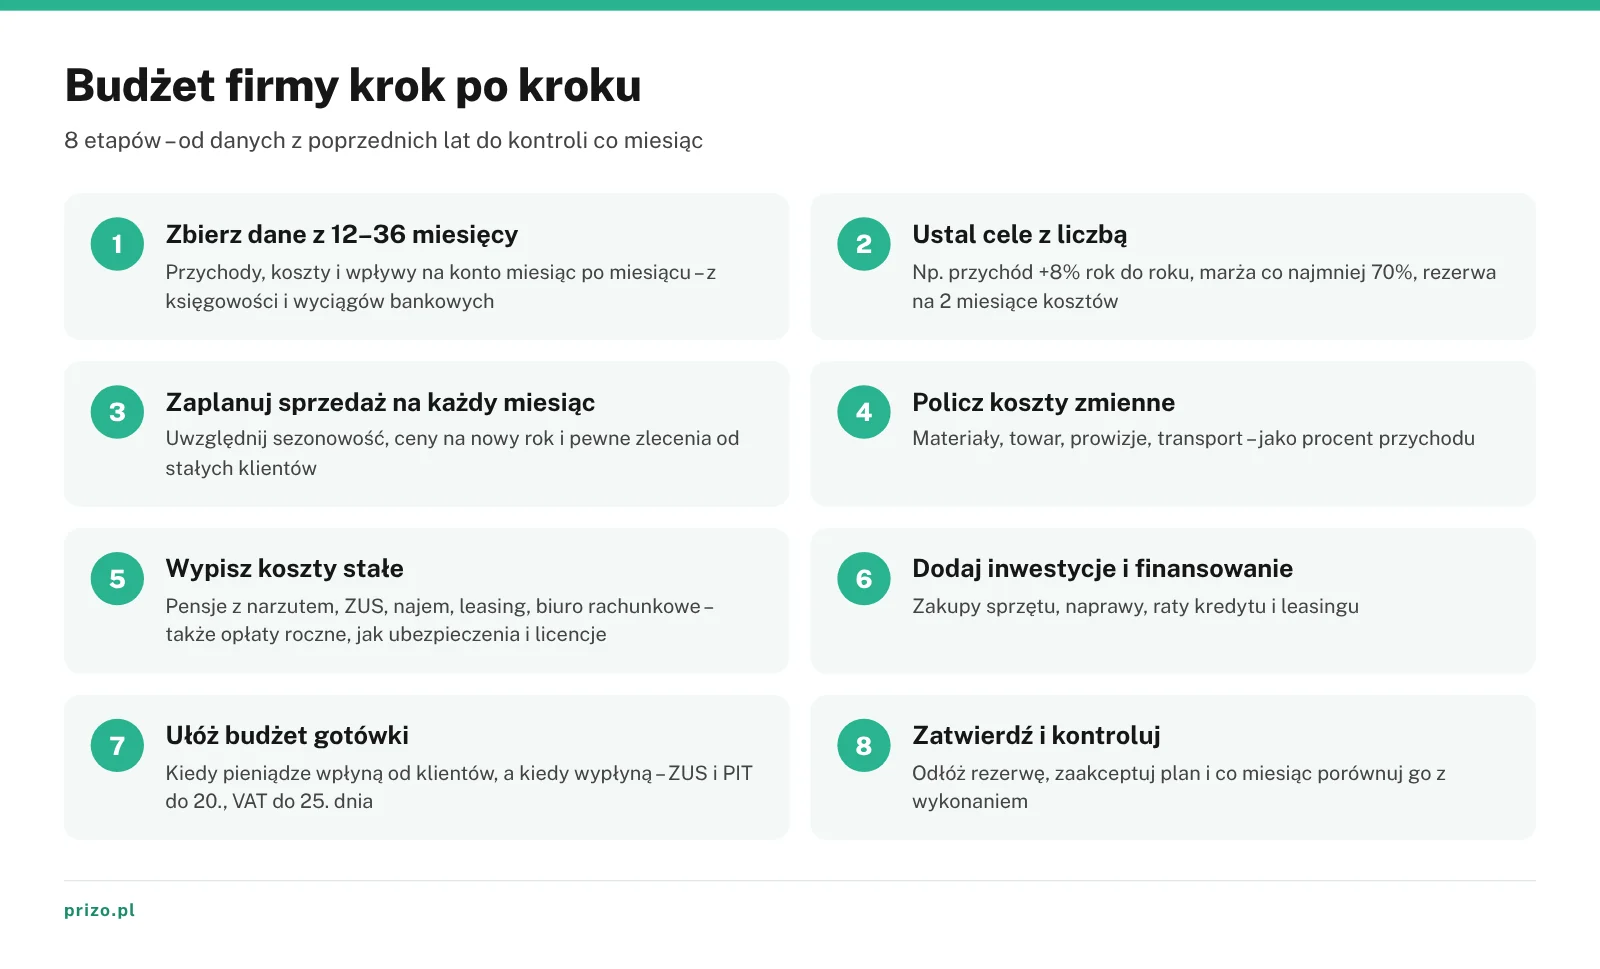
- Zbierz dane z 12–36 miesięcy – przychody, koszty i wpływy na konto w podziale na miesiące. Wtedy widać sezonowość i przeciętne terminy płatności klientów.
- Ustal cele z liczbą według metody SMART, czyli cele konkretne, mierzalne, osiągalne, istotne i określone w czasie. Może to być przychód o 8% wyższy niż w tym roku, marża nie niższa niż 70% i rezerwa na dwa miesiące kosztów stałych do czerwca.
- Zaplanuj sprzedaż na każdy miesiąc – osobno dla stałych klientów i nowych zleceń, z cenami na nowy rok.
- Policz koszty zmienne jako procent przychodu z poprzednich lat, poprawiony o zapowiedziane podwyżki dostawców.
- Wypisz koszty stałe, także roczne i kwartalne (ubezpieczenia, licencje, przeglądy), rozłożone na 12 miesięcy.
- Dodaj inwestycje i finansowanie – co kupujesz, kiedy, za ile i z jakich pieniędzy.
- Ułóż budżet gotówki – kiedy pieniądze wpłyną od klientów, a kiedy trzeba zapłacić dostawcom, ZUS i podatki.
- Zatwierdź budżet i ustal termin kontroli – np. do 10. dnia każdego miesiąca porównanie planu z wykonaniem.
Jak zaplanować budżet nowej firmy bez danych historycznych?
Nowa firma nie ma danych z poprzednich lat, więc budżet opiera się na ostrożnych założeniach. Policz koszty stałe, które na pewno poniesiesz, oszacuj sprzedaż w wariancie pesymistycznym i zaplanuj rezerwę na pierwsze miesiące, zanim klienci zaczną płacić. Przychody w pierwszym kwartale lepiej przyjąć niżej, niż podpowiada entuzjazm.
Pierwszy budżet zależy też od formy działalności i ulg w składkach. Jeśli dopiero zakładasz firmę, odsyłamy do naszego poradnika, w którym pokazujemy, jak założyć działalność gospodarczą i ile kosztuje jej prowadzenie w 2026 roku. Po trzech–czterech miesiącach działania zamień założenia na pierwsze prawdziwe dane i przelicz budżet od nowa.
Przykład budżetu firmy – mała firma usługowa w liczbach
Przykładowy budżet dotyczy małej firmy usługowej z właścicielem i jednym pracownikiem. Firma osiąga średnio 32 000 zł przychodu netto miesięcznie, a koszty zmienne pochłaniają 25% przychodu. Po pokryciu kosztów stałych zostaje orientacyjnie 8 500 zł zysku przed podatkiem.
Przykład zakłada jednoosobową działalność na podatku liniowym, czynnego podatnika VAT, pracownika na etacie z płacą minimalną 4 806 zł brutto i właściciela na pełnych składkach ZUS (orientacyjnie, 2026). Stawki najmu, leasingu i biura rachunkowego przyjęliśmy jako typowe dla miasta średniej wielkości.
| Pozycja | Miesięcznie |
|---|---|
| Przychód netto | 32 000 zł |
| Koszty zmienne (25% przychodu) | 8 000 zł |
| Marża (75%) | 24 000 zł |
| Pracownik – koszt pracodawcy (4 806 zł + ok. 20,5% składek) | 5 790 zł |
| Składki społeczne właściciela (pełny ZUS) | 1 927 zł |
| Najem lokalu | 2 500 zł |
| Biuro rachunkowe z obsługą kadr | 600 zł |
| Leasing samochodu | 1 800 zł |
| Telefon, internet, oprogramowanie do faktur | 700 zł |
| Ubezpieczenie OC i mienia | 150 zł |
| Marketing | 1 500 zł |
| Naprawy i wymiana sprzętu | 500 zł |
| Koszty stałe razem | 15 467 zł |
| Zysk przed podatkiem | 8 533 zł |
| Składka zdrowotna (minimum) | ok. 433 zł |
| Podatek liniowy 19% (w uproszczeniu) | ok. 1 620 zł |
| Zostaje dla właściciela | ok. 6 480 zł |
W skali roku to 384 tys. zł przychodu, około 186 tys. zł kosztów stałych i około 102 tys. zł zysku przed podatkiem. Pełne składki społeczne przedsiębiorcy wynoszą w 2026 roku 1 926,76 zł, a minimalna składka zdrowotna na skali i podatku liniowym 432,54 zł miesięcznie[4]. Podatek policzyliśmy w uproszczeniu, bez odliczenia części składki zdrowotnej, więc szczegóły rozliczenia sprawdź z księgową.
Przykład to punkt wyjścia, nie wzór do skopiowania
Podstaw do tabeli własne kwoty z ostatnich 12 miesięcy. Najbardziej różnią się między firmami koszty zmienne (w handlu często 60–70% przychodu, w usługach 10–30%) oraz pensje, a od nich zależy cały wynik.
Jak obliczyć próg rentowności?
Próg rentowności to przychód, przy którym marża pokrywa wszystkie koszty stałe, a firma nie ma ani zysku, ani straty. Liczysz go, dzieląc miesięczne koszty stałe przez marżę wyrażoną jako ułamek przychodu. W przykładzie 15 467 zł podzielone przez 0,75 daje około 20 620 zł przychodu netto miesięcznie.
Firma z przykładu sprzedaje za 32 000 zł, więc ma około 36% marginesu bezpieczeństwa – tyle może stracić sprzedaży, zanim zacznie dopłacać. Próg obniżysz na dwa sposoby. Możesz zmniejszyć koszty stałe albo podnieść marżę – wyższymi cenami lub tańszymi zakupami. Gdy w 2027 roku płaca minimalna wzrośnie do 4 950 zł, koszt pracownika w przykładzie zwiększy się o około 174 zł miesięcznie, a próg rentowności o około 230 zł.
Co, jeśli sprzedaż spadnie o 15%? Trzy scenariusze
Jeden wariant planu nie pokazuje ryzyka. Przygotuj więc trzy scenariusze – pesymistyczny, bazowy i optymistyczny – zmieniając tylko przychód, a koszty stałe zostawiając bez zmian. W przykładzie spadek sprzedaży o 15% zmniejsza zysk o ponad 40%, bo koszty stałe się nie kurczą.
| Scenariusz | Przychód netto | Marża 75% | Zysk przed podatkiem |
|---|---|---|---|
| pesymistyczny (−15%) | 27 200 zł | 20 400 zł | ok. 4 930 zł |
| bazowy | 32 000 zł | 24 000 zł | ok. 8 530 zł |
| optymistyczny (+10%) | 35 200 zł | 26 400 zł | ok. 10 930 zł |
Scenariusz pesymistyczny podpowiada, jaką rezerwę mieć i które koszty stałe dałoby się szybko obniżyć. Optymistyczny pokazuje, czy firma udźwignie większą sprzedaż bez nowej osoby lub drugiego samochodu.
ZUS, pensje i podatki – koszty obowiązkowe w budżecie na 2026 i 2027
Najpewniejsze pozycje budżetu to te, które wynikają z przepisów – składki ZUS przedsiębiorcy, pensje z narzutem pracodawcy i podatki. Ich wysokość zmienia się co roku razem z płacą minimalną i prognozowanym przeciętnym wynagrodzeniem, więc w styczniu trzeba je w budżecie zaktualizować.
Składki społeczne właściciela jednoosobowej działalności zależą od etapu ulg[4].
| Etap | Okres | Składki społeczne miesięcznie (2026) |
|---|---|---|
| Ulga na start | pierwsze 6 pełnych miesięcy | 0 zł (płacisz tylko zdrowotną) |
| Preferencyjne składki | kolejne 24 miesiące | 456,18 zł z dobrowolną chorobową |
| Mały ZUS Plus | przy przychodzie do 120 000 zł w poprzednim roku, do 36 miesięcy w ciągu 60 | od ok. 456 zł, zależnie od dochodu |
| Pełny ZUS | po okresie ulg | 1 926,76 zł z dobrowolną chorobową |
Do składek społecznych dochodzi składka zdrowotna – na skali i podatku liniowym co najmniej 432,54 zł miesięcznie, na ryczałcie 498,35 zł przy przychodzie do 60 000 zł rocznie[4]. Pracodawca płaci od pensji pracownika około 20,5% składek ponad kwotę brutto. Składają się na nie składka emerytalna 9,76%, rentowa 6,5%, wypadkowa ok. 1,67%, Fundusz Pracy 2,45% i Fundusz Gwarantowanych Świadczeń Pracowniczych 0,10%. Przy płacy minimalnej 4 806 zł brutto w 2026 roku daje to około 5 790 zł kosztu miesięcznie[5].
Założenia na 2027 – inflacja, płace i stopy procentowe
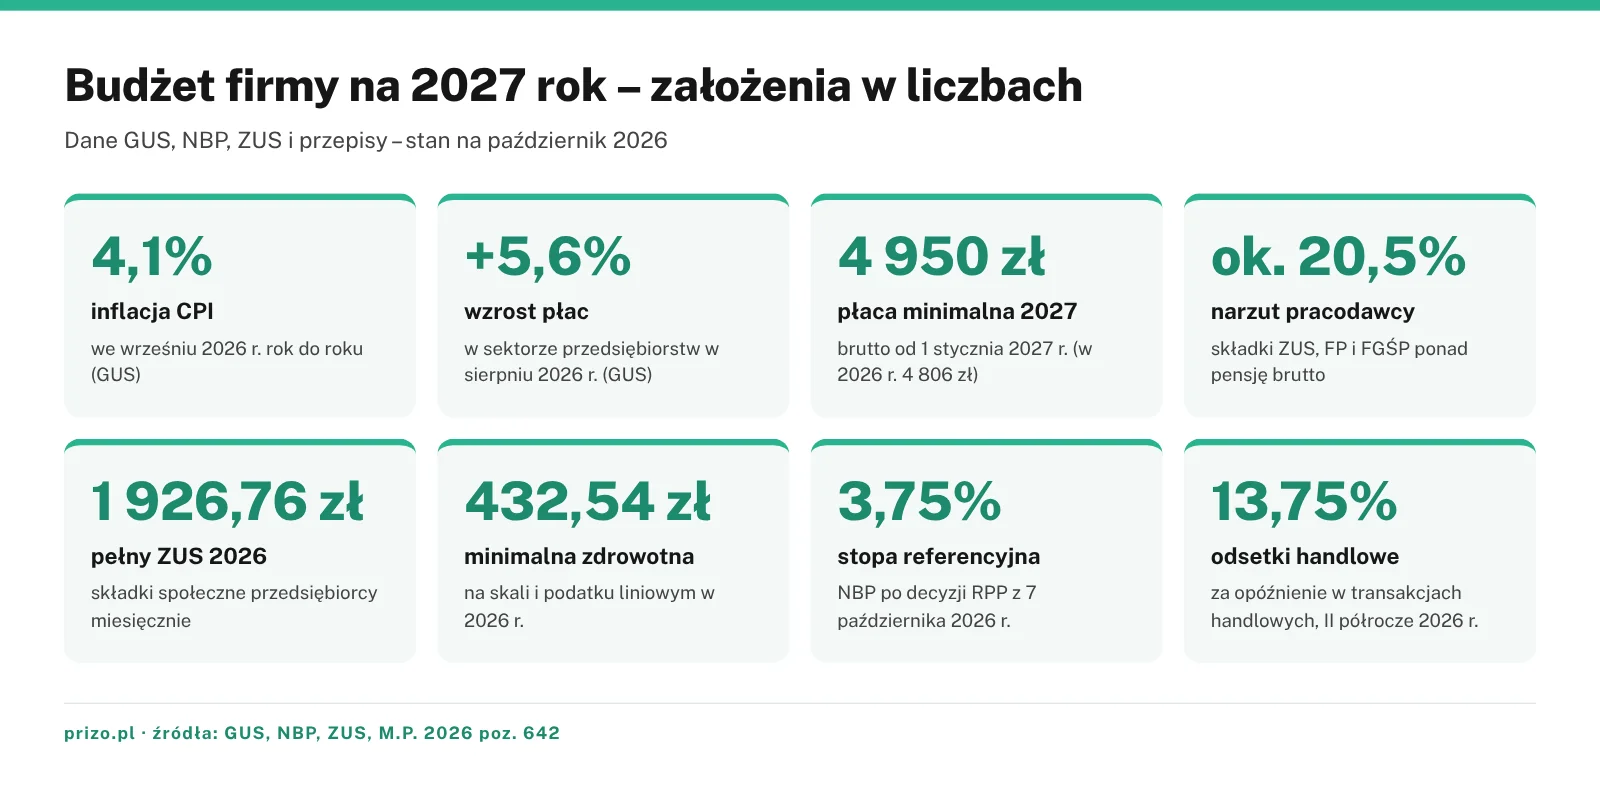
Plan na 2027 rok przygotowujesz na podstawie danych z jesieni 2026. Inflacja we wrześniu 2026 wyniosła 4,1% rok do roku[6], a wynagrodzenia w sektorze przedsiębiorstw w sierpniu były o 5,6% wyższe niż przed rokiem[7]. Płaca minimalna od 1 stycznia 2027 roku wyniesie 4 950 zł brutto, o 144 zł więcej niż w 2026 roku[5].
Z tych liczb wynikają praktyczne założenia. Czynsz i usługi indeksowane inflacją podnieś o około 4%, np. najem 2 500 zł do około 2 600 zł. Pensje powyżej minimalnej zaplanuj o 5–6% wyżej. Jak taka rozmowa wygląda z perspektywy pracownika, pokazujemy w poradniku o tym, jak negocjować wynagrodzenie i podwyżkę. Pełny ZUS przedsiębiorcy na 2027 rok zależy od prognozowanego przeciętnego wynagrodzenia. Do czasu ogłoszenia kwot przyjmij orientacyjnie 5–6% więcej niż 1 926,76 zł, czyli około 2 020–2 040 zł. Stopa referencyjna NBP wynosi 3,75% i obowiązuje od 5 marca 2026 roku[8]. Kredyt obrotowy dla małej firmy kosztuje kilka punktów procentowych więcej, orientacyjnie 6–8% rocznie w 2026 roku, zależnie od banku i zabezpieczenia.
Budżet gotówki – dlaczego firma ma zysk, a brakuje pieniędzy?
Firma może mieć zysk na papierze i jednocześnie brak pieniędzy na koncie, bo przychód powstaje w dniu wystawienia faktury, a gotówka pojawia się dopiero po zapłacie. Budżet gotówki, nazywany też prognozą przepływów pieniężnych albo cash flow, rozpisuje wpływy i wydatki według dat, a nie według faktur. Pokazuje, w którym miesiącu płynność finansowa będzie zagrożona.
Najprostsza wersja ma trzy wiersze na każdy miesiąc – stan konta na początek, wpływy minus wydatki oraz stan konta na koniec. Stan na koniec przenosisz do następnego miesiąca. To saldo skumulowane pokazuje z kilkumiesięcznym wyprzedzeniem, kiedy pieniędzy będzie za dużo, a kiedy zabraknie. Jeśli w firmie z przykładu klienci płacą 30 dni po wystawieniu faktury, przychód ze stycznia wpływa w lutym. W pierwszym miesiącu trzeba więc sfinansować z rezerwy około 23 500 zł wydatków.
Kanał Efektywna firma pokazuje, jak rozpisać przepływy pieniężne na 12 miesięcy i przygotować cztery scenariusze na wypadek spadku wpływów.
Do budżetu gotówki trafia też VAT. W przykładzie firma nalicza 7 360 zł VAT od sprzedaży i odlicza około 3 220 zł od zakupów, więc do urzędu przelewa około 4 140 zł miesięcznie. Te pieniądze tylko przechodzą przez konto, ale gdy klient spóźnia się z zapłatą, VAT od jego faktury i tak trzeba zapłacić w terminie. Od 1 kwietnia 2026 roku faktury dla firm wystawia się w Krajowym Systemie e-Faktur. Do końca 2026 roku poza KSeF mogą zostać tylko podatnicy z fakturami do 10 000 zł brutto miesięcznie[9]. Dla budżetu to wygoda, bo faktury sprzedaży i zakupu są w jednym miejscu.
Kalendarz danin – ZUS, PIT i VAT w budżecie gotówki
Przedsiębiorca prowadzący jednoosobową działalność płaci składki ZUS i zaliczkę na podatek dochodowy do 20. dnia miesiąca za miesiąc poprzedni, a VAT miesięczny do 25. dnia. W budżecie gotówki zaznacz te dni osobno, bo w ciągu kilku dni z konta wypływa większość danin. W przykładzie to orientacyjnie 10 tys. zł między 20. a 25. dniem miesiąca.
Na tę kwotę składają się składki właściciela (1 927 zł), składka zdrowotna (433 zł), zaliczka na PIT (ok. 1 620 zł) i VAT (ok. 4 140 zł). Do tego dochodzą składki i zaliczka podatku od pensji pracownika, orientacyjnie 2 000 zł. Część VAT może trafiać na osobny rachunek VAT. Mechanizm podzielonej płatności jest obowiązkowy przy fakturach powyżej 15 000 zł brutto za towary i usługi z załącznika nr 15 do ustawy o VAT. Z rachunku VAT można zapłacić m.in. VAT, PIT, CIT i składki ZUS[10].
Zaległości wobec ZUS i urzędu skarbowego są groźniejsze niż długi u dostawców, bo urząd sam wystawia tytuł wykonawczy i bez sądu przechodzi do egzekucji. Odsetki za zwłokę nalicza się przy tym z mocy prawa. Wyjście z takich zaległości wygląda inaczej niż spłata kontrahentów. Omawiamy to w tekście o tym, dlaczego zadłużenie w ZUS i US wymaga innego scenariusza niż długi wobec kontrahentów.
Terminy płatności klientów, odsetki i rekompensata
Termin zapłaty między przedsiębiorcami nie powinien przekraczać 60 dni od doręczenia faktury, a duża firma nie może wydłużyć go ponad 60 dni wobec mikroprzedsiębiorcy, małego lub średniego przedsiębiorcy[11]. Podmiot publiczny płaci w ciągu 30 dni. Przy terminie dłuższym niż 120 dni wierzyciel może odstąpić od umowy albo ją wypowiedzieć.
Za spóźnienie należą się odsetki – od 1 lipca do 31 grudnia 2026 roku 13,75% rocznie w transakcjach handlowych[12] – oraz rekompensata za koszty odzyskiwania należności. Przy fakturze do 5 000 zł wynosi ona 40 euro, a przy kwocie powyżej 5 000 zł, ale poniżej 50 000 zł – 70 euro. Od 50 000 zł w górę rekompensata wynosi 100 euro[11]. Faktura na 20 000 zł zapłacona 60 dni po terminie daje orientacyjnie 452 zł odsetek i 70 euro rekompensaty, czyli w przeliczeniu około 300 zł.
W budżecie należności podziel faktury według opóźnienia – do 30 dni, 31–60, 61–90 i powyżej 90 dni. Jeśli klienci regularnie płacą później, niż przewiduje umowa, przesuń wpływy w budżecie gotówki zgodnie z rzeczywistością, a nie z warunkami na fakturze.
Rezerwa finansowa i inwestycje – ile pieniędzy odkładać?
Rezerwa finansowa w małej firmie powinna pokryć orientacyjnie od jednego do trzech miesięcy kosztów stałych. W przykładzie to od około 15,5 tys. zł do 46,4 tys. zł. Górną granicę przyjmij, gdy firma ma jednego dużego klienta, sezonową sprzedaż albo długie terminy płatności.
Rezerwę najlepiej budować z góry zaplanowaną kwotą, np. 5% przychodu przelewanego co miesiąc na osobne konto, aż do osiągnięcia celu. Osobno planuje się inwestycje, czyli wydatki kapitałowe (CAPEX). Do budżetu inwestycji wpisz zakup, miesiąc, kwotę, źródło pieniędzy i spodziewany zwrot (ROI) – np. maszyna za 40 000 zł, która skraca czas wykonania zlecenia o 20%. Przy samochodzie firmowym od źródła pieniędzy zależy też koszt po podatkach. Ile różnią się leasing, kredyt i gotówka, liczymy w poradniku leasing czy kredyt na samochód firmowy.
Pamiętaj też o odtwarzaniu majątku. Sprzęt, auto i komputery się zużywają, więc w kosztach stałych przykładu jest 500 zł miesięcznie na naprawy i wymiany. Gdy inwestycja przerasta rezerwę i bieżące zyski, trzeba sięgnąć po pieniądze z zewnątrz. Przegląd możliwości od kredytu i leasingu po inwestorów prywatnych znajdziesz w naszym tekście o tym, gdzie szukać alternatywnych źródeł kapitału dla młodej firmy.
Metody budżetowania w firmie – odgórne, oddolne, od zera i kroczące
Budżetowanie w przedsiębiorstwie może przebiegać na kilka sposobów, które różnią się tym, kto planuje, od czego się zaczyna i jak często plan się zmienia. Mała firma zwykle łączy dwie metody – budżet przyrostowy na rok z comiesięczną aktualizacją w modelu kroczącym. Większa firma dobiera metodę do struktury i do tego, jak szybko zmienia się jej rynek.
| Metoda | Na czym polega | Dla jakiej firmy | Ryzyko |
|---|---|---|---|
| odgórna (top-down) | właściciel lub zarząd ustala limity i cele, działy je realizują | mikro i mała firma, szybkie decyzje | plan oderwany od realiów działów, słabe zaangażowanie |
| oddolna (bottom-up) | działy zgłaszają potrzeby i prognozy, zarząd je scala | firma z kilkoma działami | budżety życzeniowe – suma potrzeb przekracza możliwości |
| przyrostowa | budżet z ubiegłego roku plus korekta o wskaźnik, np. inflację | stabilna firma z powtarzalną sprzedażą | utrwala zbędne wydatki z przeszłości |
| od zera (zero-based) | każdy wydatek trzeba uzasadnić od nowa, jakby firma startowała | firma po trudnym roku, porządki w kosztach | pracochłonność, łatwo pominąć koszty konieczne |
| krocząca (rolling forecast) | po każdym miesiącu lub kwartale dokłada się kolejny, plan zawsze obejmuje 12 miesięcy | rynek zmienny, sezonowa sprzedaż | wymaga regularnej pracy przez cały rok |
| elastyczna | koszty zmienne liczone od faktycznej sprzedaży, nie od planu | handel, produkcja | trudniej rozliczać działy z wyniku |
Budżetowanie od zera opisał Peter A. Pyhrr z Texas Instruments w artykule „Zero-base Budgeting” w „Harvard Business Review” z przełomu listopada i grudnia 1970 roku[13]. W 1973 roku metodę wdrożono w budżecie stanu Georgia na zlecenie gubernatora Jimmy’ego Cartera. Budżet sztywny trzyma się kwot zatwierdzonych na początku roku, a elastyczny przelicza koszty zmienne według rzeczywistej sprzedaży.
Na czym polega budżetowanie w firmie?
Proces budżetowania ma pięć etapów – założenia, budżety cząstkowe, uzgodnienie i zatwierdzenie, realizacja z kontrolą oraz korekty po wykryciu odchyleń. W mikrofirmie wszystkie etapy robi jedna osoba w kilka wieczorów, a w firmie z działami proces trwa od października do grudnia.
- Założenia – cele, ceny, inflacja, płace, kursy walut, planowane inwestycje.
- Budżety cząstkowe – sprzedaży, zakupów, wynagrodzeń, kosztów ogólnych, inwestycji.
- Uzgodnienie i zatwierdzenie – scalenie w jeden plan, cięcia, akceptacja właściciela lub zarządu.
- Realizacja i kontrola – comiesięczne porównanie planu z wykonaniem.
- Korekty – zmiana działań albo założeń, gdy odchylenia się powtarzają.
Niezależnie od metody obowiązuje kilka zasad budżetowania. Budżet ma być realistyczny, czyli oparty na danych, a nie na życzeniach. Ma być kompletny, z opłatami rocznymi i kwartalnymi rozłożonymi na miesiące. Każda pozycja ma swojego właściciela, a kategorie odpowiadają kategoriom z księgowości, żeby plan dało się porównać z wykonaniem.
Kontrola budżetu – analiza odchyleń co miesiąc
Kontrola budżetu polega na porównaniu planu z wykonaniem dla każdej pozycji, policzeniu różnicy w złotych i procentach oraz ustaleniu przyczyny. W małej firmie zajmuje to orientacyjnie 30–60 minut miesięcznie, najlepiej zaraz po zamknięciu miesiąca przez księgową, do 10. dnia następnego miesiąca.
| Pozycja | Plan | Wykonanie | Odchylenie | Przyczyna | Działanie |
|---|---|---|---|---|---|
| Przychód netto | 32 000 zł | 29 400 zł | −2 600 zł (−8%) | jeden klient przesunął zlecenie na następny miesiąc | potwierdzić termin, przesunąć wpływ w budżecie gotówki |
| Materiały | 8 000 zł | 8 900 zł | +900 zł (+11%) | podwyżka cen u dostawcy | renegocjacja lub zmiana cennika usług |
| Paliwo i dojazdy | 600 zł | 640 zł | +40 zł (+7%) | więcej zleceń poza miastem | obserwować |
Przyjmij prosty próg reakcji (orientacyjnie). Odchylenie do 5% tylko obserwuj. Przy odchyleniu powyżej 10% albo powyżej 1 000 zł szukaj przyczyny i działaj. Jeśli ta sama pozycja odbiega od planu dwa miesiące z rzędu, zmień założenie w budżecie. Przyczyny odchyleń dzielą się zwykle na trzy grupy – cenę, ilość i termin. Każda wymaga innej reakcji.
Oprócz pozycji budżetu śledź kilka wskaźników – marżę w procentach, przychód wobec progu rentowności, średni czas płatności klientów w dniach i saldo gotówki na koniec miesiąca. Jak czytać bilans, rachunek zysków i strat oraz wskaźniki płynności, wyjaśniamy w poradniku, w którym opisujemy, na czym polega analiza sprawozdań finansowych.
Budżet w jednoosobowej firmie
W jednoosobowej działalności budżet różni się od budżetu firmy z zespołem trzema rzeczami. Wynagrodzenie właściciela jest osobną pozycją, podatek i składkę zdrowotną trzeba odkładać na bieżąco, a koniec ulg w ZUS zmienia koszty stałe skokowo. W pierwszym miesiącu pełnego ZUS obciążenia rosną z około 889 zł do około 2 359 zł miesięcznie razem ze zdrowotną[4].
Najprostszy sposób to dwa konta. Na firmowe wpływają wszystkie przychody, a raz w miesiącu przelewasz z niego na prywatne stałą kwotę – swoją pensję. Na osobne subkonto odkładasz co miesiąc procent przychodu na podatek i składki, np. 15–20% przy podatku liniowym. Wtedy rozliczenie roczne i podwyżka składek nie zaskakują.
„Mając małą firmę, działalność gospodarczą czy nawet będąc na samozatrudnieniu również możemy wziąć przykład ze spółek i wykonać podobne zestawienie dla siebie.”
— Adam Grzesik, autor książki „Budżet Firmowy”, adamgrzesik.pl
Jeśli pomysł na biznes dopiero sprawdzasz, nie musisz od razu rejestrować firmy. Przy niewielkich przychodach możesz zacząć od formy, jaką jest działalność nierejestrowana – w 2026 roku do 10 813,50 zł przychodu na kwartał, bez składek ZUS z tego tytułu. Budżet takiej działalności jest prostszy, choć też obejmuje przychody, koszty i odłożony podatek.
Adam Grzesik, były dyrektor generalny firm dystrybucyjnych i autor książki „Budżet Firmowy”, w rozmowie z kanałem Biznes Od Początku wyjaśnia, jak ułożyć budżet, także w jednoosobowej działalności (od 21. minuty).
Wzór budżetu firmy w Excelu i kalendarz budżetowy
Wzór budżetu małej firmy zmieścisz w jednym pliku arkusza kalkulacyjnego z pięcioma zakładkami i dwunastoma kolumnami miesięcy. Potrzebne są tylko proste formuły – suma, różnica i odchylenie procentowe. Osobny program do budżetowania przydaje się dopiero przy kilku działach albo wielu projektach.
- Założenia – ceny, marża, inflacja, płaca minimalna, stawki ZUS, terminy płatności klientów.
- Sprzedaż – przychody miesiąc po miesiącu według produktów lub klientów.
- Koszty – koszty zmienne jako procent sprzedaży i koszty stałe w złotych.
- Gotówka – wpływy i wydatki według dat, saldo skumulowane, dni płatności ZUS, PIT i VAT.
- Odchylenia – plan, wykonanie, różnica w złotych i procentach, przyczyna.
Dane do zakładki z wykonaniem najłatwiej pobierać co miesiąc z programu księgowego albo z zestawień od biura rachunkowego, które od 2026 roku korzysta z faktur w KSeF. Kategorie kosztów w arkuszu ustaw tak samo jak w księgowości, żeby nie przepisywać danych ręcznie.
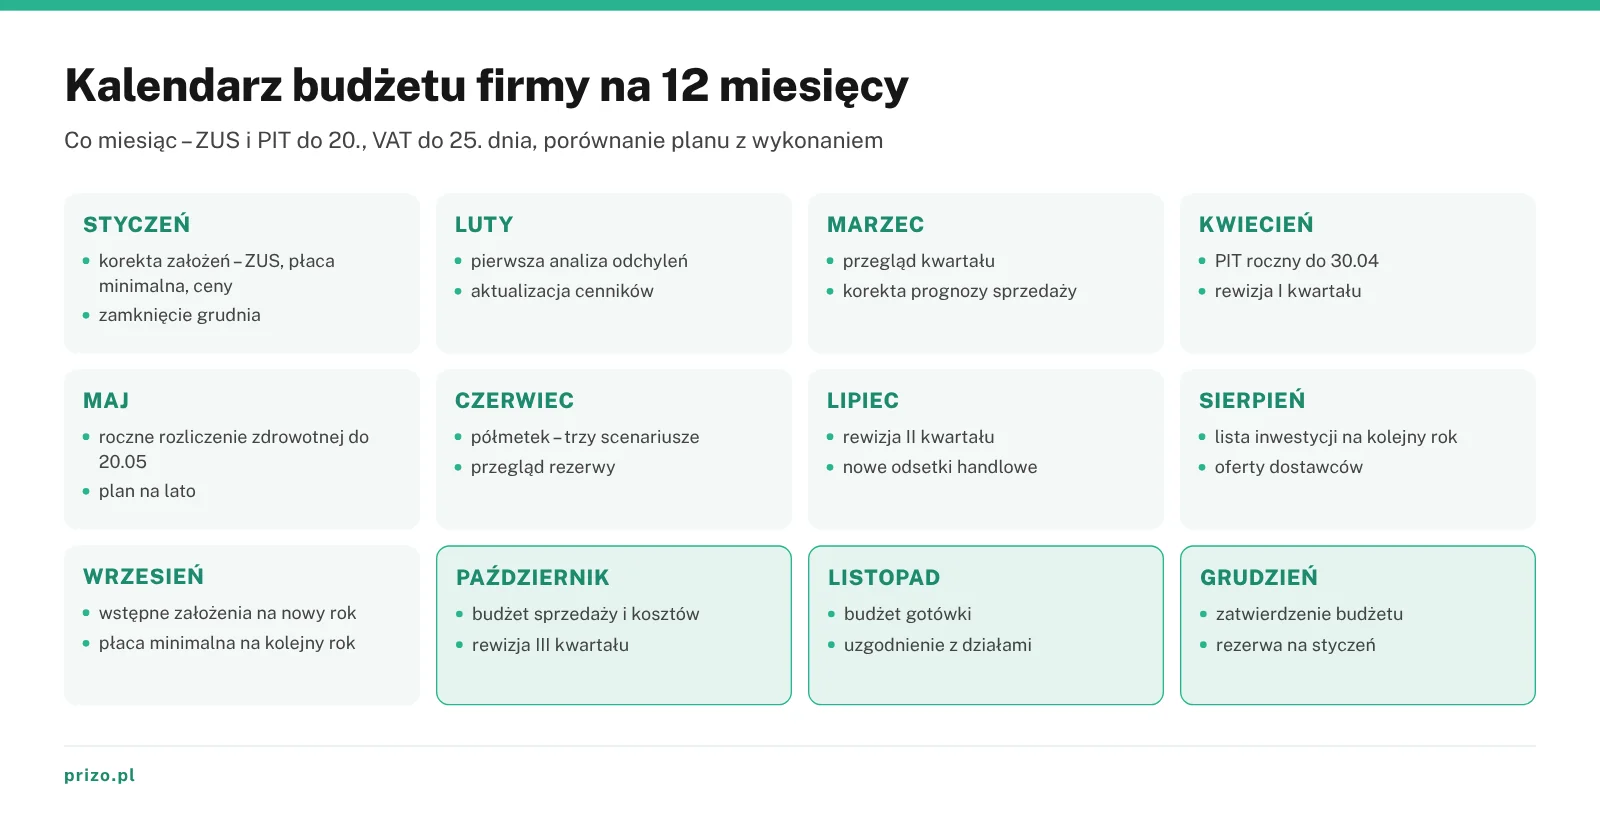
Rok budżetowy w małej firmie ma stały rytm. W styczniu poprawiasz założenia o nowe stawki ZUS i płacę minimalną, a co kwartał robisz krótką rewizję. PIT roczny rozliczasz do 30 kwietnia, a roczną składkę zdrowotną do 20 maja. Od października do grudnia powstaje budżet na kolejny rok.
Najczęściej zadawane pytania
Czy mała firma musi mieć budżet?
Nie, żaden przepis nie nakłada na prywatną firmę obowiązku sporządzania budżetu. Obowiązkowe są ewidencje podatkowe lub księgi i rozliczenia z urzędem skarbowym oraz ZUS. Budżet jest narzędziem dla właściciela – pozwala z wyprzedzeniem zobaczyć brak gotówki, policzyć próg rentowności i sprawdzić, czy firmę stać na inwestycję lub nowego pracownika.
Na jaki okres robi się budżet firmy?
Najczęściej na rok kalendarzowy, podzielony na 12 miesięcy, bo tak rozlicza się podatki i składki. Budżet gotówki prowadź w ujęciu miesięcznym, a w trudniejszym okresie nawet tygodniowym. Przy budżetowaniu kroczącym plan zawsze obejmuje kolejne 12 miesięcy, a po każdym zamkniętym miesiącu lub kwartale dokłada się następny.
Jak często aktualizować budżet firmy?
Porównanie planu z wykonaniem rób co miesiąc, po zamknięciu miesiąca przez księgową. Raz na kwartał przejrzyj założenia, np. ceny, terminy płatności klientów i prognozę sprzedaży. Budżet zmieniaj, gdy ta sama pozycja odbiega od planu dwa miesiące z rzędu albo zmieniają się przepisy, stawki składek lub płaca minimalna.
Czy księgowa przygotuje budżet firmy?
Księgowa lub biuro rachunkowe dostarczą dane o przychodach, kosztach, podatkach i składkach z poprzednich okresów oraz policzą skutki podatkowe planów. Założenia biznesowe, czyli ile sprzedasz, po jakiej cenie i co kupisz, musi jednak przygotować właściciel. Samodzielne ułożenie budżetu małej firmy zajmuje orientacyjnie 4–8 godzin rocznie.
Jaki procent przychodu przeznaczyć na rezerwę?
Dobrym punktem wyjścia jest 5–10% przychodu odkładanego co miesiąc, aż rezerwa pokryje od jednego do trzech miesięcy kosztów stałych. Przy stabilnych, krótkich terminach płatności dolna granica jest bezpieczna. Przy sezonowej sprzedaży, jednym dużym kliencie albo długich terminach płatności lepiej celować w trzy miesiące kosztów stałych.
Czym różni się budżet sztywny od elastycznego?
Sztywny budżet ma kwoty ustalone na początku roku i rozlicza wykonanie właśnie z nimi, niezależnie od poziomu sprzedaży. Budżet elastyczny przelicza koszty zmienne według faktycznej sprzedaży, więc lepiej pokazuje, czy firma pracuje efektywnie. W małej firmie usługowej zwykle wystarcza sztywny budżet kosztów stałych i elastyczny budżet materiałów.
Gdzie znaleźć darmowy wzór budżetu firmy?
Darmowy wzór przygotujesz sam w zwykłym arkuszu kalkulacyjnym z pięcioma zakładkami – założenia, sprzedaż, koszty, gotówka i odchylenia – z kolumnami dla 12 miesięcy. Wiele programów księgowych ma też moduł budżetowania albo eksport danych do arkusza. Najważniejsze, żeby kategorie kosztów w budżecie odpowiadały kategoriom z księgowości.
Źródła
- Encyklopedia Zarządzania (mfiles.pl) – Budżetowanie – https://mfiles.pl/pl/index.php/Bud%C5%BCetowanie
- Polska Agencja Rozwoju Przedsiębiorczości – Kondycja sektora MŚP w Polsce, najnowszy raport PARP (23.04.2026) – https://www.parp.gov.pl/component/content/article/90455:kondycja-sektora-msp-w-polsce-najnowszy-raport-parp
- Ustawa z dnia 29 września 1994 r. o rachunkowości (tekst jednolity), art. 45 ust. 3 i art. 48b – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19941210591
- Zakład Ubezpieczeń Społecznych – Składki przedsiębiorców w 2026 roku – https://www.zus.pl/documents/10182/13364587/Sk%C5%82adki+przedsi%C4%99biorc%C3%B3w+w+2026+roku_DFF.pdf/c8d4e1dc-c80b-91d6-7453-02309976f713?t=1772712579703
- Rozporządzenie Rady Ministrów w sprawie wysokości minimalnego wynagrodzenia za pracę w 2026 r. (Dz.U. 2025 poz. 1242) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20250001242 oraz w 2027 r. (Dz.U. 2026 poz. 1213) – https://eli.gov.pl/eli/DU/2026/1213/ogl
- Główny Urząd Statystyczny – Wskaźniki cen towarów i usług konsumpcyjnych we wrześniu 2026 r. (14.10.2026) – https://stat.gov.pl/obszary-tematyczne/ceny-handel/wskazniki-cen/wskazniki-cen-towarow-i-uslug-konsumpcyjnych-we-wrzesniu-2026-r-,2,179.html
- Główny Urząd Statystyczny – Przeciętne zatrudnienie i wynagrodzenie w sektorze przedsiębiorstw w sierpniu 2026 r. (21.09.2026) – https://stat.gov.pl/obszary-tematyczne/rynek-pracy/pracujacy-zatrudnieni-wynagrodzenia-koszty-pracy/przecietne-zatrudnienie-i-wynagrodzenie-w-sektorze-przedsiebiorstw-w-sierpniu-2026-r-,3,177.html
- Narodowy Bank Polski – Podstawowe stopy procentowe NBP – https://nbp.pl/polityka-pieniezna/decyzje-rpp/podstawowe-stopy-procentowe-nbp/
- Ministerstwo Finansów, KSeF – Podstawy prawne oraz kluczowe terminy – https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/podstawy-prawne-oraz-kluczowe-terminy/
- Ministerstwo Finansów, podatki.gov.pl – Mechanizm podzielonej płatności (MPP) – https://www.podatki.gov.pl/podatki-firmowe/vat/poradniki-i-informatory/mechanizm-podzielonej-platnosci-mpp
- Ustawa z dnia 8 marca 2013 r. o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych (tekst jednolity) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20130000403
- Obwieszczenie Ministra Finansów i Gospodarki z dnia 22 czerwca 2026 r. w sprawie wysokości odsetek ustawowych za opóźnienie w transakcjach handlowych (M.P. 2026 poz. 642) – https://eli.gov.pl/eli/MP/2026/642/ogl/pol/pdf
- Peter A. Pyhrr, Zero-base Budgeting, Harvard Business Review, XI–XII 1970, s. 111–121 (rekord bibliograficzny EconBiz) – https://econbiz.de/Record/zero-base-budgeting-pyhrr-peter/10002660711
