

Leasing czy kredyt to wybór między korzystaniem z auta należącego do leasingodawcy a zakupem na własność za pożyczone pieniądze. Od 2026 roku o wyniku decydują nowe limity kosztów, czyli 100 tys. zł dla aut spalinowych i 225 tys. zł dla elektrycznych, a także forma opodatkowania. Na przykładzie samochodu za 150 tys. zł brutto liczymy cztery opcje – leasing operacyjny, kredyt na 36 i 60 miesięcy oraz gotówkę. Pokazujemy też, ile każda z nich kosztuje firmę po odliczeniu VAT i podatku.
Leasing czy kredyt – krótka odpowiedź
Przy aucie spalinowym leasing operacyjny wychodzi na podatku liniowym i skali taniej niż kredyt, bo odsetki i wykup nie podlegają limitowi 100 tys. zł. Przy samochodzie elektrycznym do 225 tys. zł leasing i kredyt na 36 miesięcy kosztują prawie tyle samo. Na ryczałcie wygrywa wariant z najniższą sumą wpłat, a gotówka jest najtańsza nominalnie, jeśli firma ma wolne środki.
Auto spalinowe z naszego przykładu kosztuje w leasingu na podatku liniowym 121 493 zł netto, a przy kredycie na 36 miesięcy 124 386 zł. Elektryk w tych samych wariantach kosztuje 116 813 zł i 115 788 zł. Wynik zmienia się z czterech powodów.
- Forma opodatkowania. Na ryczałcie raty i amortyzacja nie obniżają podatku, więc zostaje tylko odliczenie VAT.
- Napęd i emisja CO2. Limit kosztów wynosi 100, 150 albo 225 tys. zł i od niego zależy, ile wartości auta trafi do kosztów.
- Horyzont. Leasing przenosi wydatki do kosztów w ciągu 36 miesięcy umowy i 30 miesięcy po wykupie, a zakup rozkłada je na 5 lat amortyzacji.
- Płynność. Przy zakupie za gotówkę firma nie płaci odsetek, ale zamraża 150 tys. zł, które mogłaby przeznaczyć na bieżącą działalność.
To nie jest porada podatkowa
Wyliczenia w tym tekście są symulacją opartą na założeniach z października 2026 roku, a nie ofertą ani interpretacją przepisów. Każda firma ma inny dochód, sposób użytkowania auta i warunki finansowania. Przed podpisaniem umowy poproś księgowego lub doradcę podatkowego, żeby policzył Twój wariant na Twoich liczbach.
Leasing a kredyt – czym się różnią?
Najważniejsza różnica między leasingiem a kredytem dotyczy własności. W leasingu właścicielem samochodu do wykupu jest leasingodawca, a firma płaci raty za korzystanie z auta. Przy kredycie samochodowym firma staje się właścicielem od razu, wpisuje auto do ewidencji środków trwałych i sama je amortyzuje, a bank zabezpiecza się zastawem.
Za różnicą własności idą różnice podatkowe. Część odsetkowa rat leasingu operacyjnego jest w całości kosztem, a część kapitałowa tylko do limitu. VAT dolicza się do każdej raty. Przy zakupie kosztem są odpisy amortyzacyjne i odsetki, a VAT od ceny auta płaci się na fakturze od razu. Leasing jest w Polsce dominującą formą finansowania aut. Według Związku Polskiego Leasingu w 2025 roku firmy leasingowe sfinansowały pojazdy za 88,1 mld zł, w tym pojazdy lekkie za 67,4 mld zł. Leasing i najem objęły w tym roku mniej więcej co drugie nowe auto zarejestrowane w Polsce[11].
| Cecha | Leasing operacyjny | Leasing finansowy | Kredyt samochodowy | Gotówka |
|---|---|---|---|---|
| Właściciel auta | leasingodawca do wykupu | leasingodawca do wykupu | firma (bank ma zastaw) | firma |
| Kto amortyzuje | leasingodawca | korzystający | firma | firma |
| VAT od ceny auta | doliczany do każdej raty | płatny z góry przy 1. racie | na fakturze zakupu | na fakturze zakupu |
| Co jest kosztem | raty i opłata wstępna (kapitał do limitu, odsetki w całości) | odpisy do limitu i odsetki | odpisy do limitu i odsetki | odpisy do limitu |
| Formalności | ocena ryzyka, często od 1. dnia działalności | jak w leasingu operacyjnym | badanie zdolności kredytowej | brak |
| Typowy okres | 24–60 miesięcy | 24–60 miesięcy | do 10 lat | – |
Leasing operacyjny
Umowa leasingu operacyjnego musi trwać co najmniej 40 procent normatywnego okresu amortyzacji. Samochód osobowy amortyzuje się przez 5 lat, więc umowa trwa minimum 24 miesiące. Opłata wstępna i raty trafiają do kosztów uzyskania przychodu firmy. Auto pozostaje środkiem trwałym leasingodawcy, który je amortyzuje. Wykupione auto firma może potem amortyzować sama.
Warunki leasingu operacyjnego wynikają z art. 23b ustawy o PIT i art. 17b ustawy o CIT. Suma opłat netto w okresie umowy musi odpowiadać co najmniej wartości początkowej auta, a ustawowy minimalny czas umowy liczy się od normatywnego okresu amortyzacji[3]. W praktyce umowy na samochody trwają od 24 do 60 miesięcy, opłata wstępna wynosi od 0 do kilkudziesięciu procent, a wykup od 1 do 50 procent wartości netto. Ratę leasingową dzieli się na część kapitałową, czyli spłatę wartości auta, i część odsetkową. Ten podział wpływa na koszty od 2026 roku, bo limit 100 tys. zł obejmuje tylko kapitał.
Leasing finansowy
W leasingu finansowym samochód amortyzuje korzystający, czyli przedsiębiorca, choć właścicielem do wykupu jest leasingodawca. VAT od całej wartości auta płaci się jednorazowo z pierwszą ratą, a w kosztach są odpisy amortyzacyjne i część odsetkowa rat. Podatkowo przypomina to zakup na kredyt.
Zasady leasingu finansowego opisują art. 23f ustawy o PIT i art. 17f ustawy o CIT[3]. Ta forma ma sens dla czynnego podatnika VAT, który ma środki na jednorazowe pokrycie VAT, i dla firmy, która chce mieć auto w ewidencji środków trwałych od początku umowy. Limit 100 tys. zł działa tu tak samo jak przy zakupie, więc dla drogiego auta spalinowego leasing finansowy daje mniej kosztów niż operacyjny. Podobnie działa pożyczka leasingowa, w której firma od razu staje się właścicielem samochodu, a leasingodawca zabezpiecza się przewłaszczeniem.
Kredyt samochodowy dla firmy
Kredyt samochodowy dla firmy daje własność auta od dnia zakupu. Bank zabezpiecza się zastawem rejestrowym, przewłaszczeniem na zabezpieczenie lub cesją praw z polisy autocasco (AC). Firma amortyzuje samochód przez 5 lat po 20 procent rocznie i zalicza do kosztów odsetki, a VAT odlicza od faktury zakupu.
Wartość początkowa auta przy odliczeniu 50 procent VAT to cena netto powiększona o nieodliczoną połowę podatku. Przy aucie za 150 tys. zł brutto wynosi ona 135 976 zł, więc przy limicie 100 tys. zł do kosztów trafi tylko 73,5 procent odpisów. Bank sprawdza zdolność kredytową i historię w BIK, a przy młodej firmie może poprosić o wyższy wkład własny. Kredyt jest tylko jednym z kilku źródeł finansowania. Pożyczki, dotacje i inne formy omawiamy w artykule o alternatywnych źródłach kapitału dla firm. Okres kredytu dobierz do planowanego czasu jazdy. Kredyt na 60 miesięcy obniża ratę, ale w porównaniu z kredytem na 36 miesięcy podnosi sumę odsetek o ok. 11 tys. zł.
Zakup za gotówkę
Zakup samochodu na firmę za gotówkę jest najtańszy nominalnie, bo nie ma odsetek ani prowizji. Firma odlicza VAT z faktury, wpisuje auto do ewidencji środków trwałych i amortyzuje je w limicie. Traci za to płynność i odsetki, które jej pieniądze mogłyby przynieść na lokacie.
Kwota 150 tys. zł ulokowana na ok. 4 procent rocznie przyniosłaby w ciągu 3 lat ok. 18 tys. zł odsetek przed podatkiem. Taki koszt utraconej korzyści nie pojawia się w księgach, ale gdy porównujesz leasing z gotówką, dolicz go do wariantu gotówkowego. Gotówka wygrywa tylko wtedy, gdy po zakupie firmie zostaje rezerwa na co najmniej kilka miesięcy kosztów stałych. Jak zaplanować taką rezerwę i wpisać ratę w miesięczne wydatki, opisujemy w poradniku o tym, jak planować budżet firmowy.
Limity 100, 150 i 225 tys. zł od 2026 roku
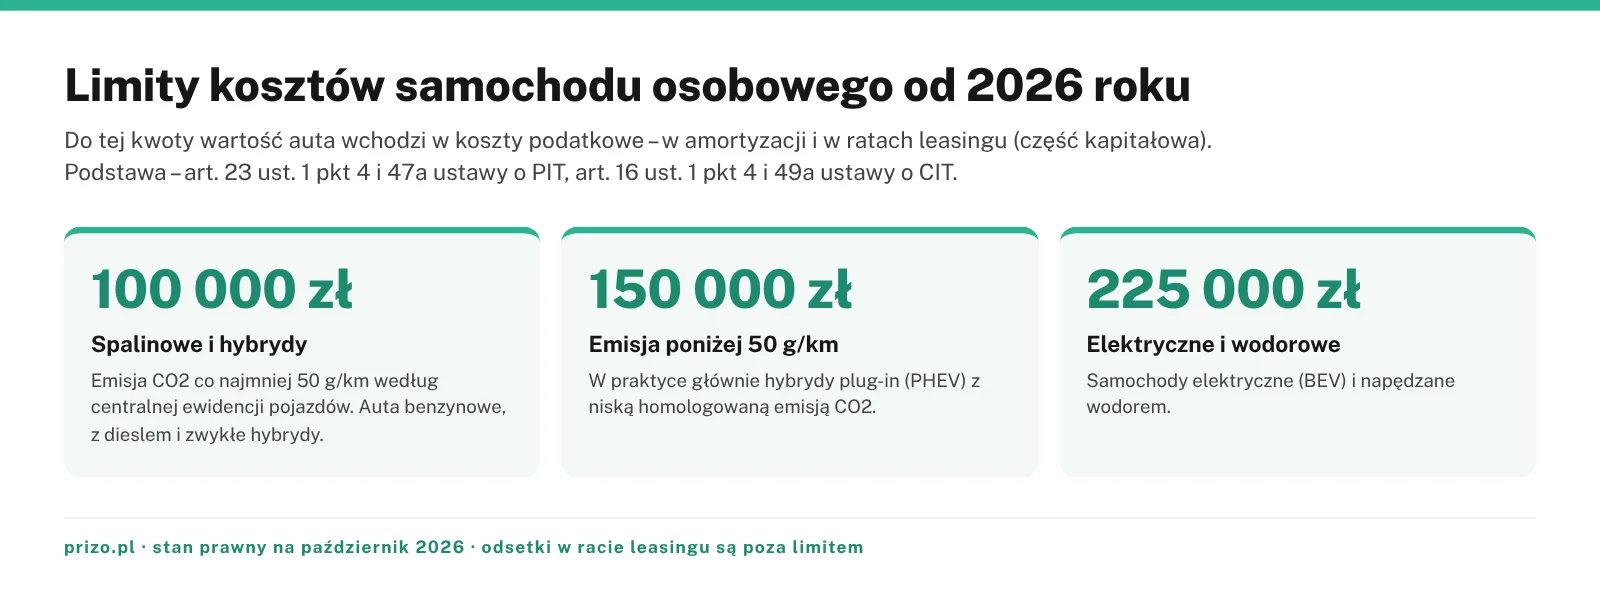
Od 1 stycznia 2026 roku do kosztów podatkowych zaliczysz wartość samochodu osobowego najwyżej do 100 000 zł, jeśli emisja CO2 wynosi co najmniej 50 g/km. Dla aut z emisją poniżej 50 g/km limit wynosi 150 000 zł, a dla samochodów elektrycznych i wodorowych 225 000 zł. Limit dotyczy amortyzacji i rat leasingu.
Nowe progi wprowadziła ustawa z 2 grudnia 2021 roku o zmianie ustawy o elektromobilności i paliwach alternatywnych (Dz.U. 2021 poz. 2269). Zmieniła ona art. 23 ust. 1 pkt 4 ustawy o PIT i art. 16 ust. 1 pkt 4 ustawy o CIT[1]. Ministerstwo Finansów potwierdziło te kwoty w informacji z sierpnia 2025 roku[8]. Przy zakupie limit obcina odpisy amortyzacyjne, a przy leasingu działa przez proporcję z art. 23 ust. 1 pkt 47a ustawy o PIT i art. 16 ust. 1 pkt 49a ustawy o CIT. Opłaty leasingowe są kosztem w takiej części, w jakiej limit ma się do wartości samochodu.
Dla auta spalinowego za 121 951 zł netto proporcja wynosi 100 000 / 121 951, czyli 82,0 procent. Tyle części kapitałowej każdej raty trafi do kosztów. Odsetki są poza limitem i wchodzą do kosztów w całości, co Krajowa Informacja Skarbowa potwierdziła w interpretacji z 11 lutego 2019 roku (0115-KDIT3.4011.545.2018.2.MR)[7]. Sporne jest za to, co oznacza wartość samochodu w tej proporcji. Część doradców dolicza do ceny netto nieodliczoną połowę VAT – wtedy proporcja spada do 73,5 procent, a koszty leasingu w naszym przykładzie maleją o ok. 9 tys. zł.
Elektryk do 225 tys. zł mieści się w limicie w całości. O tym, jak przygotować się do jazdy autem na prąd i gdzie je ładować, piszemy w poradniku o samochodach elektrycznych na polskich drogach.
Marek Golec z kanału Mistrz Podatków omawia limity leasingu i amortyzacji, odliczenie 50 i 100 procent VAT oraz podatek od sprzedaży auta wykupionego z leasingu.
Jak sprawdzić emisję CO2 samochodu?
Emisję CO2, od której zależy limit, odczytuje się z danych centralnej ewidencji pojazdów (CEP), a nie z katalogu producenta. Dla auta już zarejestrowanego wartość znajdziesz w dowodzie rejestracyjnym w polu V.7, a dane techniczne z ewidencji sprawdzisz też w serwisie historiapojazdu.gov.pl. Przy nowym aucie emisję podaje świadectwo zgodności, na którego podstawie samochód trafi do ewidencji.
Ustawa odsyła do danych z centralnej ewidencji pojazdów prowadzonej na podstawie art. 80a ustawy Prawo o ruchu drogowym[1]. Większość aut benzynowych, z silnikiem diesla i zwykłych hybryd ma emisję co najmniej 50 g/km, więc podlega limitowi 100 tys. zł. Próg 50 g/km spełniają w praktyce tylko hybrydy plug-in (PHEV)[5]. Przed podpisaniem umowy poproś sprzedawcę o dokument z homologowaną wartością emisji dla konkretnej wersji auta. Nawet przy tym samym modelu silnik, napęd i rozmiar kół zmieniają wynik o kilka gramów.
Co z umowami leasingu sprzed 2026 roku?
Nowe limity obejmują także umowy leasingu zawarte przed 2026 rokiem. Ustawa przewiduje przepis przejściowy tylko dla aut wprowadzonych do ewidencji środków trwałych przed 1 stycznia 2026 roku, a samochód w leasingu operacyjnym do tej ewidencji u korzystającego nie trafia. Od stycznia raty takich umów rozlicza się już według proporcji z limitem 100 tys. zł.
Przepis przejściowy zawiera art. 30 ustawy z 2 grudnia 2021 roku[1]. Ministerstwo Finansów w odpowiedzi na interpelację nr 12000 wyjaśniło, że nie planuje przepisów, które pozwoliłyby stosować stare limity do leasingu[5].
„Z tego względu do samochodów osobowych używanych w prowadzonej działalności na podstawie takich umów, od 1 stycznia 2026 r., będą miały zastosowanie nowe limity, w tym niższy limit w wysokości 100 000 zł, nawet jeżeli takie umowy zostały zawarte przed tym dniem”.
— Jarosław Neneman, wiceminister finansów, odpowiedź na interpelację nr 12000 (cyt. za Prawo.pl)
Tak samo uznał Dyrektor Krajowej Informacji Skarbowej w interpretacji z 8 kwietnia 2026 roku (0115-KDIT3.4011.157.2026.1.DP). Przedsiębiorca z umową z lipca 2023 roku musi od stycznia 2026 roku stosować do rat nowy limit[6]. Jeśli masz leasing zawarty w 2025 roku na auto spalinowe droższe niż 100 tys. zł netto, rata kapitałowa w kosztach spadła od stycznia 2026 roku, mimo że umowa się nie zmieniła.
VAT od samochodu w firmie – 50 czy 100 procent?
Od samochodu osobowego używanego także prywatnie odliczysz 50 procent VAT od zakupu, rat leasingu, paliwa i serwisu. Pełne odliczenie 100 procent VAT przysługuje tylko przy użytku wyłącznie firmowym. Trzeba wtedy złożyć w urzędzie skarbowym informację VAT-26, prowadzić ewidencję przebiegu pojazdu i mieć regulamin, który wyklucza jazdy prywatne.
Informację VAT-26 składa się do 25. dnia miesiąca następującego po miesiącu, w którym poniesiono pierwszy wydatek na auto, i nie później niż w dniu przesłania ewidencji VAT[4]. Dawny termin 7 dni już nie obowiązuje. Po wykupie auta z leasingu i zmianie numeru rejestracyjnego trzeba zaktualizować VAT-26, a za uchybienia w tej informacji grozi kara do 720 stawek dziennych. Ewidencję przebiegu, czyli tak zwaną kilometrówkę, prowadzi się od dnia poniesienia pierwszego wydatku i bez niej pełne odliczenie nie przysługuje.
Do kosztów podatku dochodowego przy użytku mieszanym trafia 75 procent wydatków eksploatacyjnych, takich jak paliwo, opony czy naprawy (art. 23 ust. 1 pkt 46a ustawy o PIT)[10]. Przy aucie wyłącznie firmowym z ewidencją przebiegu do kosztów trafia 100 procent tych wydatków. Gdyby firma odliczała 100 procent VAT, przy aucie za 150 tys. zł odzyskałaby z zakupu dodatkowo ok. 14 tys. zł. Do kosztów trafiłoby też więcej, bo wartość początkowa spadłaby do ceny netto. W wariancie spalinowym proporcja amortyzacji wzrosłaby wtedy z 73,5 do 82,0 procent.
Kiedy 100% VAT się nie uda
Pełne odliczenie wymaga, żeby auto naprawdę nie służyło celom prywatnym. Jeśli przy kontroli okaże się, że samochód był używany prywatnie, trzeba skorygować odliczony VAT do 50 procent. Jeśli prowadzisz jednoosobową firmę bez pracowników i nie masz drugiego auta prywatnego, bezpieczniej odliczaj 50 procent VAT.
Anna Leńczowska ze Szkoły Księgowości liczy na dwóch przykładach koszty samochodu w 2026 roku i omawia ubezpieczenie oraz wydatki eksploatacyjne.
Leasing czy kredyt na samochód – przykład na aucie za 150 tys. zł
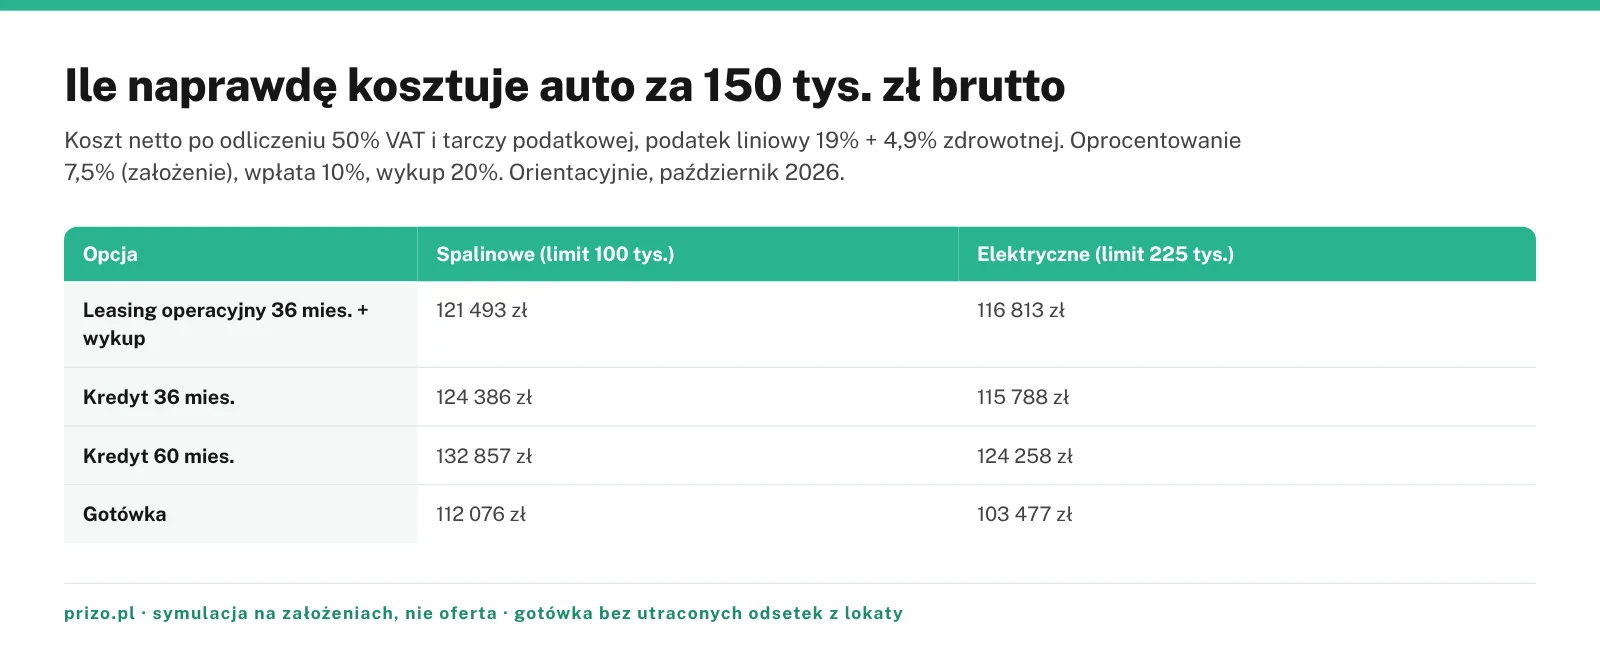
Na aucie za 150 000 zł brutto, czyli 121 951 zł netto i 28 049 zł VAT, policzyliśmy, czy lepszy jest leasing czy kredyt na samochód. Dla auta spalinowego na podatku liniowym leasing operacyjny kosztuje firmę 121 493 zł netto, kredyt na 36 miesięcy 124 386 zł, a gotówka 112 076 zł. Przy elektryku przewaga leasingu znika.
Przyjęliśmy jednakowe założenia dla wszystkich opcji. Wyniki są orientacyjne, liczone według stanu z października 2026 roku, i nie są ofertą żadnej instytucji.
- Przedsiębiorca jest czynnym podatnikiem VAT, używa auta także prywatnie i odlicza 50 procent VAT.
- Oprocentowanie leasingu i kredytu przyjęliśmy na 7,5 procent rocznie. To nasze założenie, a nie stawka z oferty. Stopa referencyjna NBP wynosi 3,75 procent, a trzymiesięczna stawka rynku międzybankowego WIBOR 3M ok. 3,9 procent[12]. Do stawki WIBOR doliczyliśmy marżę ok. 3,6 punktu procentowego.
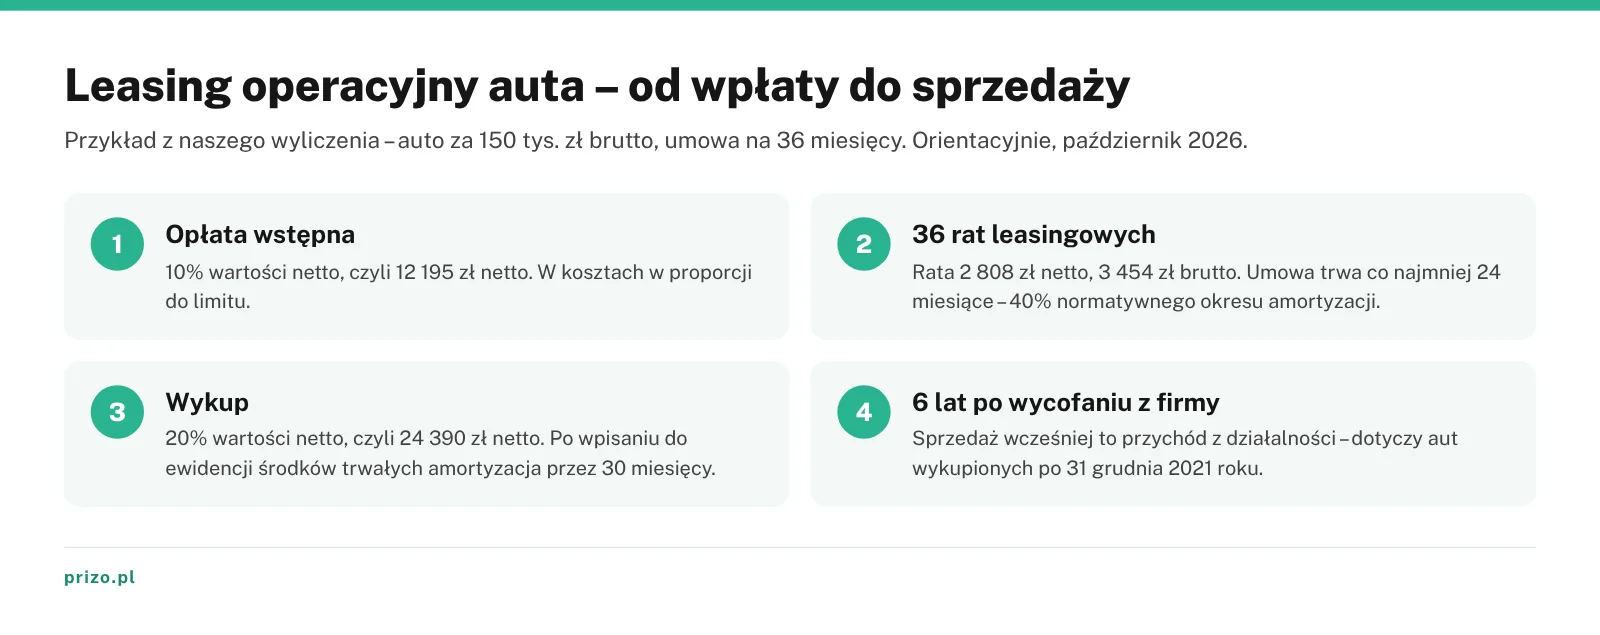
- Umowę leasingu operacyjnego przyjęliśmy na 36 miesięcy. Opłata wstępna wynosi 10 procent netto, czyli 12 195 zł, a wykup 20 procent netto, czyli 24 390 zł. Miesięczna rata to 2 808 zł netto, czyli 3 454 zł brutto.
- Przy kredycie wkład własny wynosi 10 procent, czyli 15 000 zł, a bank pożycza 135 000 zł. Przy spłacie w 36 miesięcy rata to 4 199 zł, a w 60 miesięcy 2 705 zł.
- Tarcza podatkowa to koszty pomnożone przez łączną stawkę podatku i składki zdrowotnej. Dla podatku liniowego tarcza wynosi 23,9 procent, czyli 19 procent podatku i 4,9 procent składki. Na skali stawka ta sięga 21 albo 41 procent, czyli 12 lub 32 procent podatku i 9 procent składki, a na ryczałcie zero.
- Pomijamy prowizje, ubezpieczenie, koszty eksploatacji i inflację. Kwoty są nominalne, a w każdej opcji firma kończy z autem na własność.
Samochód spalinowy
Z limitem 100 tys. zł leasing operacyjny auta spalinowego kosztuje na podatku liniowym 121 493 zł netto i jest o 2 893 zł tańszy od kredytu na 36 miesięcy. Leasing traci przez limit ok. 19,6 tys. zł kosztów, a zakup na kredyt lub za gotówkę aż 35 976 zł, bo limit obcina całą wartość amortyzacji powyżej progu.
Przewaga leasingu bierze się z tego, że odsetki i wykup są poza limitem. Wykupione auto za 24 390 zł netto firma amortyzuje osobno, z indywidualną stawką przez 30 miesięcy, bo jest już samochodem używanym. Kwota 27 195 zł (cena wykupu z nieodliczoną połową VAT) mieści się w limicie w całości.
| Auto spalinowe, limit 100 tys. zł | Leasing operacyjny 36 mies. + wykup | Kredyt 36 mies. | Kredyt 60 mies. | Gotówka |
|---|---|---|---|---|
| Wydane brutto łącznie | 169 332 zł | 166 176 zł | 177 307 zł | 150 000 zł |
| VAT odliczony (50%) | 15 832 zł | 14 024 zł | 14 024 zł | 14 024 zł |
| Koszty uzyskania przychodu łącznie | 133 919 zł | 116 176 zł | 127 307 zł | 100 000 zł |
| Koszty utracone przez limit | ok. 19 580 zł | 35 976 zł | 35 976 zł | 35 976 zł |
| Tarcza podatkowa – liniowy 23,9% | 32 007 zł | 27 766 zł | 30 426 zł | 23 900 zł |
| Tarcza podatkowa – skala 21% | 28 123 zł | 24 397 zł | 26 735 zł | 21 000 zł |
| Tarcza podatkowa – skala 41% | 54 907 zł | 47 632 zł | 52 196 zł | 41 000 zł |
| Koszt netto – liniowy | 121 493 zł | 124 386 zł | 132 857 zł | 112 076 zł |
| Koszt netto – skala 21% | 125 377 zł | 127 755 zł | 136 548 zł | 114 976 zł |
| Koszt netto – skala 41% | 98 593 zł | 104 520 zł | 111 087 zł | 94 976 zł |
| Koszt netto – ryczałt | 153 500 zł | 152 152 zł | 163 283 zł | 135 976 zł |
Na koszty leasingu składa się 106 724 zł w okresie umowy i 27 195 zł amortyzacji po wykupie. Gotówka wychodzi najtaniej, bo firma nie płaci 15–27 tys. zł odsetek. Część tej przewagi zabierają utracone odsetki z lokaty, czyli ok. 18 tys. zł przed podatkiem i ok. 14,6 tys. zł po 19-procentowym podatku od zysków kapitałowych. Przy leasingu firma też wydaje pieniądze, tylko rozkłada je w czasie. Rzeczywisty wynik leży więc między przewagą gotówki o ok. 9 tys. zł a przewagą leasingu o ok. 5 tys. zł. Kredyt na 60 miesięcy jest najdroższy w każdej formie opodatkowania.
Samochód elektryczny
Auto elektryczne za 150 tys. zł nie dochodzi do limitu 225 tys. zł, więc do kosztów trafia cała jego wartość. Leasing kosztuje wtedy na podatku liniowym 116 813 zł netto, a kredyt na 36 miesięcy 115 788 zł. Różnica wynosi ok. 1 tys. zł na korzyść kredytu, więc w praktyce mamy remis.
Przy elektryku o wyborze decydują tempo rozliczania kosztów i elastyczność, bo rachunek podatkowy wychodzi podobnie. Leasing rozlicza koszty w ciągu 36 miesięcy umowy i 30 miesięcy amortyzacji po wykupie, a zakup rozkłada je na 60 miesięcy.
| Auto elektryczne, limit 225 tys. zł | Leasing operacyjny 36 mies. + wykup | Kredyt 36 mies. | Kredyt 60 mies. | Gotówka |
|---|---|---|---|---|
| Wydane brutto łącznie | 169 332 zł | 166 176 zł | 177 307 zł | 150 000 zł |
| VAT odliczony (50%) | 15 832 zł | 14 024 zł | 14 024 zł | 14 024 zł |
| Koszty uzyskania przychodu łącznie | 153 500 zł | 152 152 zł | 163 283 zł | 135 976 zł |
| Tarcza podatkowa – liniowy 23,9% | 36 686 zł | 36 364 zł | 39 025 zł | 32 498 zł |
| Tarcza podatkowa – skala 21% | 32 235 zł | 31 952 zł | 34 289 zł | 28 555 zł |
| Tarcza podatkowa – skala 41% | 62 935 zł | 62 382 zł | 66 946 zł | 55 750 zł |
| Koszt netto – liniowy | 116 813 zł | 115 788 zł | 124 258 zł | 103 477 zł |
| Koszt netto – skala 21% | 121 265 zł | 120 200 zł | 128 994 zł | 107 421 zł |
| Koszt netto – skala 41% | 90 565 zł | 89 770 zł | 96 337 zł | 80 226 zł |
| Koszt netto – ryczałt | 153 500 zł | 152 152 zł | 163 283 zł | 135 976 zł |
Porównanie obu tabel pokazuje, ile kosztuje sam limit. To samo auto w wersji spalinowej jest dla firmy na podatku liniowym droższe o 4 680 zł w leasingu i o 8 598 zł przy kredycie na 36 miesięcy. Przy odliczeniu 100 procent VAT oba warianty tanieją o kolejne ok. 14 tys. zł.
Ryczałt, liniowy czy skala – co zmienia forma opodatkowania
Im wyższa stawka podatku, tym więcej z rat i odpisów wraca do firmy. Na skali z 32-procentowym progiem tarcza wynosi 41 procent kosztów, a na pierwszym progu skali 21 procent. Podatek liniowy daje tarczę 23,9 procent. Ryczałtowiec nie rozlicza kosztów, więc ani leasing, ani amortyzacja nie obniżają mu podatku i zostaje tylko odliczenie VAT.
Auto spalinowe kosztuje na ryczałcie w leasingu 153 500 zł, a przy kredycie na 36 miesięcy 152 152 zł. Wygrywa więc wariant z najniższą sumą wpłat, czyli gotówka (135 976 zł) albo kredyt z krótkim okresem. Leasing na ryczałcie może mieć sens tylko wtedy, gdy firma nie ma zdolności kredytowej lub chce oddać auto po zakończeniu umowy.
Przedsiębiorca na skali podatkowej z dochodem powyżej 120 tys. zł rocznie płaci podatek według drugiego progu. Leasing auta spalinowego daje mu tarczę 54 907 zł i obniża koszt netto do 98 593 zł. Przy jakich zarobkach opłaca się leasing? Im wyższy dochód i stawka podatku, tym więcej daje firmie każda złotówka kosztów. W wyliczeniach dla uproszczenia pomijamy limit odliczenia składki zdrowotnej na podatku liniowym, który w 2026 roku wynosi 14 100 zł rocznie. Formę opodatkowania wybiera się na cały rok. Jej wpływ na składki i koszty omawiamy w poradniku, który krok po kroku prowadzi przez zakładanie jednoosobowej działalności. Jeśli kupujesz auto do spółki z o.o. na CIT, mechanizm limitów jest taki sam (art. 16 ust. 1 pkt 4 i 49a ustawy o CIT), zmienia się tylko stawka podatku.
Wykup samochodu z leasingu i sprzedaż
Wykup samochodu z leasingu operacyjnego następuje po ostatniej racie, za cenę ustaloną w umowie. Auto można wykupić do firmy albo prywatnie, ale od 2022 roku nie uwalnia to od podatku. Sprzedaż auta wykupionego po 31 grudnia 2021 roku przed upływem 6 lat od wycofania z działalności jest przychodem z działalności gospodarczej.
Zasadę wprowadził Polski Ład, czyli ustawa z 29 października 2021 roku (art. 10 ust. 2 pkt 4 ustawy o PIT)[2]. Według art. 51 tej ustawy reguła dotyczy wykupów od 2022 roku, a nie od 2023, jak podaje część poradników. Krajowa Informacja Skarbowa liczy 6 lat od pierwszego dnia miesiąca następującego po wycofaniu auta z firmy. Przy wykupie w sierpniu 2022 roku termin biegnie od 1 września 2022 roku[9].
Cena wykupu nie może być dowolnie niska. Interpretacja ogólna Ministra Finansów z 15 lutego 2021 roku wyjaśnia, że jeśli cena jest niższa niż hipotetyczna wartość netto auta, przychód finansującego ustala się według wartości rynkowej[3]. Wykup za 1 procent wartości, popularny w umowach na 60 miesięcy, oznacza wyższe raty, a przy limicie 100 tys. zł więcej kapitału trafia pod proporcję.
Wykupione auto wpisane do ewidencji środków trwałych firma może amortyzować z indywidualną stawką przez 30 miesięcy, bo przed nabyciem było używane dłużej niż 6 miesięcy. Ten sam okres przysługuje przy zakupie używanego auta na kredyt lub za gotówkę. Na co zwrócić uwagę przy oględzinach takiego auta i jak sprawdzić jego historię, piszemy w poradniku o tym, jak wybrać używany samochód. Sprzedaż samochodu będącego środkiem trwałym też daje przychód z działalności, a kosztem jest wartość początkowa w limicie pomniejszona o odpisy.
Minusy leasingu i kredytu – na co uważać w umowie
Największe minusy leasingu to brak własności do wykupu, limit kilometrów, obowiązkowe AC i serwis w autoryzowanej stacji obsługi oraz wysoki koszt wcześniejszego zakończenia umowy. Kredyt wymaga zdolności kredytowej, wkładu własnego i zastawu, a VAT od ceny auta trzeba zapłacić od razu. W obu formach płaci się odsetki, których nie ma przy gotówce.
Przed podpisaniem umowy leasingu lub kredytu sprawdź zapisy, które najczęściej podnoszą koszt.
- Limit przebiegu. Umowy leasingu i wynajmu długoterminowego mają limit kilometrów rocznie, a za każdy kilometr ponad limit płaci się dopłatę przy zwrocie auta.
- Ubezpieczenie AC. Leasingodawca i bank wymagają polisy AC przez cały okres umowy, często z cesją odszkodowania. Składka obciąża przedsiębiorcę.
- Naprawy i serwis. Za naprawy w leasingu płaci korzystający. Umowa często wymaga przeglądów w autoryzowanej stacji obsługi (ASO), co podnosi koszt eksploatacji.
- Wcześniejsze zakończenie. Rozwiązanie umowy leasingu przed terminem oznacza zwykle zapłatę pozostałych rat kapitałowych z dyskontem. Taniej bywa przenieść umowę na innego przedsiębiorcę, czyli zrobić cesję leasingu.
- Szkoda całkowita i kradzież. Gdy odszkodowanie z AC nie pokrywa zadłużenia wobec leasingodawcy, różnicę dopłaca korzystający. Przed tym chroni dodatkowe ubezpieczenie GAP, które pokrywa brakującą kwotę ponad odszkodowanie z AC.
- Opłaty dodatkowe. Prowizja za udzielenie finansowania, opłata za zmianę harmonogramu czy wydanie zgody na wyjazd za granicę zmieniają wynik o kwotę od kilkuset do kilku tysięcy złotych.
Rata leasingu i rata kredytu to stałe obciążenie przez 3–5 lat, więc bank przy kolejnym wniosku o finansowanie wliczy każdą z nich do zobowiązań firmy. Przy wynajmie długoterminowym kosztem są opłaty w proporcji do limitu, tak samo jak przy leasingu operacyjnym.
Jak wybrać – drzewko decyzji
Zacznij od formy opodatkowania, bo na ryczałcie wybór sprowadza się do najniższej sumy wpłat. Potem sprawdź emisję CO2 i cenę auta. Auto spalinowe droższe niż 100 tys. zł na podatku liniowym lub skali przemawia za leasingiem operacyjnym, a elektryk do 225 tys. zł – za tym, co lepiej pasuje do płynności firmy.
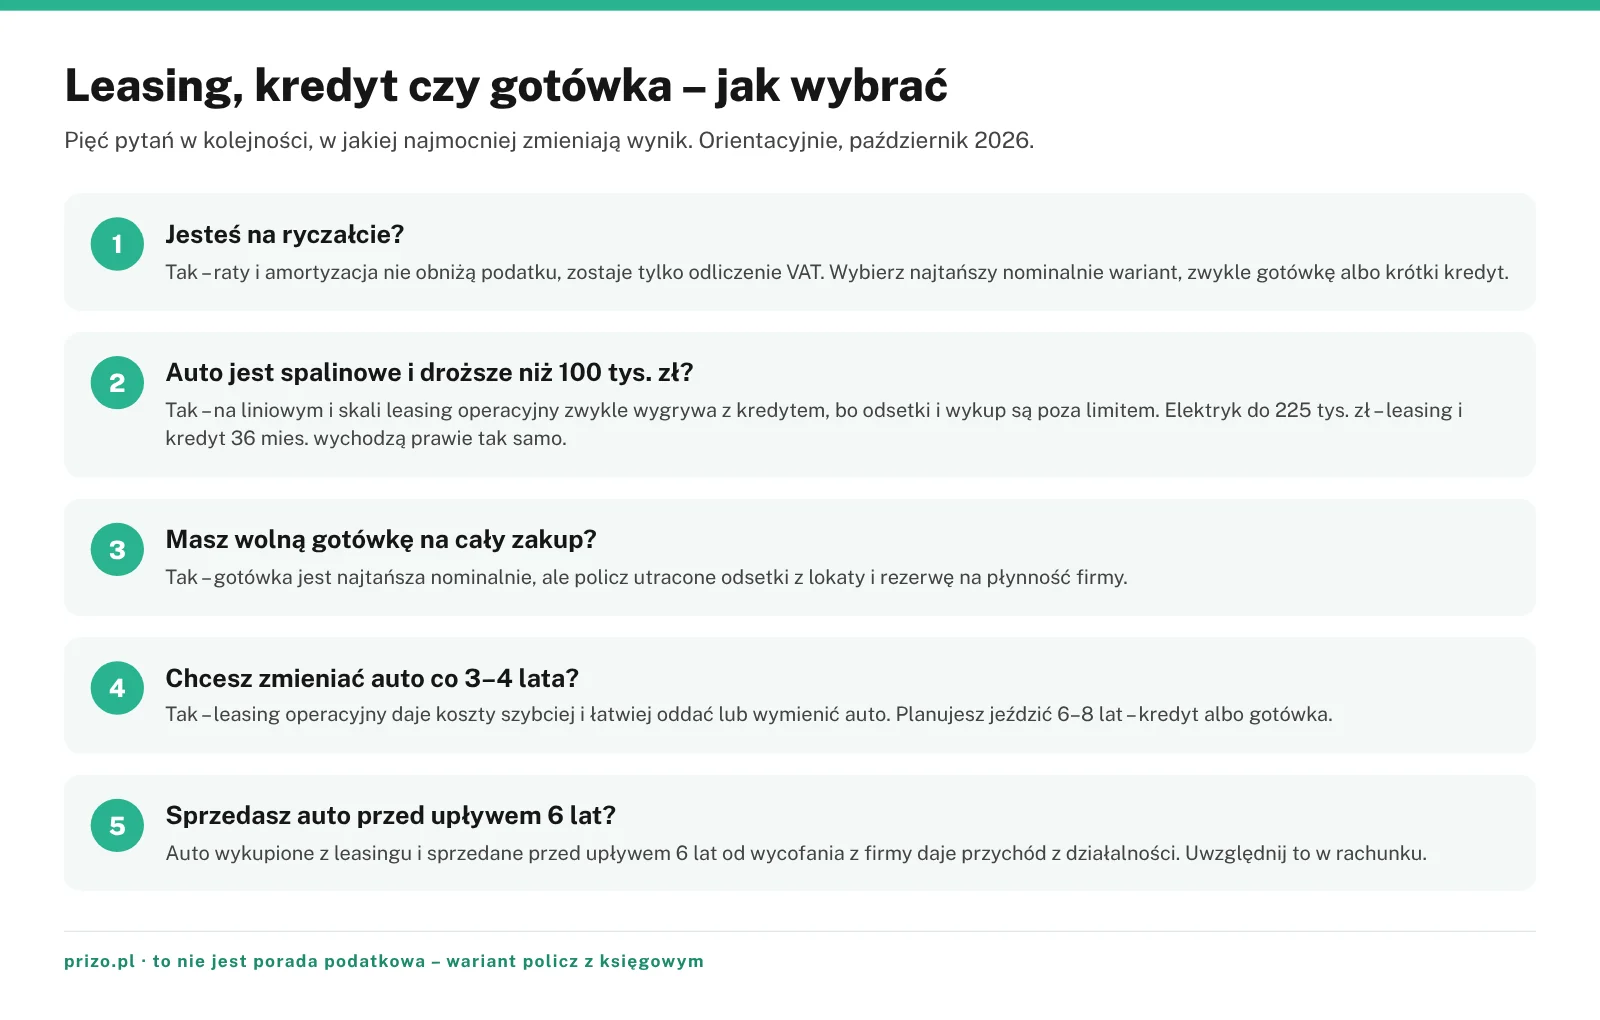
Trzecie pytanie dotyczy wolnej gotówki. Jeśli firma ma 150 tys. zł i po zakupie zostaje jej rezerwa, gotówka jest najtańsza nominalnie, a po doliczeniu utraconych odsetek zbliża się kosztem do leasingu. Czwarte pytanie to czas użytkowania auta. Kto wymienia auto co 3–4 lata, korzysta na tym, że leasing szybciej przenosi wydatki do kosztów. Kto planuje jeździć tym samym samochodem 6–8 lat, zwykle wyjdzie lepiej na kredycie lub zakupie bez finansowania. Na końcu zostaje sprzedaż po wykupie. Jeżeli zamierzasz sprzedać auto szybciej niż po 6 latach, dolicz podatek od przychodu ze sprzedaży.
Najczęściej zadawane pytania
Co się bardziej opłaca – leasing czy kredyt na samochód firmowy?
Przy aucie spalinowym droższym niż 100 tys. zł zwykle bardziej opłaca się leasing operacyjny, jeśli firma rozlicza się podatkiem liniowym lub według skali. Odsetki i wykup są wtedy poza limitem. Dla auta za 150 tys. zł oszczędność wynosi 2 893 zł. Przy samochodzie elektrycznym do 225 tys. zł leasing i kredyt na 36 miesięcy kosztują prawie tyle samo, a na ryczałcie wygrywa wariant z najniższą sumą wpłat.
Ile kosztuje leasing auta za 100 tys. zł?
Przy oprocentowaniu 7,5 procent, opłacie wstępnej 10 procent, wykupie 20 procent i umowie na 36 miesięcy rata leasingu auta za 100 tys. zł brutto wynosi orientacyjnie 1 872 zł netto, czyli 2 303 zł brutto. Przy aucie za 50 tys. zł brutto rata wynosi ok. 936 zł netto. Rzeczywista rata zależy od marży leasingodawcy i wartości wykupu.
Przy jakich zarobkach opłaca się leasing?
Największą korzyść z leasingu ma przedsiębiorca na skali podatkowej z dochodem powyżej 120 tys. zł rocznie, bo każda złotówka kosztów obniża wtedy podatek i składkę o 41 groszy. Przedsiębiorca na podatku liniowym odzyskuje w ten sposób 23,9 procent kosztów. Przy niskim dochodzie albo na ryczałcie przewaga podatkowa leasingu nad kredytem lub gotówką praktycznie znika.
Jakie są minusy leasingu?
Samochód do wykupu należy do leasingodawcy, więc nie można go swobodnie przerabiać ani sprzedać. Umowa ma zwykle limit kilometrów, wymaga AC przez cały okres i często serwisu w ASO. Jeśli zakończysz umowę wcześniej, musisz spłacić pozostały kapitał. Przy autach spalinowych od 2026 roku część kapitałowa rat wchodzi do kosztów tylko w proporcji do limitu 100 tys. zł.
Kto płaci za naprawy w leasingu?
Za naprawy, przeglądy i wymianę opon w leasingu operacyjnym płaci korzystający, czyli przedsiębiorca. Wydatki eksploatacyjne są kosztem podatkowym w 75 procentach przy użytku mieszanym i w całości przy aucie wyłącznie firmowym. Naprawy po szkodzie pokrywa ubezpieczyciel z polisy AC, a umowa leasingu zwykle wskazuje, w jakim serwisie trzeba je wykonać.
Czy leasing wpływa na zdolność kredytową?
Tak. Bank, który ocenia zdolność kredytową firmy, wlicza ratę leasingu do stałych zobowiązań, tak samo jak ratę kredytu. Część leasingodawców przekazuje też dane o umowach do BIK. Rata 3 454 zł brutto z naszego przykładu obniża więc kwotę, jaką firma może pożyczyć na inne cele, przez cały okres umowy.
Leasing operacyjny czy finansowy – co wybrać na samochód osobowy?
Dla drogiego auta spalinowego korzystniejszy podatkowo jest zwykle leasing operacyjny, bo limit obejmuje tylko część kapitałową rat, a odsetki są poza nim. Leasing finansowy działa jak zakup na kredyt, z amortyzacją w limicie i VAT płatnym z góry. Ma sens, gdy firma chce od początku mieć auto w ewidencji środków trwałych.
Czy sprzedaż auta wykupionego z leasingu jest opodatkowana?
Tak, jeśli auto wykupiono po 31 grudnia 2021 roku i sprzedano przed upływem 6 lat od pierwszego dnia miesiąca następującego po wycofaniu go z działalności. Taka sprzedaż jest przychodem z działalności gospodarczej, także wtedy, gdy przedsiębiorca wykupił je prywatnie. Przed sprzedażą sprawdź więc datę wycofania auta z ewidencji.
Źródła
- Ustawa z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych oraz niektórych innych ustaw, Dz.U. 2021 poz. 2269 (art. 3, 4, 30 i 41) – https://api.sejm.gov.pl/eli/acts/DU/2021/2269/text.html
- Ustawa z 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw, Dz.U. 2021 poz. 2105 (art. 10 ust. 2 pkt 4 PIT, art. 51) – https://api.sejm.gov.pl/eli/acts/DU/2021/2105/text.html
- Interpretacja ogólna Ministra Finansów, Funduszy i Polityki Regionalnej z 15 lutego 2021 r., DD6.8202.4.2020, Dz. Urz. MFFiPR poz. 15 – https://www.mf.gov.pl/documents/764034/6915408/Dz.+Urz.+Min.+FFiPR+z+dnia+19+lutego+2021+r.+-+poz.+15+-
- Biznes.gov.pl, Odliczenie VAT od samochodów osobowych i informacja VAT-26 – https://www.biznes.gov.pl/pl/portal/ou862
- Prawo.pl, MF potwierdza – w 2026 roku limity samochodowe będą niższe (odpowiedź MF na interpelację nr 12000) – https://www.prawo.pl/podatki/czy-limity-samochodowe-beda-nizsze-w-2026-roku-stanowisko-mf,534686.html
- Prawo.pl, Stare umowy leasingu a limit kosztów od 2026 r. (interpretacja Dyrektora KIS z 8.04.2026, 0115-KDIT3.4011.157.2026.1.DP) – https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- Infor.pl, Leasing w 2026 roku – jak odzyskać koszty mimo nowych limitów (interpretacja KIS z 11.02.2019, 0115-KDIT3.4011.545.2018.2.MR) – https://ksiegowosc.infor.pl/podatki/koszty/samochod/7449796,leasing-w-2026-roku-jak-odzyskac-koszty-mimo-nowych-limitow-klucz-tkwi-w-odsetkach.html
- Podatki.biz, Nowe limity amortyzacyjne dla samochodów osobowych od 2026 r. (informacja MF z 25.08.2025) – https://www.podatki.biz/artykuly/nowe-limity-amortyzacyjne-dla-samochodow-osobowych-od-2026-r_34_59741.htm
- Podatki.biz, Sprzedaż byłego firmowego samochodu wykupionego z leasingu przed upływem 6 lat, 26.08.2026 – https://www.podatki.biz/artykuly/sprzedaz-bylego-firmowego-samochodu-wykupionego-z-leasingu-jezeli-nie-uplynelo-6-lat-przychod-z-dzialalnosci_63_62655.htm
- Infor.pl, Samochód osobowy w firmie a koszty podatkowe – amortyzacja, leasing, eksploatacja, ubezpieczenie, sprzedaż – https://ksiegowosc.infor.pl/podatki/koszty/samochod/5543724,Samochod-osobowy-w-firmie-a-koszty-podatkowe-amortyzacja-leasing-eksploatacja-ubezpieczenie-sprzedaz.html
- Bank.pl, Branża leasingowa zakończyła 2025 rok stabilnym wzrostem (dane Związku Polskiego Leasingu), 5.02.2026 – https://bank.pl/branza-leasingowa-zakonczyla-2025-rok-stabilnym-wzrostem/
- Finwire.pl, Stopy procentowe NBP w październiku 2026 – decyzja RPP – https://finwire.pl/artykuly/stopy-procentowe-nbp-pazdziernik-2026-375-decyzja-rpp-rata-kredytu
