

Finansowanie startupów to zdobywanie pieniędzy dla firmy, która dopiero sprawdza, czy jej produkt znajdzie klientów, ze źródeł dopasowanych do etapu rozwoju i potrzebnej kwoty. W tym poradniku zestawiamy realne źródła kapitału w Polsce z kwotami na 2026 rok. Są wśród nich oszczędności, dotacja z urzędu pracy, pożyczki BGK i granty PARP, a także aniołowie biznesu, fundusze venture capital i crowdfunding udziałowy. Pokazujemy też, ile udziałów zostaje założycielom po kolejnych rundach i jakie ulgi działają jak dodatkowy kapitał.
Finansowanie startupów – skąd wziąć pieniądze na start?
Pieniądze na startup pochodzą z czterech typów źródeł. Są to środki własne i rodziny, pieniądze publiczne (dotacje, granty, preferencyjne pożyczki), kapitał inwestorów w zamian za udziały (aniołowie biznesu, fundusze VC, crowdfunding udziałowy) oraz dług (kredyt, leasing). O wyborze decydują dwie rzeczy – etap firmy i kwota potrzebna do następnego kroku.
W praktyce polskie startupy łączą kilka źródeł naraz. Według raportu Fundacji Startup Poland z 2024 roku 73% firm finansowało się środkami własnymi albo pieniędzmi od rodziny i znajomych, 22% pozyskało krajowy fundusz VC, 21% krajowych aniołów biznesu, 18% skorzystało z programów PARP, 15% z NCBR, a tylko 7% z kredytu bankowego[3]. Ponad połowa badanych (54%) nie miała jeszcze żadnego finansowania zewnętrznego.
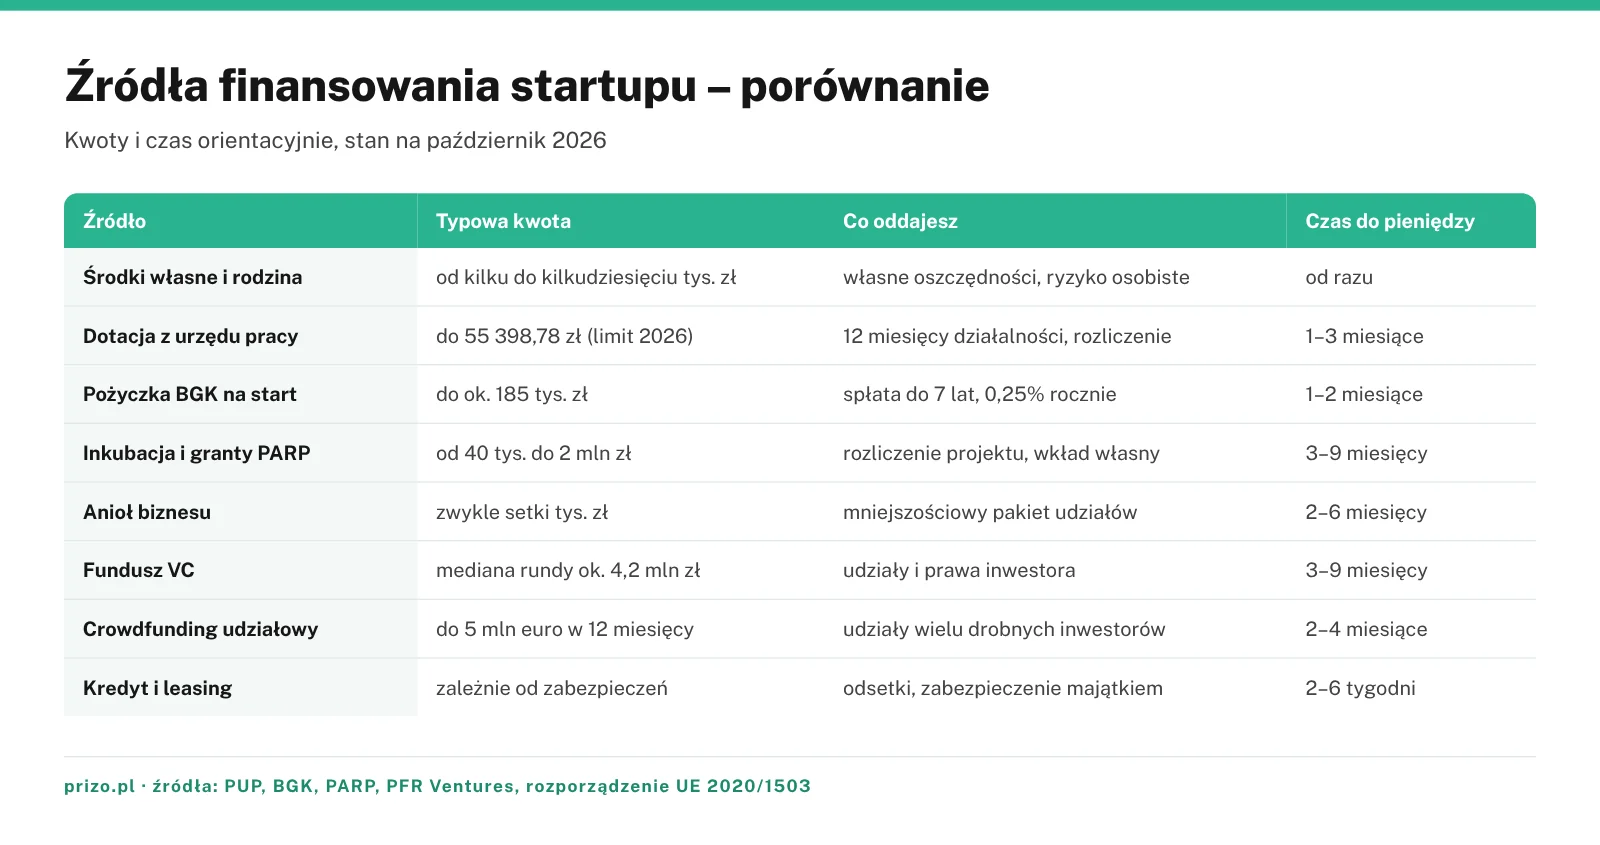
Tabela pokazuje, że każde źródło ma swoją cenę, tylko płaci się ją w innej walucie – odsetkami, udziałami, obowiązkiem prowadzenia firmy przez rok albo czasem poświęconym na wnioski. Do tej listy można dopisać kapitał od partnera branżowego, który inwestuje w startup, bo potrzebuje jego technologii. Taka umowa łączy pieniądze z kontraktem handlowym i wymaga szczególnie uważnej lektury warunków wyłączności.
Czym startup różni się od zwykłej firmy?
Startup to młoda firma, która szuka powtarzalnego i skalowalnego modelu biznesowego – tak opisuje ją Steve Blank. Eric Ries dodaje do definicji niepewność, czy produkt w ogóle się przyjmie. Zwykła firma usługowa sprzedaje sprawdzony produkt od pierwszego dnia i zwykle startuje bez inwestora, z oszczędności i ulg w ZUS.
Ta różnica decyduje o finansowaniu. Inwestor kapitałowy płaci za szansę na wielokrotny wzrost wartości, więc nie zainteresuje go dobrze prowadzony salon kosmetyczny czy biuro rachunkowe. Jeśli planujesz właśnie taki biznes, zacznij od naszego poradnika, w którym pokazujemy, jak założyć jednoosobową działalność krok po kroku, z kosztami i składkami na 2026 rok.
Dług, udziały czy dotacja – co oddajesz w zamian?
Biorąc dług, oddajesz odsetki i dajesz zabezpieczenie, ale zachowujesz całą firmę. Przy kapitale udziałowym nie spłacasz rat, za to oddajesz część przyszłej wartości i część kontroli. Dotacja jest bezzwrotna tylko wtedy, gdy spełnisz warunki umowy – najczęściej prowadzisz działalność przez określony czas i rozliczasz każdy wydatek.
Różnicę dobrze widać na liczbach. Pożyczka 300 tys. zł na 5 lat przy oprocentowaniu 10% rocznie kosztuje około 82 tys. zł odsetek. Jeśli za te same 300 tys. zł oddasz 10% udziałów w startupie, który po kilku rundach będzie wyceniany na 30 mln zł, pakiet inwestora będzie wart około 1,7 mln zł. Jego udział spadnie w tym czasie przez rozwodnienie do ok. 5,8%. Gdy firma upadnie, pożyczkę trzeba spłacić, a inwestor traci swoje pieniądze razem z założycielami. To przykład liczbowy, nie prognoza – pokazuje jednak regułę, że dług jest tańszy przy sukcesie, a kapitał bezpieczniejszy przy porażce.
Etapy finansowania startupu – pre-seed, seed i seria A w Polsce
Nazwy rund finansowania pochodzą od etapu rozwoju firmy. Pre-seed to pieniądze na pierwszy produkt (MVP), seed – na udowodnienie, że klienci płacą, seria A – na skalowanie sprzedaży, a seria B i kolejne – na ekspansję. Im dalej, tym większe kwoty i mniejsze ryzyko dla inwestora, więc za każdą złotówkę oddaje się mniej udziałów.
Polski rynek venture capital w 2025 roku był wart około 3,4 mld zł. Fundusze przeprowadziły 183 transakcje w 166 spółkach, a rundy zalążkowe (seed razem z pre-seed) stanowiły większość – było ich 134, wobec 113 rok wcześniej[1]. Serii A było 31. Mediana wszystkich rund wyniosła orientacyjnie 4,2 mln zł, a dwie największe transakcje roku dały razem około 40% wartości całego rynku.
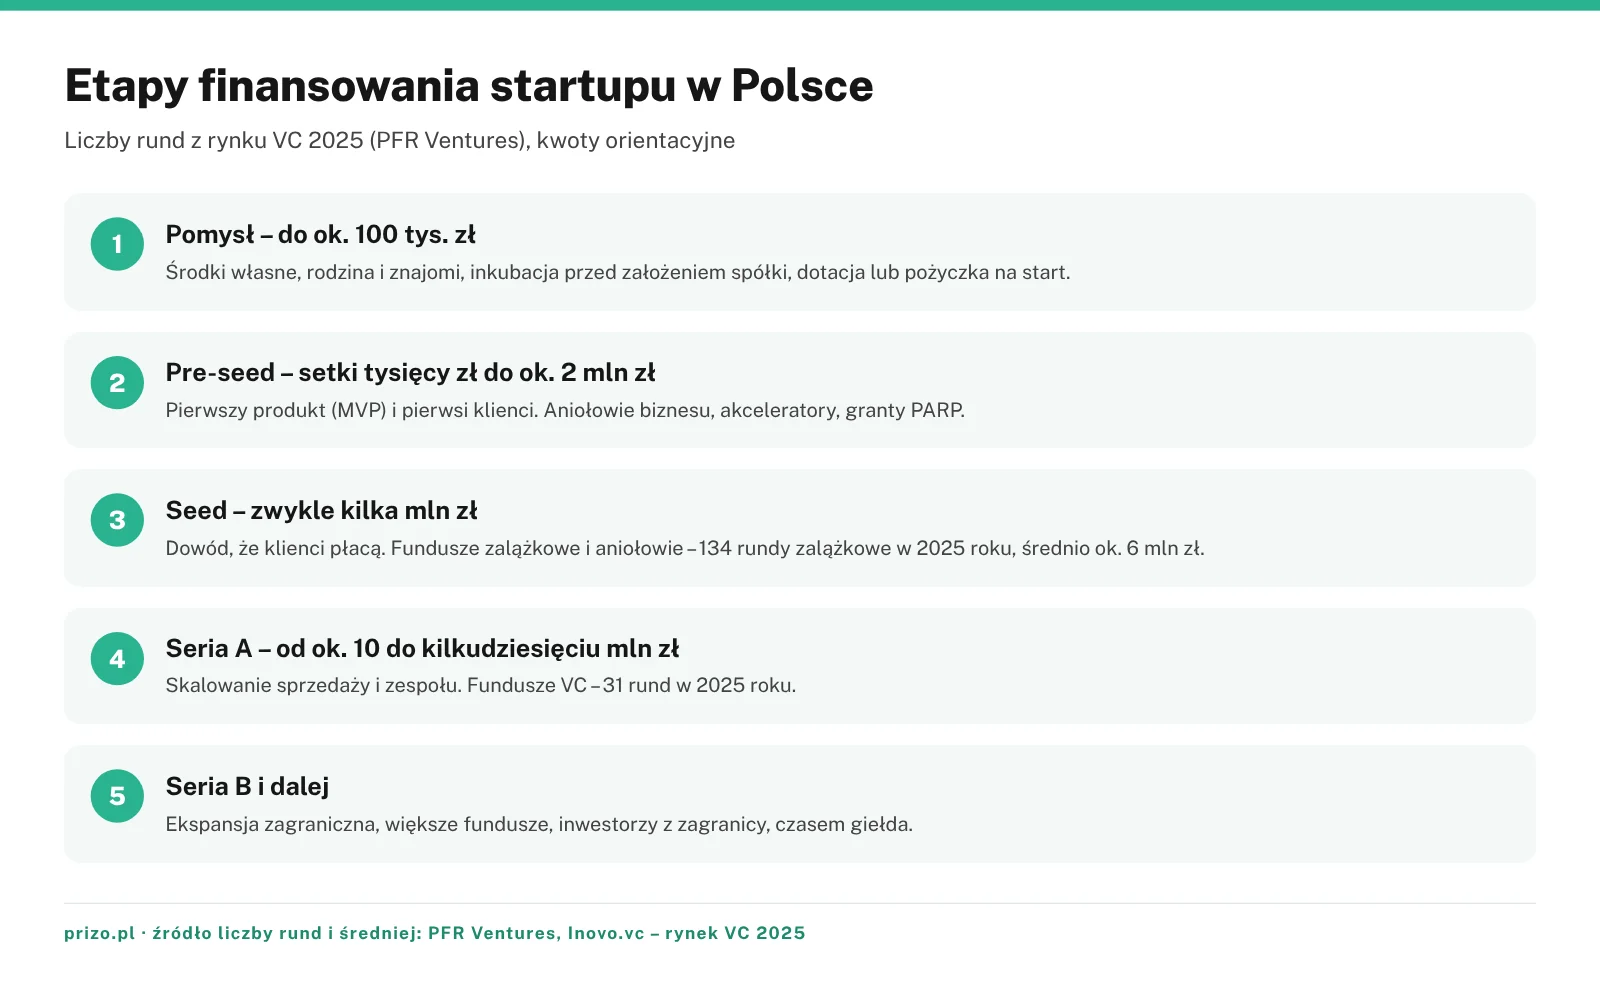
Przedziały kwot dla pomysłu, pre-seed, seed i serii A w grafice to szacunek redakcji na podstawie wielkości rund zalążkowych i mediany z raportu PFR Ventures, a nie dane z jednego źródła. Granice etapów są płynne – część firm pomija pre-seed, a inne robią dwie rundy seed.
| Wskaźnik rynku VC w Polsce (2025) | Wartość |
|---|---|
| Łączna wartość inwestycji | ok. 3,4 mld zł |
| Liczba transakcji / spółek / funduszy | 183 / 166 / 147 |
| Rundy zalążkowe (seed i pre-seed) | 134 |
| Rundy serii A | 31 |
| Mediana rundy | ok. 4,2 mln zł |
| Transakcje z udziałem funduszy z portfela PFR Ventures | 82 (ok. 45%) |
Ile pieniędzy zbierają polskie startupy?
Najczęściej zbierają kilkaset tysięcy do kilku milionów złotych. W badaniu Startup Poland 23% firm z finansowaniem zewnętrznym pozyskało łącznie od 500 tys. do 1 mln zł, 17% od 1 do 2 mln zł, 21% od 2 do 5 mln zł, a po 12% od 5 do 10 mln zł i powyżej 10 mln zł[3]. Większość tych firm przeszła tylko jedną rundę.
Większość startupów w Polsce rozwija się bez pieniędzy z funduszu VC, dlatego plan finansowania można zacząć od źródeł, które nie wymagają oddania udziałów.
Bootstrapping – finansowanie startupu z własnych pieniędzy
Bootstrapping to rozwijanie firmy za własne oszczędności i za pieniądze od pierwszych klientów, bez inwestora z zewnątrz. Daje pełną kontrolę i zmusza do sprzedaży od początku, ale ogranicza tempo wzrostu. Tak finansuje się 73% polskich startupów, przynajmniej na pierwszym etapie[3].
W bootstrappingu najważniejsza liczba to runway, czyli liczba miesięcy, na które starczy gotówki przy obecnych wydatkach. Liczysz go, dzieląc stan konta przez miesięczne spalanie gotówki (burn rate). Na przykład 120 tys. zł oszczędności przy wydatkach 8 tys. zł miesięcznie daje 15 miesięcy na znalezienie płacących klientów. Do tego potrzebny jest porządny plan wydatków, a w osobnym poradniku pokazujemy, jak zaplanować budżet firmy i rezerwę gotówki.
Pomysł można też sprawdzić, zanim w ogóle założy się firmę. Jeśli przychody są niewielkie, pierwsze usługi czy produkty można sprzedawać bez rejestrowania firmy i w ten sposób zebrać dowody popytu bez składek ZUS. Odsyłamy do naszego wpisu, w którym wyjaśniamy, czym jest działalność nierejestrowana.
Firmy rozwijane w ten sposób zwykle sprzedają od pierwszego miesiąca, nawet wersję produktu bez wszystkich funkcji, a założyciele często zostają na etacie do czasu, gdy sprzedaż pokrywa koszty.
Ile realnie dają Ulga na start i preferencyjny ZUS?
Ulgi w składkach ZUS to około 46,9 tys. zł, których przy stawkach z 2026 roku nie trzeba wydać w pierwszych 30 miesiącach działalności. Przez 6 miesięcy Ulgi na start składki społeczne wynoszą 0 zł, a przez kolejne 24 miesiące preferencyjne składki społeczne to 456,18 zł. Pełny ZUS bez składki zdrowotnej, czyli składki społeczne i Fundusz Pracy, kosztuje w 2026 roku 1 926,76 zł miesięcznie.
| Okres | Składki społeczne miesięcznie (2026) | Oszczędność względem pełnego ZUS (1 926,76 zł) |
|---|---|---|
| Ulga na start, miesiące 1–6 | 0 zł | 6 × 1 926,76 zł = 11 560,56 zł |
| Preferencyjne składki, miesiące 7–30 | 456,18 zł | 24 × 1 470,58 zł = 35 293,92 zł |
| Razem przez 30 miesięcy | – | ok. 46 854 zł |
Wyliczenie zakłada stawki z 2026 roku przez cały okres, dobrowolną składkę chorobową i składkę wypadkową 1,67%. Pełny ZUS liczymy od podstawy 5 652 zł, a preferencyjny od 1 441,80 zł, czyli 30% płacy minimalnej. Przy preferencyjnych składkach nie płaci się Funduszu Pracy. W kolejnych latach kwoty zmienią się razem z płacą minimalną i prognozą przeciętnego wynagrodzenia. Składkę zdrowotną płaci się normalnie, a niższe składki oznaczają niższą przyszłą emeryturę i niższe zasiłki. Szczegóły ulg, Małego ZUS Plus i składki zdrowotnej opisujemy w poradniku o zakładaniu firmy.
Pożyczka od rodziny – jak uniknąć podatku?
Pożyczka od najbliższej rodziny może być zwolniona z podatku od czynności cywilnoprawnych. Do najbliższej rodziny należą małżonek, dzieci i wnuki, rodzice i dziadkowie, pasierb, rodzeństwo, ojczym i macocha. Jeśli suma pożyczek od jednej osoby w ciągu 5 lat przekracza 36 120 zł, zwolnienie działa tylko wtedy, gdy w ciągu 14 dni złożysz deklarację PCC-3, a pieniądze przyjdą przelewem[14].
Bez tego obowiązuje zwykła stawka 0,5%, a jeśli powołasz się na umowę dopiero przy kontroli urzędu skarbowego, podatek wynosi 20%.
Umowa na piśmie i przelew
Nawet przy pożyczce od rodziców spisz umowę z kwotą, terminem i zasadami spłaty. Jeśli rodzina ma objąć udziały w spółce zamiast pożyczać, ustal to przed pierwszą rundą – inwestorzy pytają o każdą osobę w strukturze udziałów.
Dotacja z urzędu pracy – ile wynosi w 2026 roku i kto ją dostanie?
Od września 2026 roku dotacja z urzędu pracy na start firmy może wynieść najwyżej 55 398,78 zł. Ustawowy limit to 6-krotność przeciętnego wynagrodzenia obowiązującego w dniu zawarcia umowy[4]. Od 1 września 2026 roku jest to przeciętne wynagrodzenie z drugiego kwartału 2026 roku, które według komunikatu prezesa GUS wyniosło 9 233,13 zł[6]. Dotację dostaje zarejestrowana osoba bezrobotna, która przez 12 miesięcy przed wnioskiem nie prowadziła firmy, a po otrzymaniu pieniędzy prowadzi działalność co najmniej rok.
Od 1 czerwca 2025 roku zasady wynikają z ustawy z 20 marca 2025 roku o rynku pracy i służbach zatrudnienia (art. 147–153), a pomoc nazywa się dofinansowaniem podjęcia działalności gospodarczej[4]. Limit z ustawy to maksimum – kwotę ustala starosta i bywa ona niższa. Grodzki Urząd Pracy w Krakowie przyznawał w 2026 roku 35 tys. zł.
Regulaminy urzędów pracy na 2026 rok zawierają zwykle podobne obowiązki[5].
- Forma pomocy musi być wpisana w Indywidualny Plan Działania osoby bezrobotnej.
- Umowa wymaga zabezpieczenia – poręczenia, weksla z poręczeniem, gwarancji bankowej albo blokady środków na rachunku.
- Pieniądze rozlicza się w ciągu 2 miesięcy od rozpoczęcia działalności, a VAT odliczony od zakupów trzeba zwrócić.
- Działalność trwa co najmniej 12 miesięcy, zawieszenie łącznie najwyżej 6 miesięcy, a w tym czasie nie wolno podjąć zatrudnienia.
- Przy naruszeniu umowy całą kwotę zwraca się z odsetkami ustawowymi.
Dotacja jest pomocą de minimis. Od 1 stycznia 2024 roku jedno przedsiębiorstwo może dostać takiej pomocy najwyżej 300 tys. euro w ciągu 3 lat liczonych wstecz od dnia jej udzielenia[11]. Wcześniej limit wynosił 200 tys. euro.
Limit z ustawy a kwota w twoim urzędzie
Limit 55 398,78 zł obowiązuje od 1 września 2026 roku. Zmieni się od pierwszego dnia miesiąca po ogłoszeniu przez GUS przeciętnego wynagrodzenia za trzeci kwartał 2026 roku, czyli zwykle od grudnia. Wysokość dotacji, terminy naborów i katalog wydatków każdy powiatowy urząd pracy ogłasza osobno.
Na co można przeznaczyć dofinansowanie z urzędu pracy?
Dofinansowanie przeznacza się na zakupy potrzebne do uruchomienia firmy, opisane w specyfikacji wydatków we wniosku – najczęściej sprzęt, narzędzia, oprogramowanie, wyposażenie i towar na start. Regulamin urzędu ustala, czego sfinansować nie można i do jakiej kwoty można kupić niektóre rzeczy.
W regulaminie jednego z urzędów pracy na 2026 rok znalazły się takie wyłączenia[5].
- Leasing, udziały, akcje i obligacje.
- Samochód osobowy (z wyjątkami dla nauki jazdy i taksówek) oraz środek transportu za więcej niż połowę kwoty dotacji.
- Remont i adaptacja lokalu, podatki, składki i opłaty eksploatacyjne.
- Szkolenia i kursy.
- Towary i materiały za więcej niż 30% dotacji.
- Telefon lub tablet droższy niż 2 000 zł, reklama za więcej niż 2 000 zł i doradztwo za więcej niż 1 000 zł.
Dotacje na otwarcie firmy 2026 dla pracujących – co zostaje?
Osoba zatrudniona na etacie nie dostanie dotacji z urzędu pracy, bo ta jest przeznaczona dla bezrobotnych. Pracującym zostają przede wszystkim inkubacja i granty dla startupów z PARP, programy regionalne finansowane z funduszy europejskich oraz ulgi w ZUS po założeniu firmy. Pożyczka na start z programu BGK jest przeznaczona dla wybranych grup, które opisujemy niżej.
Oferta regionalna różni się w zależności od województwa – obejmuje akceleratory, pożyczki rozwojowe i vouchery na usługi doradcze. Aktualne nabory publikuje Portal Funduszy Europejskich.
Pożyczka na start – BGK i fundusze regionalne
Pożyczka na podjęcie działalności z rządowego programu Pierwszy biznes – Wsparcie w starcie wynosi do 20-krotności przeciętnego wynagrodzenia, czyli w 2026 roku do około 185 tys. zł. Ma stałe oprocentowanie 0,25% w skali roku, okres spłaty do 7 lat i karencję do 12 miesięcy[7]. Program koordynuje Bank Gospodarstwa Krajowego, a wnioski przyjmują regionalni pośrednicy finansowi.
Z pożyczki mogą skorzystać m.in. osoby bezrobotne, poszukujące pracy i niezatrudnione, studenci ostatniego roku, opiekunowie osób z niepełnosprawnością i osoby wracające z zagranicy. Warunkiem jest brak działalności gospodarczej w ciągu 12 miesięcy przed wnioskiem. Po co najmniej 12 miesiącach prowadzenia firmy część pożyczki równa 6-krotności przeciętnego wynagrodzenia może zostać jednorazowo umorzona[7].
Przy tak niskim oprocentowaniu spłaca się prawie wyłącznie kapitał. Pożyczka 100 tys. zł spłacana w 72 ratach po rocznej karencji oznacza ratę około 1 400 zł miesięcznie. Odsetki od spłacanego kapitału wyniosą łącznie około 760 zł (wyliczenie orientacyjne, bez odsetek z okresu karencji).
Poza programem BGK działają pożyczki z funduszy europejskich udzielane przez regionalne fundusze rozwoju i pośredników. Mają różne nazwy w województwach, na przykład pożyczka rozwojowa albo pożyczka na samozatrudnienie, i zwykle są oprocentowane niżej niż kredyt bankowy.
Dotacje dla startupów – PARP, FENG i Platformy startowe
Bezzwrotne pieniądze dla startupów w 2026 roku rozdziela przede wszystkim PARP w programach Fundusze Europejskie dla Nowoczesnej Gospodarki (FENG) i Fundusze Europejskie dla Polski Wschodniej (FEPW). Granty wynoszą od kilkudziesięciu tysięcy złotych na inkubację pomysłu do 2 mln zł na rozwój firmy z Polski Wschodniej. Nabory są okresowe, a pieniądze trafiają do startupów przez operatorów programów.
Broszura PARP z czerwca 2026 roku wymienia kilka ścieżek[8].
- Inkubacja w FENG na etapie pomysłu – pakiety usług i środki na MVP o wartości od 40 do 50 tys. zł.
- Startup Booster Poland – akceleracja z grantem do 400 tys. zł w ścieżkach Scale Up Green (gospodarka obiegu zamkniętego) i Tech Impact (startupy przyjmowane po naborze operatorów zakończonym 17 lipca 2026 roku). Ścieżka Smart UP jest już zakończona.
- Platformy startowe dla nowych pomysłów (FEPW) – inkubacja przed założeniem spółki o wartości około 90–100 tys. zł, potem Komponent IIa z grantem do 600 tys. zł i Komponent IIb do 2 mln zł przy dofinansowaniu 85%.
| Pieniądze publiczne na start (2026) | Kwota | Co oddajesz | Dla kogo |
|---|---|---|---|
| Dofinansowanie z urzędu pracy | do 55 398,78 zł | 12 miesięcy działalności, rozliczenie, zabezpieczenie | zarejestrowani bezrobotni |
| Pożyczka Pierwszy biznes – Wsparcie w starcie | do ok. 185 tys. zł | spłata do 7 lat przy 0,25% rocznie | bezrobotni, poszukujący pracy, studenci ostatniego roku |
| Inkubacja FENG i FEPW | 40–100 tys. zł w usługach i grantach | czas, realizacja kamieni milowych | osoby z pomysłem przed założeniem spółki |
| Platformy startowe IIa / IIb | do 600 tys. zł / do 2 mln zł | 15% wkładu własnego, rozliczenie projektu | mikro i małe firmy z Polski Wschodniej po inkubacji |
| Startup Booster Poland | do 400 tys. zł | udział w akceleracji, wdrożenie u odbiorcy | startupy w ścieżkach PARP |
Granty na badania i rozwój przyznaje też Narodowe Centrum Badań i Rozwoju (NCBR), a na poziomie unijnym działa program Horyzont Europa na lata 2021–2027. Wszystkie te programy wymagają wniosku z biznesplanem, opisem innowacji, budżetu i harmonogramu, a pieniądze wypłaca się zwykle w transzach po rozliczeniu kolejnych etapów.
Eksperci PARP Hubert Adamczyk i Jacek Bukowicki opowiadają, jak programy akceleracyjne pomagają zamienić pomysł w produkt i wejść z nim na rynek.
Inkubator czy akcelerator – czym się różnią?
Inkubator a akcelerator to dwa różne etapy wsparcia. Inkubator przedsiębiorczości pomaga przejść od pomysłu do działającej firmy – daje biuro lub laboratorium na preferencyjnych warunkach, doradztwo i pierwsze kontakty. Akcelerator pracuje z firmą, która ma już produkt, i w kilka miesięcy przygotowuje ją do sprzedaży, wejścia na nowy rynek albo rozmów z inwestorem. Często daje przy tym grant albo inwestuje w zamian za udziały.
Anioł biznesu – kim jest i jak pozyskać jego kapitał?
Anioł biznesu to osoba prywatna, która inwestuje własne pieniądze w młodą firmę w zamian za mniejszościowy pakiet udziałów. Wnosi też doświadczenie i kontakty, dlatego jego wsparcie nazywa się smart money. Aniołowie wchodzą wcześniej niż fundusze VC – często na etapie pre-seed, gdy firma ma pierwszy produkt, ale jeszcze niewielką sprzedaż.
Polska Agencja Rozwoju Przedsiębiorczości opisuje to krótko.
„Jest to osoba, która dysponuje własnym kapitałem i chciałaby przeznaczyć go na finansowanie zewnętrznych przedsiębiorstw.”
— PARP, Pozyskanie kapitału od Aniołów Biznesu (2012)[9]
Aniołowie biznesu brali udział w połowie wszystkich transakcji na polskim rynku VC w 2025 roku[2], często razem z funduszami w tej samej rundzie. Pojedynczy anioł inwestuje zwykle dziesiątki lub setki tysięcy złotych, a kilku aniołów w jednej rundzie może złożyć się na kwotę liczoną w milionach. Pieniądze wchodzą do spółki jako podwyższenie kapitału albo jako pożyczka, która przy następnej rundzie zamienia się w udziały.
Od funduszu VC anioła biznesu odróżnia przede wszystkim pochodzenie pieniędzy. Inwestuje swoje środki, więc sam decyduje, szybciej podpisuje umowę i częściej angażuje się w codzienną pracę firmy. Fundusz zarządza pieniędzmi swoich inwestorów, ma komitet inwestycyjny, procedury i z góry określony termin wyjścia z inwestycji. Obaj jednak, jako współwłaściciele, zyskują wpływ na decyzje i część kontroli nad firmą. Dojrzalsze spółki, które już zarabiają, finansują z kolei fundusze private equity, zwykle kupując większościowe pakiety.
Gdzie szukać aniołów biznesu w Polsce?
Najłatwiej poznać aniołów biznesu przez zorganizowane sieci aniołów, które zbierają zgłoszenia startupów i pokazują wybrane projekty swoim członkom. Drugą drogą są wydarzenia z prezentacjami startupów, programy inkubatorów i akceleratorów oraz polecenia od założycieli, którzy już pozyskali takiego inwestora.
- Sieci i kluby aniołów biznesu – zgłoszenie przez formularz, potem prezentacja przed grupą inwestorów.
- Konkursy i dni demo w akceleratorach i parkach technologicznych.
- Inkubatory przy uczelniach i parkach naukowo-technologicznych.
- Rekomendacje od innych założycieli i funduszy, które inwestują razem z aniołami.
Fundusze venture capital w Polsce – jak działają i czego oczekują?
Jak działa fundusz venture capital? Zbiera pieniądze od inwestorów i lokuje je w kilkanaście lub kilkadziesiąt młodych spółek o dużym potencjale wzrostu. W zamian obejmuje udziały, a zarabia po kilku latach na ich sprzedaży. Ponieważ większość inwestycji się nie zwraca, fundusz szuka firm, które mogą urosnąć kilkudziesięciokrotnie, i na ich wyniku opiera cały portfel.
W Polsce ważnym uczestnikiem rynku jest PFR Ventures – fundusz funduszy z Grupy Polskiego Funduszu Rozwoju, który inwestuje w fundusze prowadzone przez prywatne zespoły, a te dokładają kapitał prywatny. Zespoły z portfela PFR Ventures uczestniczyły w 82 ze 183 transakcji w 2025 roku, czyli w około 45% rund[1]. Około 40% kapitału na rynku pochodziło od funduszy zagranicznych[2].
Fundusz przed inwestycją sprawdza zespół, wielkość rynku, dowody popytu i to, czy model biznesowy da się skalować. Potem przeprowadza badanie spółki (due diligence) – analizę finansów, umów, praw do produktu i struktury udziałów. Od pierwszego spotkania do pieniędzy na koncie mija zwykle kilka miesięcy.
Dr Magdalena Olczak-Nowicka z funduszu Digital Ocean Venture opowiada w podcaście DoradcaTV o etapach inwestycji, roli PFR i wyjściu funduszu z inwestycji.
Term sheet, wycena i rozwodnienie udziałów – przykład w liczbach
Term sheet to wstępny dokument z warunkami inwestycji – kwotą, wyceną, udziałem inwestora i jego prawami. Zwykle nie jest wiążący w sprawie samej inwestycji, a dopiero na jego podstawie powstaje umowa inwestycyjna. Najważniejsze w nim są wycena przed rundą (pre-money) i po rundzie (post-money), bo od nich zależy, ile udziałów oddajesz.
Każda kolejna runda zmniejsza procentowy udział dotychczasowych wspólników, co nazywa się rozwodnieniem. Tabela pokazuje przykład trzech rund z pulą opcji dla pracowników – to ilustracja mechanizmu, a nie typowe warunki rynkowe.
| Etap | Założyciele | Inwestor pre-seed | Pula opcji | Inwestor seed | Inwestor serii A |
|---|---|---|---|---|---|
| Start | 100% | – | – | – | – |
| Pre-seed – 10% za 300 tys. zł (post-money 3 mln zł) | 90% | 10% | – | – | – |
| Pula opcji 10% przed rundą seed | 81% | 9% | 10% | – | – |
| Seed – 20% za 4 mln zł (post-money 20 mln zł) | 64,8% | 7,2% | 8% | 20% | – |
| Seria A – 20% za 15 mln zł (post-money 75 mln zł) | 51,84% | 5,76% | 6,4% | 16% | 20% |
Po trzech rundach założyciele mają nieco ponad połowę spółki, ale ich pakiet jest wart na papierze około 38,9 mln zł. Kwota rundy seed w przykładzie jest zbliżona do mediany wszystkich rund z 2025 roku. Rozwodnienie nie jest stratą, jeśli wartość firmy rośnie szybciej niż spada twój udział. Staje się nią, gdy spółka nie dowiezie kamieni milowych i kolejna runda odbywa się po niższej wycenie.
Term sheet jest niewiążący, umowa – już tak
W term sheecie pojawiają się zapisy, które później wracają w umowie inwestycyjnej – prawo inwestora do pierwszeństwa przy sprzedaży spółki, ochrona przed rozwodnieniem, prawo weta w wybranych sprawach. Przed podpisaniem dobrze jest omówić je z prawnikiem, który zna transakcje venture capital.
Vesting i cap table – o co zapyta inwestor?
Cap table to tabela z aktualną strukturą udziałów – kto ma ile udziałów, opcji i praw do przyszłych udziałów. Vesting to zasada, według której założyciel albo pracownik nabywa udziały stopniowo, przez kilka lat pracy dla spółki. Inwestor pyta o oba, bo chce wiedzieć, że najważniejsze osoby zostaną w firmie po otrzymaniu pieniędzy.
Uporządkowanie tych spraw ułatwia prosta spółka akcyjna, o której piszemy niżej, bo pozwala wydawać akcje za pracę i usługi.
Crowdfunding udziałowy i nagrodowy – zasady w Polsce
Crowdfunding udziałowy to zbieranie kapitału od wielu drobnych inwestorów przez platformę internetową w zamian za udziały lub akcje. W Unii Europejskiej reguluje go rozporządzenie (UE) 2020/1503, a w Polsce dodatkowo ustawa z 7 lipca 2022 roku o finansowaniu społecznościowym dla przedsięwzięć gospodarczych. Platforma musi mieć zezwolenie Komisji Nadzoru Finansowego.
Rozporządzenie stosuje się od 10 listopada 2021 roku[10]. Obejmuje oferty do 5 mln euro, liczone w okresie 12 miesięcy dla jednej spółki. Chroni też inwestorów, którzy nie są profesjonalistami. Taki inwestor przechodzi test wiedzy i symulację zdolności do poniesienia straty, liczonej jako 10% jego majątku netto. Przed inwestycją wyższą niż 1 000 euro lub 5% majątku netto (zależnie od tego, która kwota jest wyższa) dostaje ostrzeżenie i musi wyraźnie potwierdzić, że rozumie ryzyko. Ofertę może wycofać bez podania przyczyny przez 4 dni kalendarzowe.
Dla startupu oznacza to przygotowanie krótkiego dokumentu z informacjami dla inwestorów (KIIS) zamiast prospektu emisyjnego i kampanii, która przekona setki osób. Crowdfunding udziałowy najlepiej sprawdza się w firmach z produktem dla konsumentów i rozpoznawalną marką, bo inwestorzy często są też klientami. Dla inwestora to inwestycja wysokiego ryzyka, w której można stracić całą wpłaconą kwotę.
Crowdfunding nagrodowy działa inaczej – wspierający płacą za przyszły produkt lub nagrodę i nie dostają udziałów. To w praktyce przedsprzedaż, która finansuje pierwszą serię produkcji i sprawdza popyt. Wpłaty zwykle traktuje się podatkowo jak przychód ze sprzedaży, dlatego rozliczenie najlepiej ustalić z księgowym przed startem kampanii.
Sprawdź platformę, zanim zaczniesz
Przed wyborem platformy crowdfundingu udziałowego sprawdź na stronie KNF lub w rejestrze Europejskiego Urzędu Nadzoru Giełd i Papierów Wartościowych (ESMA), czy ma zezwolenie na prowadzenie takiej działalności.
Kredyt i leasing na start firmy – kiedy dług ma sens?
Kredyt dla nowej firmy jest trudno dostępny, bo bank ocenia zdolność kredytową na podstawie historii przychodów, a startup jej nie ma. Bez kilkunastu miesięcy sprzedaży bank zwykle oczekuje zabezpieczenia majątkiem założyciela albo poręczenia. Dług ma sens wtedy, gdy firma ma już stałe przychody, a pieniądze idą na konkretny sprzęt, towar albo finansowanie należności.
Z kredytu korzysta tylko 7% polskich startupów[3]. Częściej pojawia się leasing, czyli umowa, w której firma używa sprzętu lub samochodu i płaci raty, a po zakończeniu umowy może go wykupić. Leasing wymaga mniejszego wkładu na start niż zakup za gotówkę, ale łączny koszt jest wyższy, a przedmiot do końca umowy należy do firmy leasingowej.
| Dług dla młodej firmy | Zalety | Wady |
|---|---|---|
| Kredyt bankowy | zachowujesz wszystkie udziały, koszt znany z góry | wymaga historii przychodów i zabezpieczenia, raty od razu |
| Leasing | mniejszy wkład własny, raty w kosztach firmy | wyższy koszt całkowity, przedmiot nie jest twój do wykupu |
| Pożyczka z funduszu regionalnego | niższe oprocentowanie niż w banku | ograniczona pula i warunki programu |
Bank i inwestor czytają te same liczby – przychody, koszty, przepływy pieniężne i zadłużenie. Odsyłamy do naszego poradnika o tym, jak czytać sprawozdanie finansowe firmy, w którym wyjaśniamy, na co patrzy analityk kredytowy.
Ulgi podatkowe i forma prawna dla startupu – IP Box, ulga B+R i PSA
Startup technologiczny może zmniejszyć podatek albo dostać zwrot gotówki dzięki ulgom na badania i rozwój. Najważniejsze to ulga B+R, IP Box i ulga na prototyp. Dla firm, które tworzą własny produkt, działają one jak dodatkowe finansowanie, choć wymagają starannej ewidencji kosztów.
- Ulga B+R – pozwala odliczyć od dochodu 200% kosztów wynagrodzeń osób pracujących przy badaniach i rozwoju oraz 100% pozostałych kosztów kwalifikowanych. Niewykorzystaną ulgę można odliczać przez kolejne 6 lat[12].
- Zwrot gotówkowy z ulgi B+R – mikro, mała lub średnia firma, która zaczęła działalność w danym lub poprzednim roku i ma stratę albo zbyt niski dochód, może zamiast odliczenia dostać zwrot 12% lub 19% nieodliczonej kwoty. Taki zwrot jest pomocą de minimis[12].
- IP Box – dochód z kwalifikowanych praw własności intelektualnej, na przykład z autorskiego programu komputerowego, opodatkowany stawką 5%, w proporcji wyliczonej wskaźnikiem nexus[13].
- Ulga na prototyp – odliczenie 30% kosztów produkcji próbnej nowego produktu i wprowadzenia go na rynek, do 10% dochodu[13].
Prosta spółka akcyjna – czy to forma dla startupu?
Prosta spółka akcyjna (PSA) powstała z myślą o startupach i działa od 1 lipca 2021 roku. Kapitał akcyjny może wynosić 1 zł, akcje można wydać w zamian za pracę lub usługi, a spółkę zakłada się przez internet[15]. To ułatwia przyjmowanie wspólników z know-how, programy opcyjne i kolejne rundy finansowania.
Jak przygotować startup do rozmowy z inwestorem lub wniosku o dotację?
Inwestor i oceniający wniosek o dotację pytają o to samo – jaki problem rozwiązujesz, kto za to zapłaci, ile pieniędzy potrzebujesz i co dzięki nim osiągniesz. Zanim wyślesz prezentację (pitch deck), przygotuj model finansowy na 18–24 miesiące, uporządkowaną strukturę udziałów i dowody, że klienci chcą produktu.
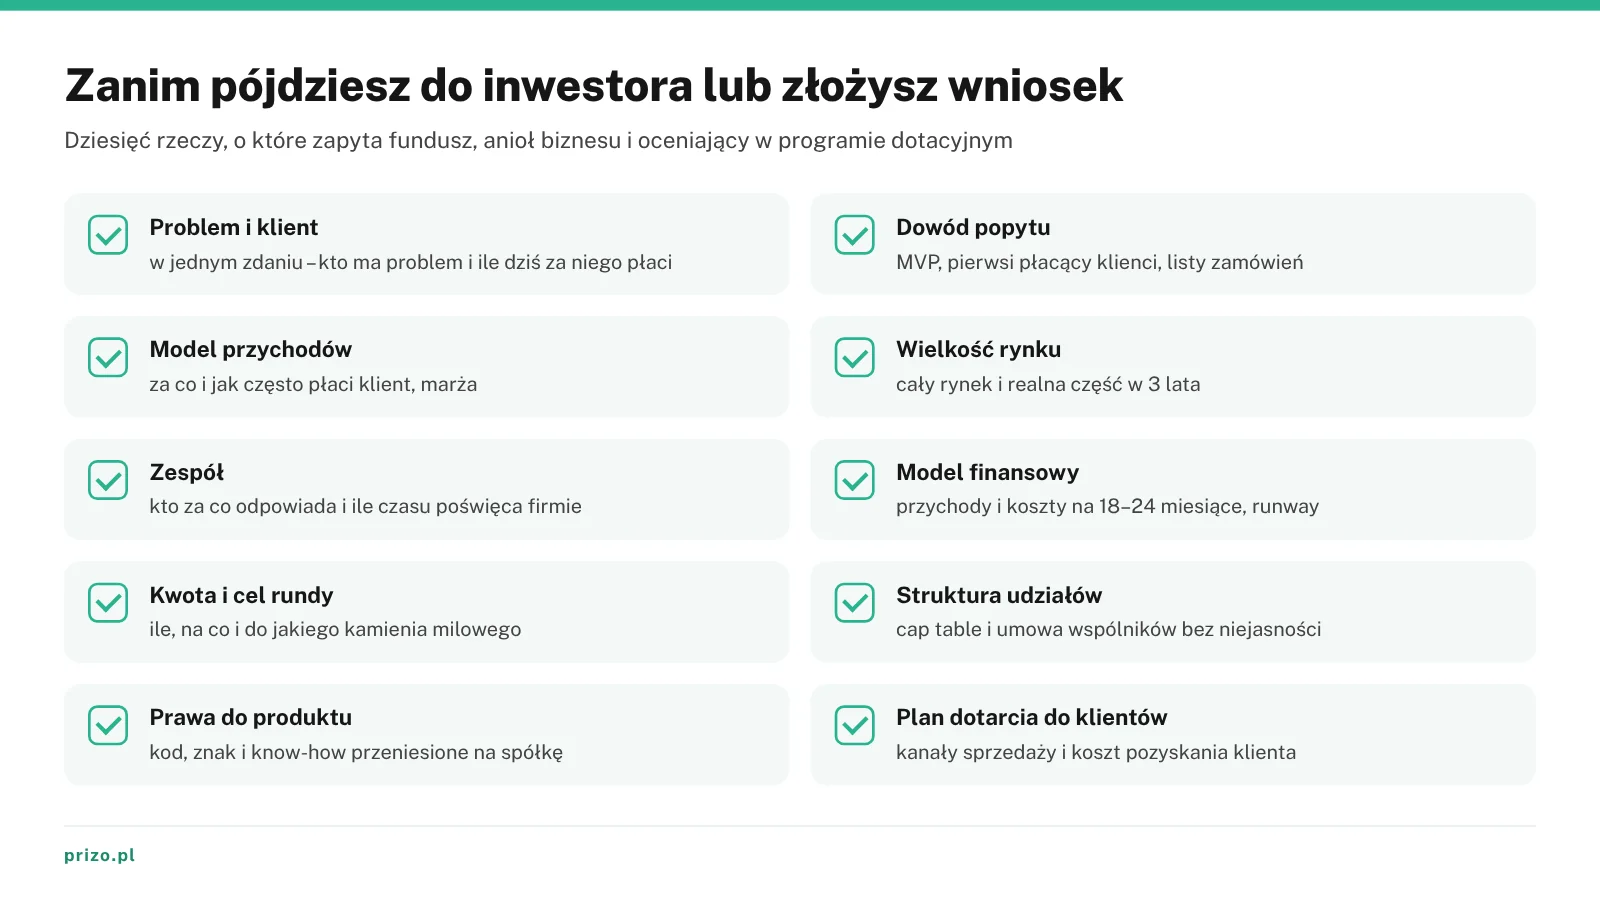
W prezentacji inwestor szuka też opisu tego, jak firma dotrze do klientów i ile ją to będzie kosztować. W osobnym poradniku pokazujemy, jak przygotować plan marketingowy dla małej firmy. Inwestor porównuje startup także z innymi sposobami lokowania pieniędzy. Więcej o tym piszemy we wpisie o podstawach rynków finansowych.
Kwota rundy powinna wynikać z planu, a nie z tego, ile ktoś jest gotów dać. Na przykład runda 4,2 mln zł starczy na 24 miesiące, jeśli firma wydaje 175 tys. zł miesięcznie (np. 7 osób po około 20 tys. zł kosztu i 35 tys. zł innych kosztów). W tym czasie firma musi osiągnąć wyniki, które uzasadnią kolejną rundę po wyższej wycenie.
Ten poradnik ma charakter informacyjny i nie jest poradą inwestycyjną, prawną ani podatkową. Warunki programów, kwoty i przepisy sprawdzaj w źródłach, które podajemy niżej, a przed podpisaniem umowy inwestycyjnej skonsultuj ją z prawnikiem.
Najczęściej zadawane pytania
Skąd wziąć pieniądze na startup bez inwestora?
Bez inwestora startup finansuje się z oszczędności i pieniędzy od rodziny, z dotacji z urzędu pracy (dla bezrobotnych do 55 398,78 zł), z preferencyjnej pożyczki na start do około 185 tys. zł, z grantów PARP na inkubację i akcelerację oraz z przedsprzedaży w crowdfundingu nagrodowym. Przy stawkach z 2026 roku ulgi w ZUS zmniejszają koszty pierwszych 30 miesięcy o około 46,9 tys. zł.
Ile wynosi dotacja z urzędu pracy w 2026 roku?
Dotacja może wynieść najwyżej 6-krotność przeciętnego wynagrodzenia, czyli od 1 września 2026 roku 55 398,78 zł. To limit ustawowy – konkretną kwotę ustala starosta i bywa ona niższa, na przykład 35 tys. zł w Krakowie w 2026 roku. Kwota zmienia się po każdym kwartalnym komunikacie GUS o przeciętnym wynagrodzeniu, więc przed złożeniem wniosku sprawdź aktualny limit w swoim powiatowym urzędzie pracy.
Ile trzeba prowadzić firmę po dotacji z urzędu pracy?
Firmę trzeba prowadzić co najmniej 12 miesięcy. Do tego okresu nie wlicza się zawieszenia działalności, które łącznie nie może trwać dłużej niż 6 miesięcy. W tym czasie nie wolno podjąć zatrudnienia na etacie. Jeśli firma zostanie zamknięta wcześniej albo pieniądze zostaną wydane niezgodnie z umową, całą dotację trzeba zwrócić razem z odsetkami ustawowymi.
Ile udziałów oddaje się aniołowi biznesu?
Anioł biznesu obejmuje zwykle pakiet mniejszościowy, a jego wielkość zależy od kwoty i wyceny firmy. Jeśli startup wyceniony po rundzie na 3 mln zł pozyskuje 300 tys. zł, inwestor dostaje 10% udziałów. Przy kolejnych rundach udział każdego wspólnika maleje, dlatego założyciele planują, ile spółki chcą zachować po serii A.
Czym różni się anioł biznesu od funduszu VC?
Anioł biznesu inwestuje własne pieniądze, sam podejmuje decyzję i często wchodzi na wcześniejszym etapie, gdy potrzebne są setki tysięcy złotych. Fundusz venture capital inwestuje pieniądze swoich inwestorów, ma komitet inwestycyjny i procedury, wchodzi w rundy liczone w milionach i z góry planuje wyjście z inwestycji po kilku latach.
Czy crowdfunding udziałowy jest bezpieczny dla inwestora?
To inwestycja wysokiego ryzyka, w której można stracić całą wpłaconą kwotę, bo większość młodych spółek nie odnosi sukcesu. Rozporządzenie unijne chroni inwestorów nieprofesjonalnych testem wiedzy, ostrzeżeniem przy inwestycji powyżej 1 000 euro lub 5% majątku netto i 4 dniami na wycofanie oferty. Platforma musi mieć zezwolenie KNF.
Czy startup dostanie kredyt w banku?
Na samym początku rzadko, bo bank ocenia historię przychodów, której startup nie ma. Kredyt jest możliwy przy zabezpieczeniu majątkiem założyciela albo poręczeniu, a łatwiej o niego, gdy firma ma już kilkanaście miesięcy stałej sprzedaży. Wcześniej młode firmy częściej korzystają z preferencyjnych pożyczek na start i pożyczek z funduszy regionalnych.
Źródła
- PFR Ventures, BGK, Inovo.vc, Vinci – Transakcje na polskim rynku VC 2025 – https://pfrventures.pl/document/2802
- PFR Ventures – komunikat o rynku venture capital w Polsce w 2025 roku – https://pfrventures.pl/document/2799
- Fundacja Startup Poland – raport Polskie Startupy 2024 – https://startuppoland.org/wp-content/uploads/2024/11/POLSKIE-STARTUPY-2024.pdf
- Ustawa z dnia 20 marca 2025 r. o rynku pracy i służbach zatrudnienia (Dz.U. 2025 poz. 620) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20250000620
- Powiatowy Urząd Pracy – informacja dotycząca zasad udzielania dofinansowania podjęcia działalności gospodarczej w 2026 r. – https://czarnkow.praca.gov.pl/documents/d/powiatowy-urzad-pracy-w-kolbuszowej/informacja-dotyczaca-zasad-udzielania-dofinansowania-2026
- Komunikat Prezesa GUS z dnia 10 sierpnia 2026 r. w sprawie przeciętnego wynagrodzenia w drugim kwartale 2026 r. (M.P. 2026 poz. 779) – https://eli.gov.pl/eli/MP/2026/779/ogl
- Powiatowy Urząd Pracy w Gdyni – Pożyczka na podjęcie działalności gospodarczej (program Pierwszy biznes – Wsparcie w starcie) – https://gdynia.praca.gov.pl/dla-bezrobotnych-i-poszukujacych-pracy/formy-wsparcia/pozyczka-na-podjecie-dzialalnosci-gospodarczej
- PARP – Twój pomysł. Nasze wsparcie. Fundusze Europejskie z PARP dla startupów (czerwiec 2026) – https://en.parp.gov.pl/storage/publications/pdf/FE-broszura-210x210startup-2026_24_06_2026.pdf
- PARP – Pozyskanie kapitału od Aniołów Biznesu – https://www.parp.gov.pl/component/content/article/52412:pozyskanie-kapitalu-od-aniolow-biznesu
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2020/1503 z dnia 7 października 2020 r. w sprawie europejskich dostawców usług finansowania społecznościowego dla przedsięwzięć gospodarczych – https://eur-lex.europa.eu/legal-content/PL/TXT/?uri=CELEX:32020R1503
- UOKiK – Zasady pomocy de minimis – https://uokik.gov.pl/zasady-pomocy-de-minimis
- Ministerstwo Finansów, podatki.gov.pl – Ulga badawczo-rozwojowa PIT – https://www.podatki.gov.pl/ulgi-i-odliczenia/ulga-badawczo-rozwojowa-pit
- Ministerstwo Finansów – Przewodnik podatkowy inwestora. Ulgi i zachęty (stan prawny na 1 stycznia 2026 r.) – https://podatki.gov.pl/media/5g3a1aqt/przewodnik-podatkowy-inwestora-ulgi-i-zachety-pl-2026.pdf
- Ministerstwo Finansów, podatki.gov.pl – Pożyczka w rodzinie a podatek PCC. Jak uzyskać zwolnienie? – https://www.podatki.gov.pl/poradniki-i-informatory/pozyczka-miedzy-czlonkami-najblizszej-rodziny-zwolnienie-od-podatku-pcc
- Ministerstwo Rozwoju i Technologii – Prosta spółka akcyjna – teraz możesz ją założyć – https://www.gov.pl/web/rozwoj-technologia/prosta-spolka-akcyjna–teraz-mozesz-ja-zalozyc
