

Działalność nierejestrowana to drobna działalność zarobkowa osoby fizycznej, której przychód należny nie przekracza 10 813,50 zł w żadnym kwartale 2026 roku. Nierejestrowana działalność gospodarcza, jak potocznie się ją nazywa, nie wymaga wpisu do CEIDG ani zgłoszenia do ZUS, a jej zasady opisuje art. 5 Prawa przedsiębiorców. W poradniku pokazujemy, jak policzyć limit, podatek w PIT-36 i składki. Wyjaśniamy też, kiedy potrzebujesz kasy fiskalnej, rejestracji do VAT lub KSeF, i porównujemy koszty z jednoosobową firmą. Stan prawny opisujemy na 12 października 2026 roku.
W skrócie
Poniżej zbieramy najważniejsze liczby z poradnika według stanu na 12 października 2026 roku.
- Limit w 2026 roku wynosi 10 813,50 zł przychodu należnego na kwartał, a w 2027 roku wzrośnie do 11 137,50 zł.
- Przez cały 2026 rok możesz bez rejestracji osiągnąć najwyżej 43 254 zł przychodu.
- Przy sprzedaży towarów nie płacisz składek, więc koszt ZUS wynosi 0 zł.
- Dochód rozliczasz w PIT-36 do 30 kwietnia następnego roku, bez zaliczek w trakcie roku.
- Po przekroczeniu limitu masz 7 dni na złożenie wniosku o wpis do CEIDG.
- Fakturę dla firmy wystawisz od 1 stycznia 2027 roku tylko w KSeF.
Czym jest działalność nierejestrowana
Działalność nierejestrowana to zarobkowa działalność osoby fizycznej, której nie rejestrujesz w CEIDG, bo przychód należny nie przekracza w żadnym kwartale 225% minimalnego wynagrodzenia. Drugim warunkiem jest to, że w ostatnich 60 miesiącach nie prowadziłeś firmy. Ten limit wynosi w 2026 roku 10 813,50 zł na kwartał[1].
Nie stanowi działalności gospodarczej działalność wykonywana przez osobę fizyczną, której przychód należny z tej działalności nie przekracza w żadnym kwartale 225% kwoty minimalnego wynagrodzenia, o którym mowa w ustawie z dnia 10 października 2002 r. o minimalnym wynagrodzeniu za pracę (Dz. U. z 2024 r. poz. 1773), i która w okresie ostatnich 60 miesięcy nie wykonywała działalności gospodarczej.
– art. 5 ust. 1 ustawy z 6 marca 2018 r. – Prawo przedsiębiorców, w brzmieniu obowiązującym od 1 stycznia 2026 r.[1]
Kwartalny limit wprowadziła ustawa z 25 lipca 2025 roku o zmianie niektórych ustaw w celu uproszczenia procedur administracyjnych oraz wsparcia przedsiębiorczości (Dz.U. 2025 poz. 1168). Zmiana weszła w życie 1 stycznia 2026 roku[2]. Wcześniej limit liczyło się co miesiąc.
Warunków jest pięć i musisz spełnić wszystkie naraz.
- Działasz jako osoba fizyczna, a nie w spółce cywilnej, bo art. 5 ust. 5 wprost wyłącza z tej formy działalność w spółce[1].
- Twój przychód należny nie przekracza 10 813,50 zł w żadnym kwartale 2026 roku.
- W ostatnich 60 miesiącach nie prowadziłeś działalności gospodarczej[4].
- Działalność nie wymaga koncesji, zezwolenia ani wpisu do rejestru działalności regulowanej[4].
- Jeśli jesteś cudzoziemcem, musisz mieć prawo do prowadzenia w Polsce działalności na takich samych zasadach jak Polacy. Od 1 czerwca 2025 roku art. 5 ust. 7 wyłącza z tej formy pozostałe osoby zagraniczne[1].
Projekt z 2023 roku, który skracał okres 60 miesięcy do 24 miesięcy, nie wszedł w życie[1]. Działalność nierejestrowana nie jest firmą, więc nie ma nazwy ani wpisu do CEIDG, a identyfikuje cię numer PESEL.
Działalność nierejestrowana a działalność gospodarcza – czym się różnią
Według art. 3 Prawa przedsiębiorców działalność gospodarcza to zorganizowana działalność zarobkowa, wykonywana we własnym imieniu i w sposób ciągły. Działalność nierejestrowana ma te same cechy, ale ustawa wyłącza ją spod tej definicji z powodu niskiego przychodu. Zarabiasz więc regularnie i we własnym imieniu, a mimo to nie rejestrujesz firmy[1].
Przedsiębiorca składa wniosek do CEIDG, płaci składki do ZUS i wybiera formę opodatkowania. Ty nie robisz żadnej z tych rzeczy, a dochód rozliczasz jako przychód z innych źródeł na skali podatkowej[3]. Inaczej wygląda VAT. Ustawa o VAT traktuje działalność nierejestrowaną jako działalność gospodarczą w rozumieniu art. 15, więc jesteś podatnikiem VAT, zwykle zwolnionym[3]. Stąd wynika obowiązek prowadzenia ewidencji sprzedaży i wystawiania dokumentów na żądanie klienta.
Limit działalności nierejestrowanej w 2026 roku
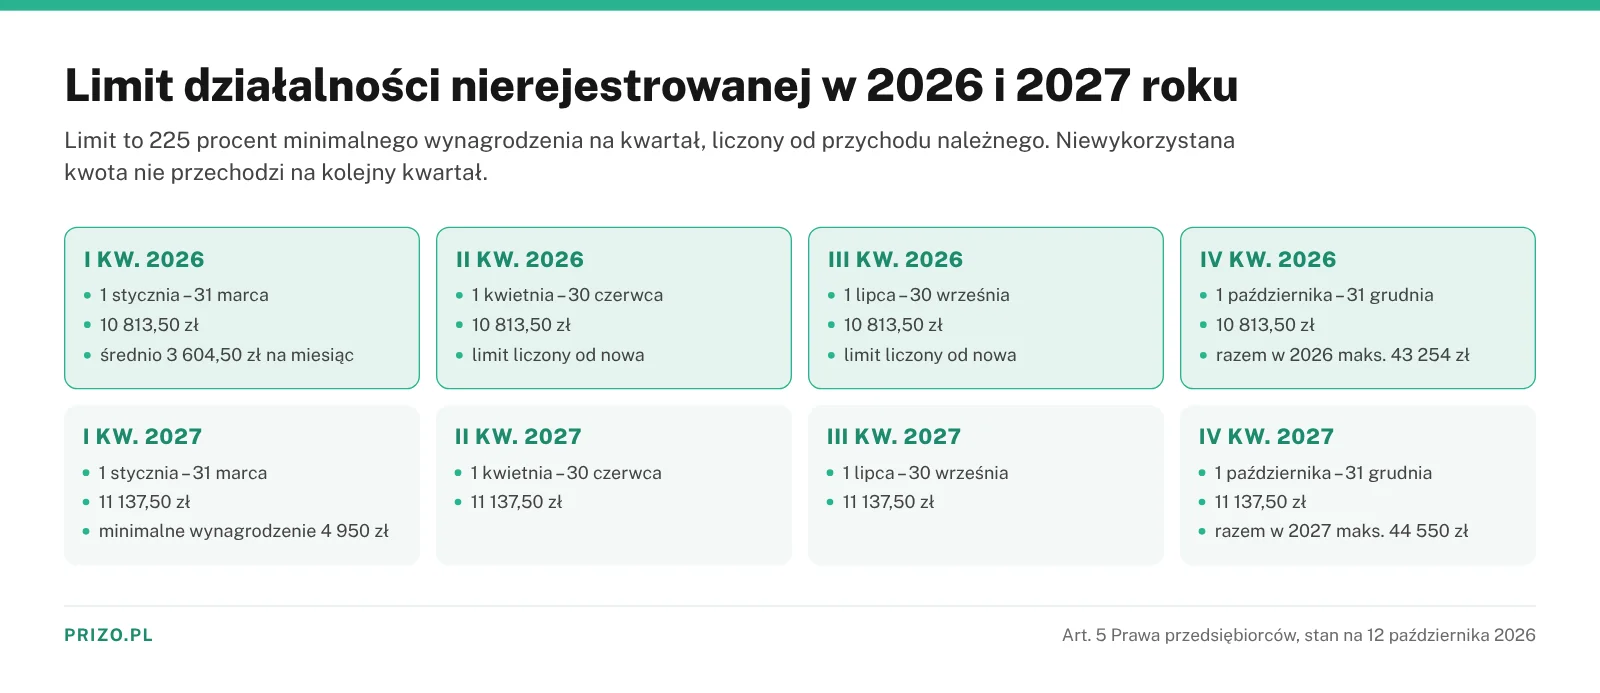
Limit działalności nierejestrowanej wynosi w 2026 roku 10 813,50 zł przychodu należnego na kwartał. To 225% minimalnego wynagrodzenia, które od 1 stycznia 2026 roku wynosi 4 806 zł brutto. W całym roku możesz więc bez rejestracji osiągnąć najwyżej 43 254 zł, jeśli w żadnym kwartale nie przekroczysz limitu[3][5].
Kwartały liczysz kalendarzowo, od 1 stycznia, 1 kwietnia, 1 lipca i 1 października. Średnio daje to 3 604,50 zł miesięcznie, ale rozkład przychodu w kwartale jest dowolny. Możesz zarobić 9 000 zł w marcu i nic w styczniu i lutym.
Niewykorzystany limit nie przechodzi na kolejny kwartał, więc słaby pierwszy kwartał nie podnosi limitu w drugim. Przychody z różnych zajęć, na przykład sprzedaży biżuterii i korepetycji, sumujesz. Pensji z etatu nie wliczasz.
Do jakiej kwoty możesz zarabiać w kolejnych latach, zależy od minimalnego wynagrodzenia. Rozporządzenie Rady Ministrów z 14 września 2026 roku ustaliło je na 2027 rok w wysokości 4 950 zł[6]. Limit wzrośnie więc do 11 137,50 zł na kwartał, czyli 44 550 zł rocznie.
Kwartalny limit pomaga przy sprzedaży sezonowej. Twórca ozdób świątecznych zarobi w listopadzie 7 000 zł bez rejestracji, choć przy miesięcznym limicie z 2025 roku musiałby założyć firmę.
Iwona Klemczak w nagraniu ze stycznia 2026 roku wyjaśnia kwartalny limit, różnicę między sprzedażą towarów a usługami i wystawianie faktury bez NIP.
Przychód należny a przychód otrzymany
Dla limitu liczy się przychód należny, czyli kwota, którą klient ma ci zapłacić, nawet jeśli jeszcze tego nie zrobił. Odejmujesz od niej zwroty towarów, bonifikaty i skonta. Dla podatku liczy się przychód otrzymany, czyli pieniądze faktycznie wpłacone. Dzień powstania przychodu należnego i dzień zapłaty mogą wypaść w różnych kwartałach, a nawet latach[1][3].
Wykonujesz usługę 28 marca 2026 roku za 3 000 zł, a klient płaci 5 kwietnia. Kwota obciąża limit pierwszego kwartału, a w podatku jest przychodem z kwietnia. Oba zdarzenia mieszczą się w PIT-36 za 2026 rok.
Inaczej jest przy usłudze z 20 grudnia 2026 roku opłaconej przelewem 2 stycznia 2027 roku. Ta kwota obciąża limit czwartego kwartału 2026 roku, a podatek od niej zapłacisz w zeznaniu za 2027 rok[3]. W ewidencji zapisuj więc dwie daty – wykonania usługi lub wydania towaru oraz zapłaty.
Jak zmieniał się limit od 2018 roku
Ta forma istnieje od 30 kwietnia 2018 roku, gdy weszło w życie Prawo przedsiębiorców. Do 30 czerwca 2023 roku limit wynosił 50% minimalnego wynagrodzenia miesięcznie. Od 1 lipca 2023 roku do końca 2025 roku było to 75% miesięcznie, a od 2026 roku obowiązuje 225% na kwartał[8][2].
| Okres | Minimalne wynagrodzenie | Zasada | Limit |
|---|---|---|---|
| 30.04–31.12.2018 | 2 100 zł | 50% miesięcznie | 1 050 zł na miesiąc |
| 2019 | 2 250 zł | 50% miesięcznie | 1 125 zł na miesiąc |
| 2020 | 2 600 zł | 50% miesięcznie | 1 300 zł na miesiąc |
| 2021 | 2 800 zł | 50% miesięcznie | 1 400 zł na miesiąc |
| 2022 | 3 010 zł | 50% miesięcznie | 1 505 zł na miesiąc |
| I–VI 2023 | 3 490 zł | 50% miesięcznie | 1 745 zł na miesiąc |
| VII–XII 2023 | 3 600 zł | 75% miesięcznie | 2 700 zł na miesiąc |
| I–VI 2024 | 4 242 zł | 75% miesięcznie | 3 181,50 zł na miesiąc |
| VII–XII 2024 | 4 300 zł | 75% miesięcznie | 3 225 zł na miesiąc |
| 2025 | 4 666 zł | 75% miesięcznie | 3 499,50 zł na miesiąc |
| 2026 | 4 806 zł | 225% kwartalnie | 10 813,50 zł na kwartał |
| 2027 | 4 950 zł | 225% kwartalnie | 11 137,50 zł na kwartał |
Limity wyliczyliśmy z minimalnego wynagrodzenia w danym okresie. Zasadę 75% od lipca 2023 roku potwierdza Zielona Linia, a kwoty na 2025 i 2026 rok podaje MF[8][3].
Co się dzieje po przekroczeniu limitu
Gdy przychód należny przekroczy limit w danym kwartale, działalność staje się działalnością gospodarczą od dnia przekroczenia. Masz wtedy 7 dni na złożenie wniosku o wpis do CEIDG. Od tego dnia obowiązują cię zasady dla przedsiębiorców, w tym ubezpieczenia w ZUS i wybór formy opodatkowania[1].
Pokażmy to na przykładzie z kalendarza. Do 17 listopada 2026 roku masz w czwartym kwartale 10 200 zł przychodu należnego, a 18 listopada realizujesz zamówienie za 900 zł. Od 18 listopada prowadzisz firmę, a wniosek do CEIDG musisz złożyć najpóźniej 25 listopada 2026 roku.
Co grozi za zwlekanie z wnioskiem? Kto wykonuje działalność gospodarczą bez wymaganego zgłoszenia do ewidencji, odpowiada z art. 60¹ Kodeksu wykroczeń. Przepis przewiduje karę ograniczenia wolności albo grzywny[9]. Rejestrację, wybór kodów PKD i pierwsze składki opisujemy w poradniku, w którym krok po kroku pokazujemy, jak założyć jednoosobową działalność gospodarczą.
Wniosek do CEIDG możesz też złożyć wcześniej, z datą startu firmy wskazaną we wniosku[1]. Jeśli w kwartale zbliżasz się do 10 813,50 zł, bezpieczniej zarejestrować firmę zawczasu niż liczyć dni po przekroczeniu.
Kto może prowadzić działalność nierejestrowaną
Działalność nierejestrowaną może prowadzić każda osoba fizyczna spełniająca warunki z art. 5 Prawa przedsiębiorców. Osoby niepełnoletnie od 13 lat zawierają umowy za zgodą przedstawiciela ustawowego. Tę formę możesz łączyć z etatem, emeryturą albo nauką. Węższe zasady mają osoby bezrobotne i cudzoziemcy, a wspólnik spółki cywilnej nie może z niej skorzystać[4].
| Grupa | Czy może | Warunek | Liczby i terminy |
|---|---|---|---|
| Pracownik na etacie | tak | umowa o pracę nie może zakazywać działalności konkurencyjnej | dochód sumuje się z pensją w PIT-36 |
| Emeryt i rencista | tak | przy wcześniejszej emeryturze lub rencie zapytaj ZUS o wpływ na świadczenie | brak składek z tej działalności |
| Student i uczeń | tak | sprzedaż towarów bez składek w każdym wieku | zlecenie do 26 lat bez zgłoszenia do ZUS |
| Niepełnoletni | tak, od 13 lat | umowy za zgodą przedstawiciela ustawowego | limit jak dla dorosłych |
| Bezrobotny | tak, w węższym zakresie | tylko umowy sprzedaży, bez zleceń i umów o dzieło | do 2 403 zł miesięcznie (50% minimalnego wynagrodzenia) |
| Cudzoziemiec | zależy od statusu | prawo do działalności na takich samych zasadach jak Polacy, np. obywatel UE, pobyt stały, Karta Polaka, obywatel Ukrainy z PESEL | zasada od 1 czerwca 2025 roku |
| Urzędnik | tak | ograniczenia wynikające z regulaminu urzędu | limit jak dla innych |
| Rolnik | tak | działalność inna niż rolnicza, bo rolnicza jest wyłączona z Prawa przedsiębiorców | agroturystyka ma osobne zasady |
| Wspólnik spółki cywilnej | nie | art. 5 ust. 5 Prawa przedsiębiorców | – |
Tabelę opracowaliśmy na podstawie biznes.gov.pl i Zielonej Linii według stanu na 12 października 2026 roku[4][10].
Najwięcej wątpliwości budzą osoby bezrobotne. Po zmianie przepisów o rynku pracy w 2025 roku bezrobotny może prowadzić działalność nierejestrowaną tylko na podstawie umów sprzedaży. Zlecenie albo umowa o dzieło odbiera status bezrobotnego. Przychód nie może przekroczyć 2 403 zł miesięcznie[4][10]. Zielona Linia radzi, by przed startem potwierdzić te zasady w powiatowym urzędzie pracy.
Wiek, etat ani emerytura nie zmieniają limitu, który dla wszystkich poza bezrobotnymi wynosi 10 813,50 zł na kwartał. Kto pobiera wcześniejszą emeryturę albo rentę, przed startem powinien zapytać w ZUS, czy przychód wpłynie na wypłatę świadczenia.
Jakie usługi i sprzedaż można prowadzić bez rejestracji
Bez rejestracji możesz sprzedawać własne wyroby i towary oraz świadczyć usługi, które nie wymagają koncesji, zezwolenia ani wpisu do rejestru działalności regulowanej. O kasie fiskalnej i VAT decyduje branża, a nie sam limit przychodu[4].
Typowe zajęcia w tej formie wymieniamy poniżej.
- korepetycje i nauka języków, także online,
- rękodzieło, na przykład biżuteria, świece i ceramika,
- grafika, tłumaczenia i pisanie tekstów,
- fotografia okolicznościowa,
- opieka nad dziećmi albo zwierzętami,
- sprzedaż internetowa własnych wyrobów lub towarów kupionych do odsprzedaży.
Czego nie można robić w działalności nierejestrowanej? Wykluczone są poniższe rodzaje działalności.
- działalność wymagająca koncesji lub zezwolenia, na przykład sprzedaż alkoholu,
- działalność regulowana, na przykład ochrona osób i mienia, usługi detektywistyczne i organizowanie imprez turystycznych,
- pośrednictwo ubezpieczeniowe i usługowe prowadzenie ksiąg rachunkowych,
- działalność w spółce cywilnej, nawet przy niskim przychodzie.
Branża wpływa też na podatki. Fryzjer czy sprzedawca elektroniki potrzebuje kasy fiskalnej od pierwszej sprzedaży, a doradztwo i jubilerstwo wymagają rejestracji w VAT[13][16]. Przy sprzedaży żywności dochodzą wymagania sanepidu, a przy przetwarzaniu danych klientów obowiązki z RODO, których przestrzeganie kontroluje UODO[4].
Gdy testujesz pomysł, pierwszych klientów pomoże ci zdobyć prosty plan marketingowy dla małej firmy, nawet oparty tylko na mediach społecznościowych i poleceniach.
Sprzedaż na Vinted, Allegro i OLX a DAC7
Sprzedaż na Vinted, Allegro czy OLX może być działalnością nierejestrowaną, gdy sprzedajesz regularnie i zarobkowo. Od 2023 roku platformy przekazują Krajowej Administracji Skarbowej dane sprzedawców w ramach DAC7. To unijna dyrektywa o wymianie informacji o sprzedawcach na platformach internetowych. Raport nie obejmuje osób, które w roku mają mniej niż 30 transakcji sprzedaży towarów i nie więcej niż 2 000 euro przychodu[11].
Raport za dany rok platforma przekazuje do 31 stycznia kolejnego roku[11]. Sam raport nie oznacza podatku ani kontroli. Kontrola opiera się na ustawie o VAT i Ordynacji podatkowej, a urzędnik może poprosić o ewidencję sprzedaży, dowody kosztów i wyciągi bankowe[4].
Wyprzedaż własnych, używanych ubrań z szafy zwykle nie spełnia cech działalności, bo nie jest zorganizowana i ciągła[1]. Kto kupuje po to, żeby sprzedać z zyskiem, albo regularnie wystawia własne wyroby, prowadzi działalność, nawet jeśli sprzedaje przez aplikację w telefonie.
Wobec kupującego odpowiadasz tak samo jak sklep. Konsument ma 14 dni na odstąpienie od umowy zawartej przez internet, a ty rozpatrujesz reklamacje[12][4]. Adresy klientów chroni RODO, a praktyki wobec konsumentów może badać UOKiK[4].
Jak zacząć działalność nierejestrowaną krok po kroku
Start nie wymaga zgłoszenia w urzędzie skarbowym, w CEIDG ani w ZUS, więc działalność nierejestrowaną zaczynasz w dniu pierwszej sprzedaży. Wcześniej sprawdź warunki i branżę, a od pierwszej transakcji prowadź ewidencję sprzedaży. Na żądanie klienta wystawiaj rachunek lub fakturę, pilnuj kwartalnego limitu i rozlicz dochód w PIT-36[3].
Bez wniosku do CEIDG nie potrzebujesz nazwy firmy, konta firmowego ani kodu PKD. Identyfikuje cię numer PESEL. NIP jest potrzebny dopiero wtedy, gdy rejestrujesz się do VAT, kupujesz kasę fiskalną albo wystawiasz faktury w KSeF[3]. Wtedy składasz w urzędzie skarbowym zgłoszenie NIP-7 albo VAT-R.
Ewidencja sprzedaży – co wpisywać
Ewidencję sprzedaży prowadzisz na podstawie art. 109 ust. 1 ustawy o VAT. Nie ma urzędowego wzoru, więc może to być zeszyt albo arkusz kalkulacyjny. Wpis za dany dzień robisz najpóźniej przed sprzedażą w dniu następnym. Zapisujesz numer pozycji, datę, kwotę i sumę narastająco[13][4]. W naszym wzorze jest też kolumna z datą zapłaty.
| Lp. | Data sprzedaży | Co sprzedano | Kwota | Narastająco w kwartale | Data zapłaty |
|---|---|---|---|---|---|
| 1 | 2.10.2026 | kolczyki ręcznie robione | 120,00 zł | 120,00 zł | 2.10.2026 |
| 2 | 5.10.2026 | korepetycje z matematyki, 4 godziny | 320,00 zł | 440,00 zł | 12.10.2026 |
| 3 | 9.10.2026 | naszyjnik, zamówienie przez internet | 260,00 zł | 700,00 zł | 9.10.2026 |
| 4 | 30.10.2026 | projekt logo dla klienta | 1 500,00 zł | 2 200,00 zł | nieopłacone |
Wzór przygotowała redakcja prizo.pl. Suma narastająco w kwartale pokazuje, ile zostało do limitu 10 813,50 zł, a data zapłaty przyda się przy wypełnianiu PIT-36.
Gdy urząd stwierdzi, że nie prowadzisz ewidencji albo prowadzisz ją nierzetelnie, oszacuje wartość sprzedaży i ustali od niej VAT. Jeśli nie da się określić przedmiotu sprzedaży, art. 109 ust. 2 przewiduje stawkę 22%. Art. 146ef ustawy o VAT przejściowo podnosi ją do 23%[13]. Przy sprzedaży zwolnionej z VAT brak ewidencji może zamienić się w podatek, którego normalnie nie płacisz.
Rachunek czy faktura na żądanie klienta
W działalności nierejestrowanej nie musisz wystawiać dokumentu przy każdej sprzedaży. Rachunek wystawiasz na żądanie klienta na podstawie art. 87 Ordynacji podatkowej, a fakturę na podstawie art. 106b ust. 3 ustawy o VAT. Na zgłoszenie żądania klient ma 3 miesiące, liczone dla każdego dokumentu nieco inaczej[14][13].
Rachunek zawiera numer, datę, dane stron, nazwę towaru lub usługi oraz kwotę, a klient może go zażądać w ciągu 3 miesięcy od wydania towaru albo wykonania usługi[14][4]. Przy fakturze 3 miesiące liczysz od końca miesiąca dostawy, usługi albo zapłaty[13]. Według biznes.gov.pl na fakturze podajesz imię i nazwisko, a PESEL i adres nie są obowiązkowe[4]. Do końca 2026 roku fakturę dla firmy wystawisz na papierze albo w PDF.
Działalność nierejestrowana a ZUS i ubezpieczenie zdrowotne
Do ZUS nie zgłaszasz działalności nierejestrowanej, a przy sprzedaży towarów nie płacisz żadnych składek. Usługi wykonujesz na podstawie umowy zlecenia lub umowy o świadczenie usług, a wtedy płatnikiem składek jest zleceniodawca. To on zgłasza cię do ZUS w ciągu 7 dni i opłaca składki należne od umowy[4].
Usługa dla firmy to umowa zlecenia
Gdy wykonujesz usługę dla firmy, szkoły czy fundacji, nie jesteś dla nich przedsiębiorcą. Zawieracie umowę zlecenia albo umowę o świadczenie usług, a zleceniodawca rozlicza składki jak przy każdym zleceniobiorcy. Ta sama zasada dotyczy zleceniodawcy, który jest osobą prywatną[4].
Jeśli masz etat u innego pracodawcy i zarabiasz co najmniej minimalne wynagrodzenie, ze zlecenia odprowadzana jest tylko składka zdrowotna[4]. Studenci i uczniowie do 26 lat nie są zgłaszani do ZUS z umowy zlecenia. Sprzedaż własnych wyrobów, na przykład biżuterii czy świec, nie rodzi żadnych składek, więc koszt ZUS wynosi 0 zł.
Jeśli nie masz innego tytułu do ubezpieczenia, na przykład etatu, z tej działalności nie przysługuje ci ubezpieczenie zdrowotne ani zasiłek chorobowy i nie nabywasz stażu do emerytury.
Jak rozliczyć działalność nierejestrowaną w PIT-36
Dochód z działalności nierejestrowanej rozliczasz raz w roku w PIT-36, od 15 lutego do 30 kwietnia następnego roku. To przychód z innych źródeł według art. 20 ust. 1ba ustawy o PIT, opodatkowany skalą 12% i 32%. W trakcie roku nie płacisz zaliczek, a podatek wpłacasz do 30 kwietnia[3][7].
Ile podatku zapłacisz, zależy od innych dochodów. Od przychodu otrzymanego odejmujesz koszty uzyskania przychodu, a dochód dodajesz do pensji czy emerytury[3]. Kwota wolna od podatku wynosi 30 000 zł, a kwota zmniejszająca podatek 3 600 zł. Stawka 12% obowiązuje do 120 000 zł dochodu[15]. Gdy działalność nierejestrowana jest twoim jedynym źródłem dochodu, przy dochodzie do 30 000 zł w roku podatek wynosi 0 zł.
| Sytuacja (8 000 zł przychodu i 2 000 zł kosztów w kwartale) | Dochód | Podatek |
|---|---|---|
| Jeden taki kwartał, brak innych dochodów | 6 000 zł | 0 zł |
| Cztery takie kwartały, brak innych dochodów | 24 000 zł | 0 zł |
| Jeden kwartał, kwota wolna wykorzystana na etacie | 6 000 zł | 720 zł |
| Cztery kwartały, kwota wolna wykorzystana na etacie | 24 000 zł | 2 880 zł |
Wyliczenie jest orientacyjne i opiera się na założeniach – skala podatkowa, łączny dochód poniżej 120 000 zł, przy etacie kwota zmniejszająca podatek 3 600 zł wykorzystana w całości na pensji, brak ulg. Przychód 8 000 zł mieści się w kwartalnym limicie 10 813,50 zł, a podatek płacisz jednorazowo do 30 kwietnia 2027 roku.
Pracując na etacie, od każdych 1 000 zł dochodu z działalności nierejestrowanej zapłacisz orientacyjnie 120 zł podatku. Usługa Twój e-PIT zwykle przygotowuje dla etatowca PIT-37. Przychodów z działalności nierejestrowanej w nim nie ma, więc wybierz PIT-36 i wpisz je w pozycji dla działalności nierejestrowanej z art. 20 ust. 1ba. Z małżonkiem możesz rozliczyć się wspólnie[3][4].
To nie jest porada podatkowa
Nasze wyliczenia są uproszczone i nie obejmują ulg ani wszystkich sytuacji, więc w razie wątpliwości zapytaj Krajową Informację Skarbową (22 330 03 30 z telefonu komórkowego, 801 055 055 z telefonu stacjonarnego) albo doradcę podatkowego[21].
Podatek do zapłaty w kwietniu najłatwiej odkładać co miesiąc, przy etacie orientacyjnie 12% dochodu z każdej sprzedaży. Ten nawyk i planowanie domowego budżetu opisujemy w poradniku o budowaniu zdrowych finansów osobistych.
Jakie koszty możesz odliczyć
W PIT-36 odliczasz faktyczne koszty uzyskania przychodu, które poniosłeś i udokumentowałeś. Liczy się data zapłaty, bo w działalności nierejestrowanej przychody i koszty rozpoznajesz kasowo. Nie ma tu kosztów zryczałtowanych. Każdy wydatek musi mieć związek z przychodem i dowód zakupu wystawiony na ciebie.[3][4]
Przy drobnej działalności najczęściej odliczasz poniższe wydatki.
- surowce i materiały, na przykład koraliki, włóczkę, wosk albo farby,
- towary kupione do odsprzedaży,
- prowizje platform sprzedażowych i koszty wysyłki,
- hosting, domenę i oprogramowanie potrzebne do pracy,
- energię zużytą na potrzeby działalności, jeśli umiesz ją wydzielić.
Dowody zakupu przechowuj razem z ewidencją sprzedaży, bo urząd może o nie poprosić[4]. Przy etacie każde 500 zł udokumentowanych kosztów obniża podatek orientacyjnie o 60 zł.
VAT, kasa fiskalna i KSeF w działalności nierejestrowanej
Zwolnienie podmiotowe z VAT obejmuje sprzedaż do 240 000 zł w roku, więc w działalności nierejestrowanej VAT zwykle nie występuje. Kasa fiskalna jest potrzebna po przekroczeniu 20 000 zł sprzedaży dla osób prywatnych albo od pierwszej sprzedaży w wybranych branżach. KSeF obejmie faktury dla firm od 1 stycznia 2027 roku[3][17].
Limit zwolnienia z VAT wzrósł 1 stycznia 2026 roku z 200 000 zł do 240 000 zł[3]. Przy maksymalnym przychodzie 43 254 zł rocznie go nie przekroczysz. Wyjątkiem są czynności z art. 113 ust. 13 ustawy o VAT, przy których rejestrujesz się do VAT przed pierwszą sprzedażą. Należą do nich między innymi sprzedaż części do aut, sprzedaż na odległość kosmetyków i elektroniki, sprzedaż wyrobów z metali szlachetnych oraz usługi prawnicze, doradcze i windykacyjne[13][3]. Rejestracja jest bezpłatna, a potwierdzenie VAT-5 kosztuje 170 zł opłaty skarbowej[3].
Zwolnienie z kasy fiskalnej obowiązuje do 20 000 zł sprzedaży w roku na rzecz osób prywatnych i rolników ryczałtowych, a w roku rozpoczęcia proporcjonalnie do okresu sprzedaży[16][3]. Po przekroczeniu progu zwolnienie traci ważność po 2 miesiącach od końca miesiąca, w którym to nastąpiło[3]. Trzy kwartały po 7 000 zł sprzedaży konsumentom dają już 21 000 zł.
Branże, w których kasa jest obowiązkowa od pierwszej sprzedaży, wskazuje § 4 rozporządzenia Ministra Finansów z 17 grudnia 2024 roku. Dotyczy to między innymi napraw pojazdów, usług fryzjerskich i kosmetycznych, sprzedaży elektroniki i perfum, a od 1 kwietnia 2026 roku także parkingów[16][3].
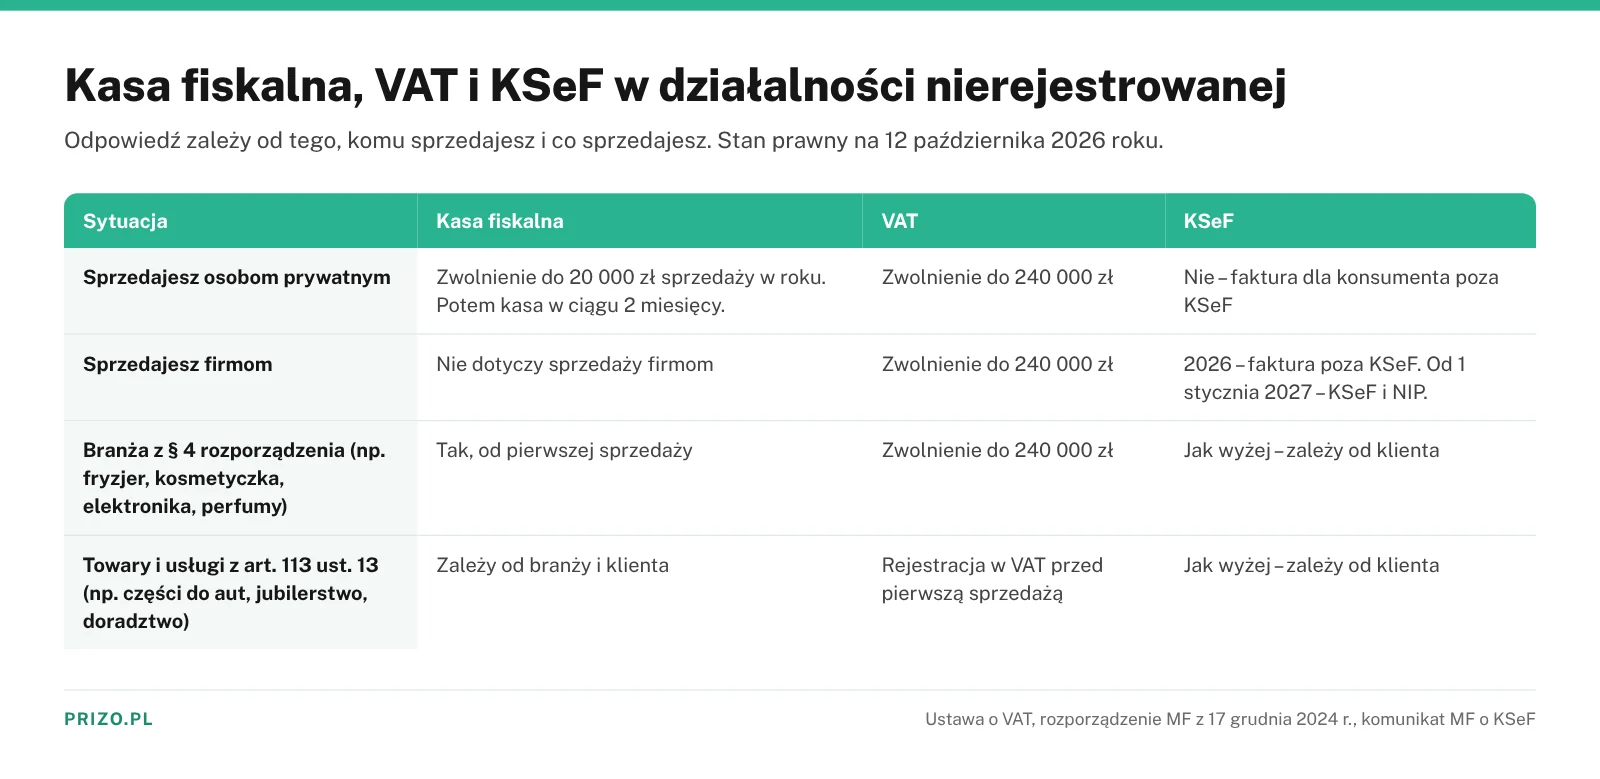
Krajowy System e-Faktur, czyli KSeF, obejmuje faktury dla firm. Faktury dla konsumentów nadal mogą być papierowe lub w PDF. Mniejsi podatnicy wystawiają e-faktury od 1 kwietnia 2026 roku, ale ci, których sprzedaż udokumentowana fakturami nie przekracza 10 000 zł brutto miesięcznie, mogą do 31 grudnia 2026 roku wystawiać faktury poza KSeF[17]. Działalność nierejestrowana prawie zawsze mieści się poniżej tego progu. Przekroczyłbyś go tylko wtedy, gdyby faktury z jednego miesiąca wyniosły ponad 10 000 zł brutto, czyli niemal cały kwartalny limit.
Przez cały 2026 rok fakturę dla firmy wystawisz więc poza KSeF, a od 1 stycznia 2027 roku tylko w KSeF. Do pracy w KSeF potrzebny jest NIP, więc przed styczniem 2027 roku złóż NIP-7 albo VAT-R jako podatnik zwolniony. Za błędy w KSeF popełnione w 2026 roku Ministerstwo Finansów nie przewiduje sankcji[17].
Działalność nierejestrowana czy JDG – kiedy założyć firmę
Ile można zarobić bez firmy? W 2026 roku jest to najwyżej 10 813,50 zł na kwartał. Do tej kwoty działalność nierejestrowana jest prawie zawsze tańsza od jednoosobowej firmy, bo nie płacisz składek. JDG opłaca się, gdy regularnie przekraczasz limit, potrzebujesz ubezpieczenia albo chcesz rozliczać VAT i wybrać inną formę opodatkowania.
| Przychód w roku | Działalność nierejestrowana | JDG z Ulgą na start | JDG z preferencyjnym ZUS |
|---|---|---|---|
| 30 000 zł (7 500 zł na kwartał) | 0 zł | ok. 5 190 zł | ok. 10 241 zł |
| 40 000 zł (10 000 zł na kwartał) | 720 zł | ok. 5 910 zł | ok. 10 355 zł |
Wyliczenie prizo.pl jest orientacyjne i opiera się na założeniach – 2026 rok, skala podatkowa, koszty 10% przychodu, brak innych dochodów, minimalna składka zdrowotna 432,54 zł przez 12 miesięcy, preferencyjne składki społeczne 420,86 zł miesięcznie bez dobrowolnej chorobowej, bez kosztu biura rachunkowego. Ulgę na start liczymy tak, jakby obejmowała cały rok bez składek społecznych, choć w praktyce trwa 6 miesięcy[18][19][20].
Ulga na start zwalnia nowego przedsiębiorcę ze składek społecznych przez 6 pełnych miesięcy, ale składkę zdrowotną płaci się od początku[18]. Potem przez 24 miesiące możesz płacić preferencyjne składki od podstawy 1 441,80 zł, czyli 420,86 zł miesięcznie bez chorobowej[19][20]. Minimalna składka zdrowotna przy skali podatkowej wynosi od lutego 2026 roku 432,54 zł[20]. Przy przychodzie do ok. 43 tys. zł rocznie działalność nierejestrowana jest tańsza od JDG o ok. 5–10 tys. zł.
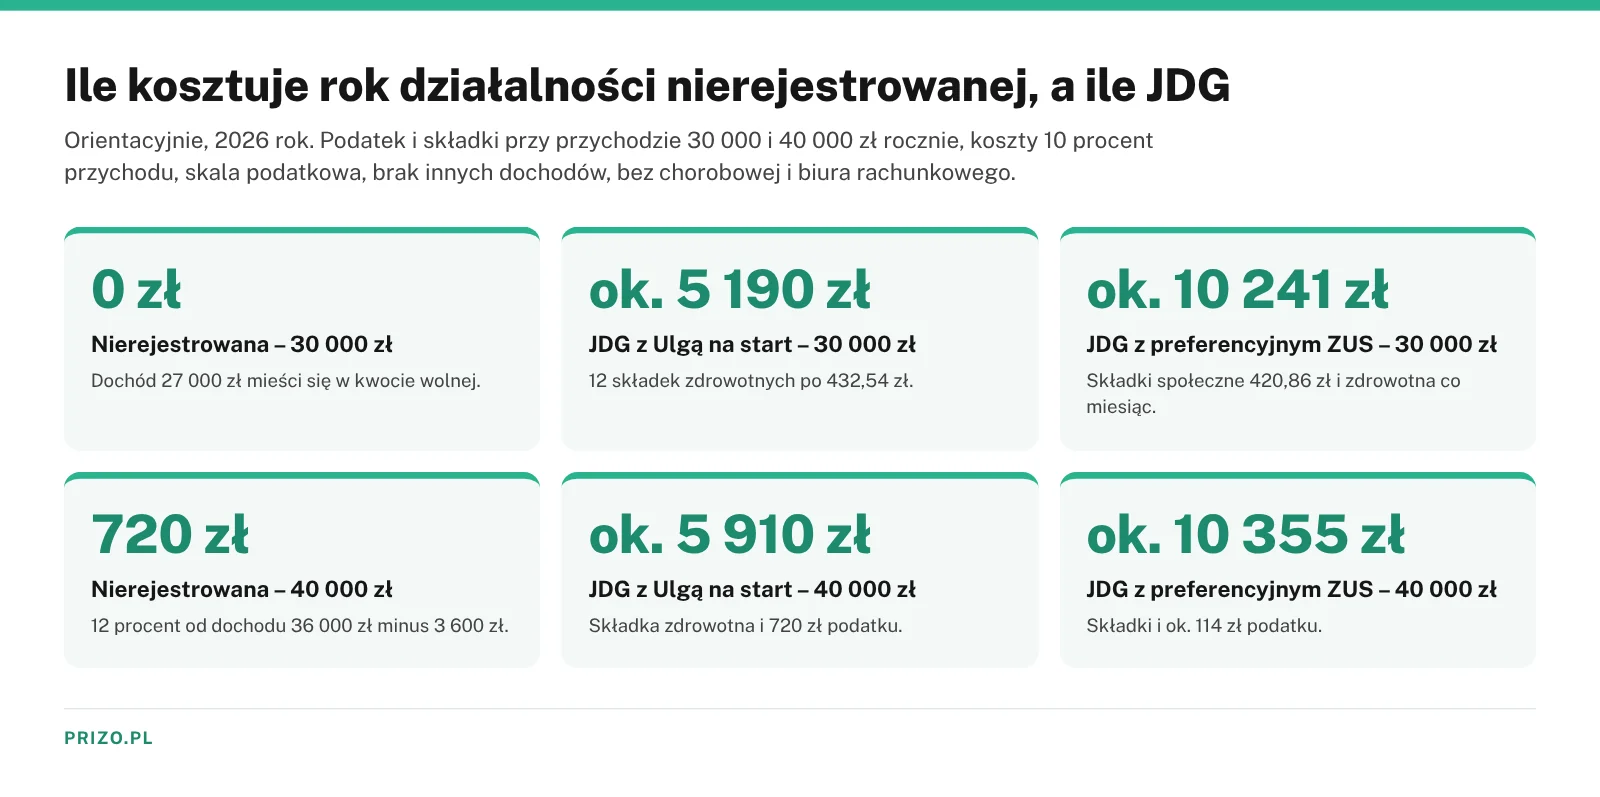
Przy etacie z pensją co najmniej minimalną JDG płaci ze składek tylko zdrowotną. Podatek z działalności nierejestrowanej wyniesie wtedy orientacyjnie 3 240 zł przy 30 000 zł przychodu i 4 320 zł przy 40 000 zł. JDG zapłaci zbliżony podatek oraz ok. 5 190 zł składki zdrowotnej. Firma daje za to ubezpieczenie, staż do emerytury i wybór podatku liniowego albo ryczałtu.
Zanim złożysz wniosek, rozpisz miesięczne przychody i koszty na rok do przodu. Ten sam schemat pokazujemy w poradniku o tym, jak planować budżet firmowy, łącznie z rezerwą na podatek. Formy opodatkowania, Ulgę na start i rejestrację krok po kroku omawiamy w przewodniku po tym, jak założyć działalność gospodarczą.
Daniel Gawryczuk w nagraniu z maja 2026 roku omawia kasę fiskalną przy sprzedaży online, dane widoczne dla urzędu skarbowego i moment przejścia na firmę.
Wady działalności nierejestrowanej
Największą wadą działalności nierejestrowanej jest niski limit, który w 2026 roku pozwala osiągnąć najwyżej 43 254 zł przychodu rocznie. Ta forma nie daje też ubezpieczenia ani stażu emerytalnego. Nie pozwala wybrać podatku liniowego lub ryczałtu i nie działa w spółce cywilnej.
Ograniczenia zebraliśmy poniżej.
- limit 10 813,50 zł na kwartał, łatwy do przekroczenia przy sprzedaży sezonowej,
- brak ubezpieczenia zdrowotnego, chorobowego i stażu emerytalnego,
- tylko skala podatkowa, bez podatku liniowego i ryczałtu,
- od 1 stycznia 2027 roku faktury dla firm tylko w KSeF i z NIP,
- w niektórych branżach kasa fiskalna lub VAT od pierwszej sprzedaży.
Jeśli przez dwa lub trzy kwartały z rzędu przychód zbliża się do limitu, rozważ założenie firmy.
Najczęściej zadawane pytania o działalność nierejestrowaną
Czy działalność nierejestrowaną trzeba zgłaszać w urzędzie skarbowym?
Nie. Działalności nierejestrowanej nie zgłaszasz w urzędzie skarbowym, w CEIDG ani w ZUS. Urząd dowie się o niej z twojego PIT-36, który składasz do 30 kwietnia następnego roku. Wyjątkiem są rejestracja do VAT, zakup kasy fiskalnej i wystawianie faktur w KSeF, bo wtedy potrzebujesz NIP. Wtedy składasz zgłoszenie NIP-7 lub VAT-R.
Jak urząd skarbowy sprawdza działalność nierejestrowaną?
Urząd skarbowy sprawdza działalność nierejestrowaną na podstawie ustawy o VAT i Ordynacji podatkowej. Podczas kontroli może poprosić o ewidencję sprzedaży, dowody kosztów i wyciągi bankowe. Dane dostaje też od platform sprzedażowych w ramach DAC7, gdy w roku masz co najmniej 30 transakcji albo ponad 2 000 euro przychodu. Porównuje je z kwotami w PIT-36.
Czy działalność nierejestrowana liczy się do emerytury?
Nie. Działalność nierejestrowana nie jest tytułem do ubezpieczeń społecznych, więc nie odprowadzasz z niej składek i nie zyskujesz stażu. Składki emerytalne pojawiają się tylko przy usługach na umowę zlecenia, gdy opłaca je zleceniodawca. Jeśli zależy ci na stażu, potrzebujesz innego tytułu do ubezpieczenia, na przykład etatu albo zarejestrowanej firmy.
Czy działalność nierejestrowana wymaga nazwy firmy?
Nazwa firmy nie jest potrzebna, bo działalność nierejestrowana nie trafia do CEIDG. Na rachunku i fakturze wpisujesz swoje imię i nazwisko. Możesz posługiwać się nazwą sklepu czy marki w mediach społecznościowych, ale nie jest to firma w rozumieniu prawa. Identyfikuje cię PESEL, dopóki nie potrzebujesz NIP do VAT, kasy fiskalnej lub KSeF.
Czy można mieć działalność nierejestrowaną i etat?
Tak. Etat nie przeszkadza w prowadzeniu działalności nierejestrowanej, o ile umowa o pracę nie zawiera zakazu konkurencji. Limit jest taki sam i w 2026 roku wynosi 10 813,50 zł na kwartał. Dochód z działalności dodajesz do pensji w PIT-36, więc kwota wolna jest zwykle już wykorzystana. Od każdych 1 000 zł dochodu zapłacisz orientacyjnie 120 zł podatku.
Co grozi za przekroczenie limitu działalności nierejestrowanej?
Samo przekroczenie limitu nie jest wykroczeniem. Od dnia przekroczenia prowadzisz jednak działalność gospodarczą i masz 7 dni na wniosek do CEIDG. Jeśli go nie złożysz, działasz bez wymaganego zgłoszenia, za co art. 60¹ Kodeksu wykroczeń przewiduje karę ograniczenia wolności albo grzywny. Od tego dnia dotyczą cię też obowiązki przedsiębiorcy wobec ZUS i urzędu skarbowego.
Czy sprzedaż na Vinted to działalność nierejestrowana?
To zależy od tego, co sprzedajesz. Wyprzedaż własnych, używanych ubrań zwykle nie jest działalnością, bo nie ma charakteru zorganizowanego i ciągłego. Gdy regularnie kupujesz rzeczy, żeby je odsprzedać, albo sprzedajesz własne wyroby, prowadzisz działalność. Jeśli przychód mieści się w limicie, jest to działalność nierejestrowana z ewidencją sprzedaży i rozliczeniem w PIT-36.
Czy w działalności nierejestrowanej trzeba wystawiać faktury w KSeF?
W 2026 roku nie. Jeśli sprzedaż udokumentowana fakturami nie przekracza 10 000 zł brutto miesięcznie, faktury dla firm możesz wystawiać poza KSeF do 31 grudnia 2026 roku. Z początkiem 2027 roku faktura dla firmy powstaje już tylko w KSeF, a do jej wystawienia potrzebujesz NIP. Faktury dla osób prywatnych nie muszą trafiać do KSeF.
Źródła
- Ustawa z 6 marca 2018 r. – Prawo przedsiębiorców, tekst jednolity Dz.U. 2025 poz. 1480, art. 3 i art. 5 (brzmienie od 1 stycznia 2026 r.) – https://eli.gov.pl/api/acts/DU/2025/1480/text/T/D20251480L.pdf
- Ustawa z 25 lipca 2025 r. o zmianie niektórych ustaw w celu uproszczenia procedur administracyjnych oraz wsparcia przedsiębiorczości, Dz.U. 2025 poz. 1168 – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20250001168
- Ministerstwo Finansów, podatki.gov.pl, „Działalność nierejestrowana”, publikacja 11 lutego 2026, aktualizacja 26 maja 2026 – https://www.podatki.gov.pl/poradniki-i-informatory/dzialalnosc-nierejestrowana
- biznes.gov.pl, „Działalność nierejestrowana”, odczyt 12 października 2026 – https://www.biznes.gov.pl/pl/portal/00115
- Rozporządzenie Rady Ministrów z 11 września 2025 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2026 r., Dz.U. 2025 poz. 1242 – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20250001242
- Rozporządzenie Rady Ministrów z 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r., Dz.U. 2026 poz. 1213 – https://eli.gov.pl/eli/DU/2026/1213/ogl
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 20 ust. 1ba – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19910800350
- Zielona Linia – Centrum Informacyjno-Konsultacyjne Służb Zatrudnienia, „Działalność nierejestrowa – nowy próg przychodów”, 10 listopada 2023 – https://zielonalinia.gov.pl/dzialalnosc-nierejestrowa-nowy-prog-przychodow/
- Ustawa z 20 maja 1971 r. – Kodeks wykroczeń, art. 60¹ – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19710120114
- Zielona Linia, „Bezrobotni a działalność nierejestrowana”, 9 stycznia 2026 – https://zielonalinia.gov.pl/bezrobotni-a-dzialalnosc-nierejestrowa/
- Ministerstwo Finansów, podatki.gov.pl, „DPI – Digital Platform Information (DAC7)”, odczyt 12 października 2026 – https://www.podatki.gov.pl/podatkowa-wspolpraca-miedzynarodowa/dpi-digital-platform-information
- Ustawa z 30 maja 2014 r. o prawach konsumenta, art. 27 – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20140000827
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług, art. 15, art. 106b ust. 3, art. 109 ust. 1–2, art. 113 ust. 13 i art. 146ef – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20040540535
- Ustawa z 29 sierpnia 1997 r. – Ordynacja podatkowa, art. 87 – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19971370926
- Ministerstwo Finansów, podatki.gov.pl, „Stawki i limity PIT”, odczyt 12 października 2026 – https://www.podatki.gov.pl/podatki-osobiste/pit/stawki-i-limity
- Rozporządzenie Ministra Finansów z 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących, Dz.U. 2024 poz. 1902 – https://eli.gov.pl/eli/DU/2024/1902/ogl
- Ministerstwo Finansów, „Drugi etap wdrożenia Krajowego Systemu e-Faktur”, 26 marca 2026 – https://www.gov.pl/web/finanse/drugi-etap-wdrozenia-krajowego-systemu-e-faktur
- biznes.gov.pl, „Ulga na start”, odczyt 12 października 2026 – https://www.biznes.gov.pl/pl/portal/00285
- biznes.gov.pl, „Obniżone składki ZUS przez 24 miesiące”, odczyt 12 października 2026 – https://www.biznes.gov.pl/pl/portal/00286
- Zakład Ubezpieczeń Społecznych, „Składki przedsiębiorców w 2026 roku” – https://www.zus.pl/documents/10182/13364587/Sk%C5%82adki+przedsi%C4%99biorc%C3%B3w+w+2026+roku_DFF.pdf/c8d4e1dc-c80b-91d6-7453-02309976f713?t=1772712579703
- Krajowa Administracja Skarbowa, „Krajowa Informacja Skarbowa” – dane kontaktowe infolinii, odczyt 12 października 2026 – https://www.gov.pl/web/kas/krajowa-informacja-skarbowa
