

Działalność gospodarczą zakładasz, składając bezpłatny wniosek CEIDG-1 do Centralnej Ewidencji i Informacji o Działalności Gospodarczej. Ten sam wniosek zgłasza cię też do urzędu skarbowego, GUS i ZUS. Większość osób zaczyna od jednoosobowej działalności gospodarczej (JDG). W poradniku pokazujemy krok po kroku, jak założyć firmę online, ile w 2026 roku kosztuje jej prowadzenie i jak wybrać formę opodatkowania. Kwoty pochodzą z serwisów rządowych.
Kwoty zmieniają się co roku
Składki ZUS, składka zdrowotna, minimalne wynagrodzenie i limity (VAT, kasa fiskalna, działalność nierejestrowana) są ustalane na każdy rok osobno. Podajemy stan na październik 2026 roku. Wyliczenia i scenariusze w tekście są uproszczonymi przykładami, a nie poradą podatkową. Zanim zdecydujesz o formie opodatkowania, sprawdź aktualne przepisy na Biznes.gov.pl albo porozmawiaj z doradcą podatkowym lub księgowym.
Jednoosobowa działalność gospodarcza – co to jest i dla kogo
Jednoosobowa działalność gospodarcza to firma prowadzona przez jedną osobę fizyczną na własne nazwisko, zarejestrowana w CEIDG. Ustawa Prawo przedsiębiorców definiuje działalność gospodarczą jako zorganizowaną działalność zarobkową, wykonywaną we własnym imieniu i w sposób ciągły[2]. JDG nie wymaga kapitału zakładowego ani umowy spółki.
Samodzielnie firmę może prowadzić osoba pełnoletnia, która ma pełną zdolność do czynności prawnych. Jedna osoba może mieć w CEIDG tylko jeden wpis, nawet jeśli prowadzi kilka rodzajów działalności. Nazwa firmy musi zawierać co najmniej imię i nazwisko właściciela w mianowniku, a dopiero po nich może pojawić się dopisek o profilu działalności[1].
Ta forma ma wyraźne zalety, ale też kilka wad, o których trzeba wiedzieć przed rejestracją.
- Zalety – bezpłatna rejestracja online w jeden dzień, brak kapitału zakładowego, uproszczona księgowość, możliwość wyboru formy opodatkowania i ulgi w ZUS na start.
- Wady – odpowiedzialność za długi firmy również osobistym majątkiem właściciela, obowiązkowe składki ZUS po okresie ulg, minimalna składka zdrowotna bez względu na wynik i trudniejsze przekazanie firmy innej osobie.
- Dla kogo – dla osób, które realizują zlecenia dla kilku klientów, dla usługodawców, właścicieli małych sklepów i tych, którzy chcą sprawdzić pomysł bez dużego ryzyka finansowego.
„Tak – występuje nieograniczona odpowiedzialność właściciela za zobowiązania firmy całym majątkiem, a więc zarówno powstałym w wyniku prowadzenia firmy, jak i jego majątkiem osobistym.”
— Biznes.gov.pl, porównanie form prowadzenia działalności[3]
JDG czy spółka z o.o.
JDG jest prostsza na start, bo rejestracja nic nie kosztuje, a księgowość jest uproszczona. Spółka z ograniczoną odpowiedzialnością chroni prywatny majątek wspólników, ale wymaga kapitału zakładowego co najmniej 5 000 zł i pełnej księgowości. Spółka płaci podatek dochodowy od osób prawnych (CIT), a wspólnicy dodatkowo płacą podatek od wypłaconej dywidendy. Różnice zebraliśmy w tabeli.
| Cecha | JDG | Spółka z o.o. |
|---|---|---|
| Rejestracja | CEIDG, online, bezpłatnie | Krajowy Rejestr Sądowy (KRS), wymagana umowa spółki |
| Kapitał | brak wymogu | minimum 5 000 zł |
| Odpowiedzialność za długi | właściciel, całym majątkiem | spółka, a gdy egzekucja z jej majątku jest bezskuteczna – członkowie zarządu |
| Podatek dochodowy | skala 12% i 32%, liniowy 19% albo ryczałt 2–17% | CIT 9% (mały podatnik i rok rozpoczęcia) lub 19%, a wspólnik płaci 19% od dywidendy |
| Księgowość | KPiR albo ewidencja przychodów | pełne księgi rachunkowe i sprawozdania finansowe |
| ZUS właściciela | składki za siebie jako przedsiębiorca | wspólnik jednoosobowej spółki płaci składki, przy co najmniej dwóch wspólnikach ten obowiązek nie powstaje |
Dane pochodzą z zestawienia form prowadzenia działalności na Biznes.gov.pl i opisują stan na 2026 rok[3].
Spółka zaczyna się opłacać przy wyższych zyskach albo wtedy, gdy ryzyko długów jest duże. Firmę jednoosobową można później przekształcić w spółkę z o.o. bez zamykania działalności.
Zanim złożysz wniosek – 6 decyzji
Przed wypełnieniem wniosku trzeba wybrać kody Polskiej Klasyfikacji Działalności (PKD 2025), formę opodatkowania, status w VAT i wariant składek ZUS. Trzeba też ustalić adres i datę rozpoczęcia działalności oraz wskazać rachunek. Wszystkie te dane trafiają do jednego formularza CEIDG-1. Większość z nich zmienisz później, ale data rozpoczęcia decyduje o tym, od kiedy biegnie ulga w ZUS.
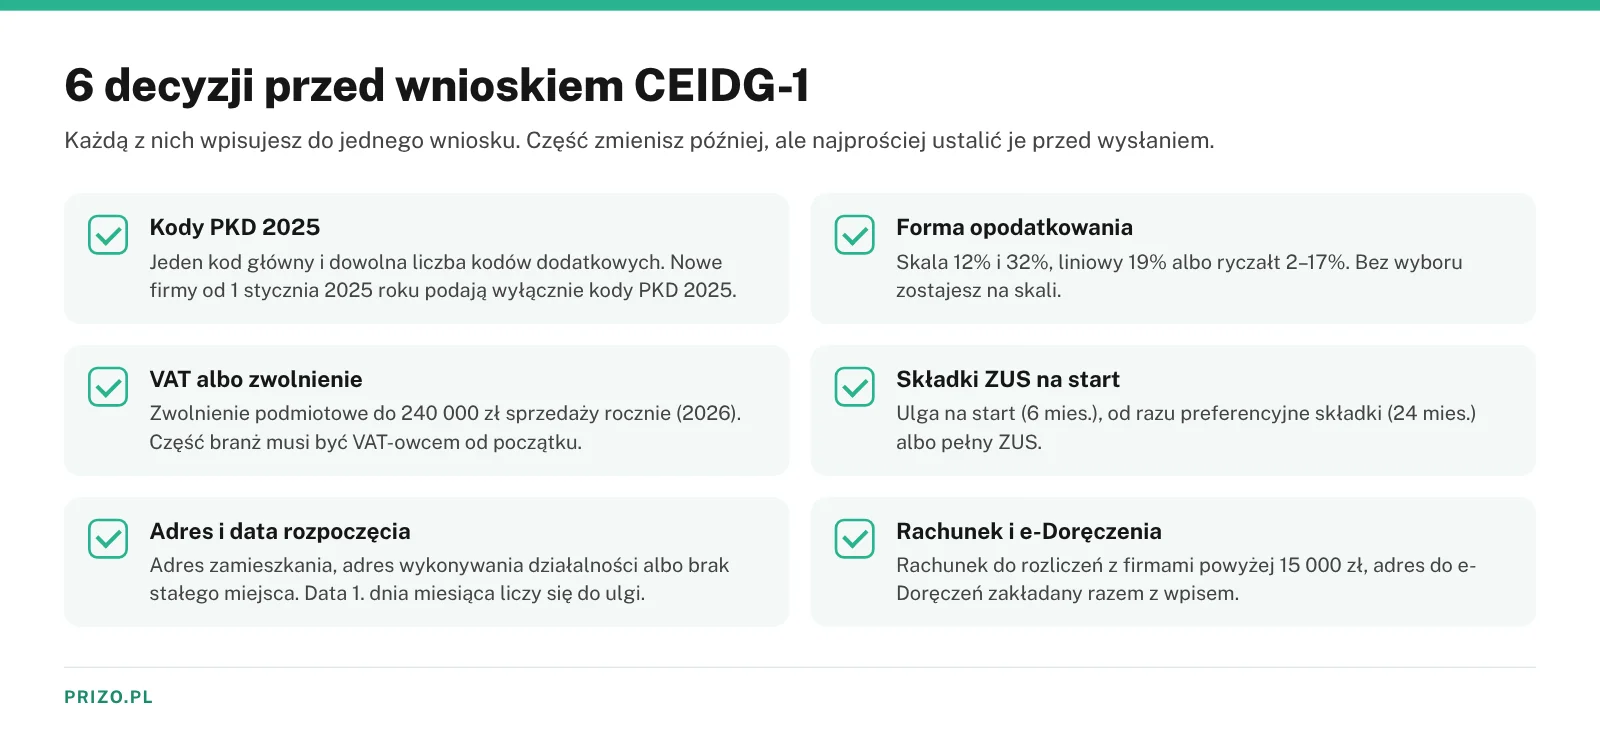
- Kody PKD 2025 – Polska Klasyfikacja Działalności 2025 obowiązuje od 1 stycznia 2025 roku i nowe firmy podają wyłącznie jej kody. Firmy zarejestrowane wcześniej mogą korzystać z PKD 2007 najpóźniej do 31 grudnia 2026 roku[4]. Wskazujesz jeden kod główny, związany z największymi przychodami, i dowolną liczbę kodów dodatkowych.
- Forma opodatkowania – jeśli nic nie zaznaczysz, zostaniesz na skali podatkowej. Liniowy albo ryczałt wybierasz we wniosku lub do 20. dnia miesiąca po miesiącu pierwszego przychodu[5].
- VAT albo zwolnienie – od 1 stycznia 2026 roku nie musisz płacić VAT, jeśli twoja sprzedaż nie przekracza 240 000 zł rocznie. Takie zwolnienie nazywa się podmiotowym. Gdy startujesz w trakcie roku, limit liczysz proporcjonalnie[12].
- Składki ZUS – wybierasz Ulgę na start, preferencyjne składki od pierwszego miesiąca albo pełny ZUS. Zgłoszenie składasz razem z wnioskiem.
- Adres i data rozpoczęcia – podajesz adres zamieszkania i adres wykonywania działalności albo zaznaczasz, że nie masz stałego miejsca jej wykonywania. Do każdego zgłaszanego lokalu musisz mieć tytuł prawny, na przykład prawo własności[1].
- Rachunek i e-Doręczenia – przy rejestracji zakładasz adres do e-Doręczeń, a rachunek wpisujesz od razu albo później. Adres do e-Doręczeń to elektroniczna skrzynka do oficjalnej korespondencji z urzędami.
Część branż wymaga dodatkowo licencji, koncesji, zezwolenia albo wpisu do rejestru działalności regulowanej, co wynika z Prawa przedsiębiorców i ustaw branżowych[2]. O takie dokumenty starasz się po zarejestrowaniu firmy, ale zanim zaczniesz działać w danej branży[1]. Z ryczałtu nie skorzystają m.in. właściciele aptek i kantorów, sprzedawcy części samochodowych oraz osoby, które świadczą te same usługi na rzecz obecnego lub byłego pracodawcy[6].
Data rozpoczęcia działalności a ulga
Data rozpoczęcia działalności decyduje o tym, od kiedy liczy się 6 miesięcy Ulgi na start. Jeśli zaczynasz 1. dnia miesiąca, ten miesiąc wlicza się do ulgi. Jeśli startujesz w trakcie miesiąca, pierwszy niepełny miesiąc nie wlicza się, a 6 pełnych miesięcy biegnie od kolejnego[8]. Biznes.gov.pl podaje przykład osoby, która zaczęła działalność 7 lutego, a jej ulga trwała do 31 sierpnia.
Jak założyć działalność gospodarczą krok po kroku
Działalność gospodarczą zakładasz przez internet na Biznes.gov.pl, wypełniając wniosek o wpis do CEIDG. Logujesz się profilem zaufanym albo kwalifikowanym podpisem elektronicznym. Rejestracja jest bezpłatna, a system sam przekazuje zgłoszenia do urzędu skarbowego, GUS i ZUS[1].
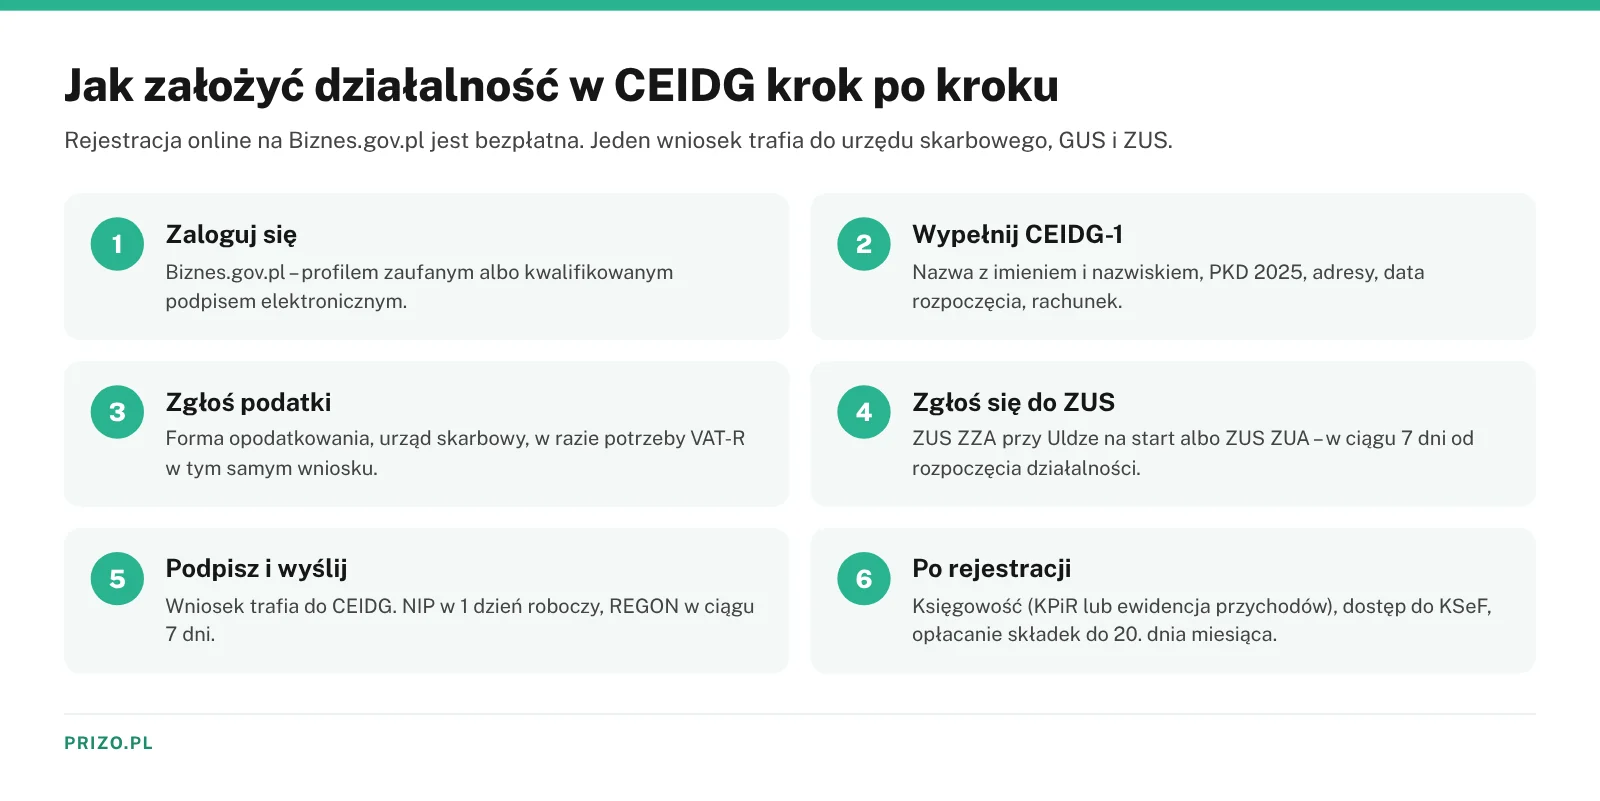
Do założenia JDG przygotuj dane osobowe, adresy, kody PKD, decyzję o formie opodatkowania i składkach oraz profil zaufany. Sam formularz ma kilka sekcji, które przechodzisz po kolei.
- Zaloguj się na Biznes.gov.pl i wybierz usługę rejestracji firmy w CEIDG.
- Wpisz nazwę firmy z imieniem i nazwiskiem, kody PKD 2025, adresy i datę rozpoczęcia działalności.
- W części podatkowej wskaż urząd skarbowy i formę opodatkowania. Jeśli od razu chcesz być czynnym podatnikiem VAT, dołącz zgłoszenie VAT-R. Musisz je złożyć najpóźniej dzień przed pierwszą sprzedażą opodatkowaną[1].
- W części ZUS wybierz zgłoszenie. Przy Uldze na start jest to ZUS ZZA (tylko ubezpieczenie zdrowotne), a przy pozostałych wariantach ZUS ZUA. Zgłoszenie musi trafić do ZUS w ciągu 7 dni od dnia rozpoczęcia działalności[8].
- Załóż adres do e-Doręczeń, podpisz wniosek i wyślij.
- Po rejestracji sprawdź wpis w CEIDG, załóż konto w e-ZUS na Platformie Usług Elektronicznych ZUS (PUE) i zdecyduj, jak będziesz prowadzić księgowość.
Serwis Biznes.gov.pl pokazuje w krótkiej animacji, jak w trakcie wypełniania wniosku o wpis do CEIDG założyć adres do e-Doręczeń.
Ile trwa założenie firmy
Wypełnienie i wysłanie wniosku zajmuje orientacyjnie 30–60 minut, jeśli masz przygotowane dane i kody PKD. Jeśli nie masz jeszcze numerów, wniosek o wpis jest jednocześnie wnioskiem o ich nadanie. Urząd skarbowy nadaje NIP w ciągu 1 dnia roboczego, a GUS nadaje REGON w ciągu 7 dni[1]. Działalność możesz rozpocząć w dniu złożenia wniosku albo w dacie późniejszej, którą wpiszesz w formularzu.
Ile kosztuje założenie i prowadzenie firmy w 2026 roku
Założenie działalności gospodarczej w CEIDG jest bezpłatne. Miesięczne koszty zależą od etapu ulg w ZUS i formy opodatkowania. Od lutego 2026 roku przy skali lub podatku liniowym zapłacisz co miesiąc co najmniej 432,54 zł w pierwszych 6 miesiącach, 888,72 zł w okresie preferencyjnych składek i 2 359,30 zł na pełnym ZUS. Do tego dochodzą podatek oraz księgowość, która przy biurze rachunkowym kosztuje orientacyjnie 150–500 zł netto miesięcznie.
Poniższa tabela pokazuje minimalne obciążenia składkowe na każdym etapie. Kwoty liczyliśmy na podstawie stawek z Biznes.gov.pl, z dobrowolną składką chorobową[9].
| Etap | Składki społeczne | Zdrowotna – skala i liniowy (minimum) | Razem – skala i liniowy | Razem – ryczałt, przychód do 60 000 zł |
|---|---|---|---|---|
| Ulga na start (miesiące 1–6) | 0 zł | 432,54 zł | 432,54 zł | 498,35 zł |
| Preferencyjne składki (24 miesiące) | 456,18 zł | 432,54 zł | 888,72 zł | 954,53 zł |
| Mały ZUS Plus | od ok. 456 zł do 1 926,76 zł, zależnie od dochodu | 432,54 zł | od ok. 889 zł do 2 359,30 zł | od ok. 955 zł do 2 425,11 zł |
| Pełny ZUS | 1 926,76 zł | 432,54 zł | 2 359,30 zł | 2 425,11 zł |
Kwoty wyliczyliśmy sami na podstawie stawek na 2026 rok podanych na Biznes.gov.pl. Bez dobrowolnej chorobowej preferencyjne składki społeczne wynoszą 420,86 zł, a pełne 1 788,29 zł.
Do składek dochodzą podatek dochodowy i koszty, które zależą od twoich wyborów. Należą do nich księgowość prowadzona samodzielnie albo zlecona, rachunek bankowy, ewentualna kasa fiskalna i narzędzie do wystawiania faktur w Krajowym Systemie e-Faktur (KSeF). Urzędowych cenników tych usług nie ma, dlatego w tabeli podajemy nasze szacunki na podstawie ofert rynkowych z 2026 roku.
| Wydatek | Orientacyjny koszt (ceny rynkowe 2026) | Założenie |
|---|---|---|
| Biuro rachunkowe | 150–300 zł netto miesięcznie | ryczałt, bez VAT, do ok. 20 dokumentów |
| Biuro rachunkowe | 250–500 zł netto miesięcznie | KPiR, czynny VAT, do ok. 30 dokumentów |
| Program do faktur i księgowości online | 0–100 zł netto miesięcznie | wersja podstawowa bywa bezpłatna, pełna księgowość z KSeF kosztuje więcej |
| Rachunek firmowy | 0–30 zł miesięcznie | opłata za prowadzenie konta i kartę zależy od warunków promocji |
| Kasa fiskalna online | 1 000–2 500 zł brutto jednorazowo | prosta kasa stacjonarna, bez serwisu i oprogramowania sprzedażowego |
| Kwalifikowany podpis elektroniczny | 250–450 zł brutto | certyfikat na 1–2 lata z czytnikiem lub w wersji mobilnej |
| Profil zaufany | 0 zł | zakładany przez bankowość elektroniczną albo w urzędzie |
Kwoty w tej tabeli są szacunkiem redakcji, a nie danymi urzędowymi. Konkretna oferta może być tańsza albo droższa, zależnie od liczby dokumentów i usług dodatkowych. Najdroższy miesiąc w pierwszych latach to zwykle pierwszy miesiąc pełnego ZUS, gdy składki rosną z niespełna 900 zł do ponad 2 300 zł. Zaplanuj go z wyprzedzeniem. Rozpisanie wydatków firmy na kolejne miesiące pokazujemy krok po kroku w poradniku o planowaniu budżetu firmowego.
ZUS na start – Ulga na start, preferencyjny ZUS i Mały ZUS Plus
Przez pierwsze 6 pełnych miesięcy możesz nie płacić składek społecznych w ramach Ulgi na start. Potem przez 24 miesiące płacisz preferencyjne składki w wysokości 456,18 zł miesięcznie, liczone od podstawy 1 441,80 zł, a w kolejnych latach możesz przejść na Mały ZUS Plus. Żadna z tych ulg nie obejmuje składki zdrowotnej, którą płacisz od pierwszego dnia działalności.
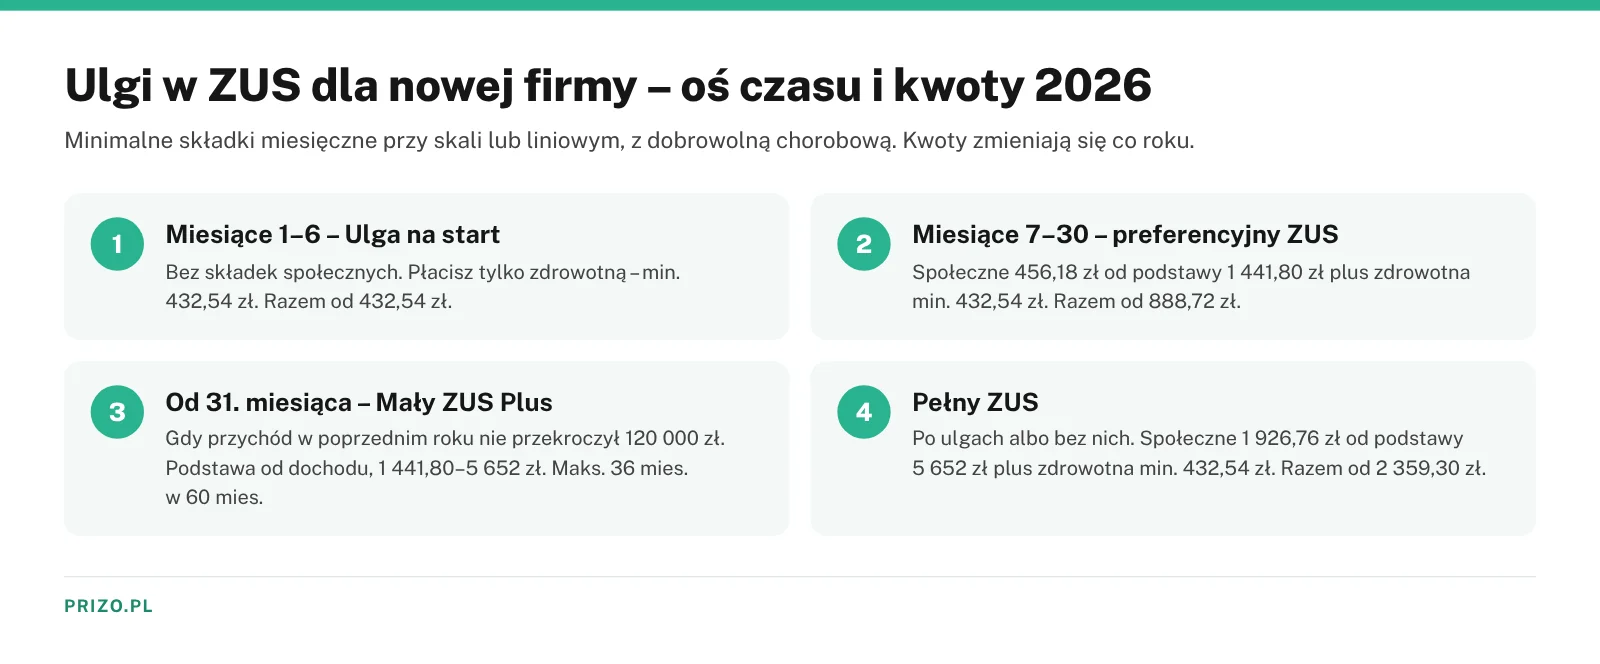
Ulga na start zwalnia z ubezpieczeń emerytalnego, rentowego i wypadkowego oraz z Funduszu Pracy i Funduszu Solidarnościowego. Mogą z niej skorzystać osoby, które zakładają działalność po raz pierwszy albo wracają do niej po co najmniej 60 miesiącach od zawieszenia lub zamknięcia poprzedniej. Ulga nie przysługuje, jeśli dla byłego pracodawcy wykonujesz te same zadania co na etacie w tym lub poprzednim roku[8]. Przez te 6 miesięcy nie masz prawa do zasiłku chorobowego ani macierzyńskiego, a okres ten nie liczy się do emerytury.
Preferencyjne składki płacisz przez 24 pełne miesiące. Podstawą jest 30% minimalnego wynagrodzenia, czyli 1 441,80 zł przy minimalnym wynagrodzeniu 4 806 zł w 2026 roku[9]. Emerytalna wynosi 281,44 zł, rentowa 115,34 zł, wypadkowa 24,08 zł, a dobrowolna chorobowa 35,32 zł. Po Uldze na start trzeba złożyć wyrejestrowanie ZUS ZWUA i nowe zgłoszenie ZUS ZUA z kodem 05 70[8].
Mały ZUS Plus jest dla firm, których przychód w poprzednim roku nie przekroczył 120 000 zł, a działalność trwała w nim co najmniej 60 dni. Nie można go stosować w pierwszym roku ani równolegle z preferencyjnymi składkami. Podstawa to 50% przeciętnego miesięcznego dochodu, nie mniej niż 1 441,80 zł i nie więcej niż 5 652 zł. Od 1 stycznia 2026 roku Mały ZUS Plus przysługuje maksymalnie przez 36 miesięcy w każdym okresie 60 miesięcy, a licznik ruszył od nowa dla wszystkich[10]. Zgłoszenie składasz do 31 stycznia albo w ciągu 7 dni od dnia, w którym zaczniesz spełniać warunki.
„Pamiętaj! Jeśli będziesz wpłacać niższe składki, w przyszłości otrzymasz też niższe świadczenia.”
— Biznes.gov.pl, informacja o Małym ZUS Plus[10]
Pełne składki ZUS liczysz od 60% prognozowanego przeciętnego wynagrodzenia, czyli w 2026 roku od 5 652 zł. Składki społeczne z chorobową wynoszą wtedy 1 926,76 zł miesięcznie[9]. Z każdej ulgi możesz zrezygnować i płacić wyższe składki, jeśli zależy ci na wyższych świadczeniach.
Zakład Ubezpieczeń Społecznych w edukacyjnym cyklu Lekcje z ZUS omawia rejestrację firmy, ulgi w opłacaniu składek i korzystanie z e-ZUS.
Składka zdrowotna w 2026 roku
Składka zdrowotna przedsiębiorcy zależy od formy opodatkowania. Na skali wynosi 9% dochodu, na podatku liniowym 4,9% dochodu, a na ryczałcie jest stała w trzech progach przychodu. Na skali i liniowym składka wynosi co najmniej 432,54 zł miesięcznie w roku składkowym, który trwa od 1 lutego 2026 do 31 stycznia 2027 roku[5].
| Forma opodatkowania | Wysokość składki | Kwota miesięczna 2026 | Odliczenie |
|---|---|---|---|
| Skala podatkowa | 9% dochodu | minimum 432,54 zł | brak |
| Podatek liniowy | 4,9% dochodu | minimum 432,54 zł | od dochodu, do 14 100 zł rocznie[14] |
| Ryczałt, przychód do 60 000 zł | 9% zryczałtowanej podstawy | 498,35 zł | 50% zapłaconej składki od przychodu |
| Ryczałt, przychód 60 000–300 000 zł | 9% zryczałtowanej podstawy | 830,58 zł | 50% zapłaconej składki od przychodu |
| Ryczałt, przychód powyżej 300 000 zł | 9% zryczałtowanej podstawy | 1 495,04 zł | 50% zapłaconej składki od przychodu |
Kwoty ryczałtowe wynikają z przeciętnego wynagrodzenia w sektorze przedsiębiorstw w IV kwartale 2025 roku, czyli 9 228,64 zł[9]. Po zakończeniu roku składasz roczne rozliczenie składki zdrowotnej. Jeśli wpłaciłeś za mało, dopłacasz różnicę, a nadpłatę możesz odzyskać[5].
Wakacje składkowe
Wakacje składkowe to zwolnienie ze składek społecznych za jeden wybrany miesiąc w roku. Składki za ten miesiąc finansuje budżet państwa, więc nie tracisz uprawnień do świadczeń. Zwolnienie nie obejmuje składki zdrowotnej, a wniosek RWS składasz przez e-ZUS w miesiącu poprzedzającym miesiąc wolny od składek[11].
Skorzystasz z nich, jeśli ubezpieczasz nie więcej niż 10 osób łącznie z sobą, a twój przychód w jednym z dwóch poprzednich lat nie przekroczył równowartości 2 mln euro. Nie możesz w tym czasie pracować na rzecz byłego pracodawcy. Zwolnienie jest pomocą de minimis, więc wlicza się do limitu drobnego wsparcia publicznego, które może otrzymać twoja firma. Deklaracje za miesiąc wolny od składek trzeba złożyć jak zwykle, do 20. dnia następnego miesiąca.
Etat i JDG jednocześnie
Można prowadzić JDG i pracować na etacie. Każdy przedsiębiorca, który nie jest ubezpieczony z innego tytułu, musi zgłosić się do ubezpieczeń społecznych z działalności[8]. Przy umowie o pracę z wynagrodzeniem co najmniej minimalnym składki społeczne z firmy są dobrowolne, a składkę zdrowotną płacisz z obu tytułów.
Ryczałtu i podatku liniowego nie wybierzesz, jeśli dla obecnego lub byłego pracodawcy wykonujesz te same zadania co na etacie w tym lub poprzednim roku[6]. Jeśli rozważasz przejście z etatu na kontrakt u dotychczasowego pracodawcy, policz stawkę z uwzględnieniem składek. W poradniku o tym, jak negocjować warunki pracy i wynagrodzenie, pokazujemy, jak przygotować się do rozmowy o nowych warunkach.
Jaka forma opodatkowania na start
Na start wybierasz między skalą podatkową (12% i 32%, kwota wolna 30 000 zł), podatkiem liniowym 19% i ryczałtem od przychodów ewidencjonowanych ze stawkami od 2% do 17%. Przy niskich dochodach najczęściej wygrywa skala. Przy wyższych dochodach i niskich kosztach mniej zapłacisz na ryczałcie albo na podatku liniowym. Forma opodatkowania wpływa też na wysokość składki zdrowotnej.
Skalę podatkową masz domyślnie, jeśli nie wybierzesz innej formy. Do 120 000 zł dochodu płacisz 12%, a od nadwyżki 32%. Podatek zmniejszasz o 3 600 zł, co odpowiada kwocie wolnej 30 000 zł. Tylko skala pozwala rozliczyć się wspólnie z małżonkiem i korzystać z większości ulg. Na podatku liniowym płacisz 19% bez kwoty wolnej. Ryczałt liczysz od przychodu, więc nie odliczasz kosztów, ale prowadzisz tylko ewidencję przychodów[5].
Stawka ryczałtu zależy od rodzaju działalności i wynika z art. 12 ust. 1 ustawy o zryczałtowanym podatku dochodowym[7]. Oto kilka przykładów z wykazu opublikowanego na Biznes.gov.pl[6].
- 17% – wolne zawody wykonywane osobiście, np. tłumacze, adwokaci, księgowi i doradcy podatkowi.
- 15% – m.in. usługi reklamowe i badania rynku.
- 14% – usługi opieki zdrowotnej, architektoniczne i inżynierskie oraz specjalistyczne projektowanie.
- 12% – usługi IT, m.in. związane z oprogramowaniem i doradztwem w zakresie oprogramowania.
- 8,5% – większość pozostałych usług i usługi edukacyjne.
- 8,5% do 100 000 zł przychodu i 12,5% od nadwyżki – m.in. prywatny najem, usługi zakwaterowania i wynajem pojazdów.
- 5,5% – działalność wytwórcza i roboty budowlane.
- 3% – handel i gastronomia (bez sprzedaży napojów z alkoholem powyżej 1,5%).
O stawce decyduje kod usługi w Polskiej Klasyfikacji Wyrobów i Usług (PKWiU). W razie wątpliwości sprawdź pełny katalog w ustawie albo wystąp do Dyrektora Krajowej Informacji Skarbowej o indywidualną interpretację podatkową.
Trzy scenariusze opodatkowania
Porównaliśmy łączne roczne obciążenia (podatek dochodowy, składka zdrowotna i składki społeczne) dla trzech poziomów przychodu – 8 000, 15 000 i 24 000 zł miesięcznie. Pokazujemy dwie stawki ryczałtu, bo stawka zależy od branży. Przy innych kosztach lub ulgach wynik może wyjść zupełnie inaczej.
| Przychód miesięcznie (rocznie) | Skala 12% i 32% | Liniowy 19% | Ryczałt 12% (np. IT) | Ryczałt 8,5% (np. usługi) |
|---|---|---|---|---|
| 8 000 zł (96 000 zł) | 16 853 zł | 23 230 zł | 25 706 zł | 22 712 zł |
| 15 000 zł (180 000 zł) | 34 670 zł | 37 292 zł | 35 786 zł | 29 852 zł |
| 24 000 zł (288 000 zł) | 70 094 zł | 57 137 zł | 48 746 zł | 39 032 zł |
W wyliczeniu przyjęliśmy, że przez cały 2026 rok płacisz preferencyjne składki z chorobową (5 474,16 zł rocznie). Koszty działalności wynoszą 20% przychodu, każdy miesiąc jest taki sam i nie ma VAT, ulg ani innych dochodów. Składka zdrowotna to na skali 9% dochodu pomniejszonego o składki społeczne. Na liniowym płacisz 4,9% dochodu, ale nie mniej niż 432,54 zł miesięcznie, a zapłaconą składkę odliczasz od dochodu do limitu 14 100 zł. Na ryczałcie płacisz stałe 830,58 zł miesięcznie, a podstawę opodatkowania pomniejszają składki społeczne i połowa zapłaconej składki zdrowotnej[6][14].
Przy 8 000 zł miesięcznie skala daje najniższe obciążenia dzięki kwocie wolnej i progowi 12%. Przy 15 000 zł najmniej płaci się na ryczałcie 8,5%, a różnica między skalą, liniowym i ryczałtem 12% nie przekracza 2 700 zł rocznie. Skala wychodzi najdrożej przy 24 000 zł miesięcznie, bo część dochodu wpada w próg 32%. Im wyższe koszty prowadzenia firmy, tym mniej opłaca się ryczałt, bo kosztów nie odliczysz od przychodu. Formę opodatkowania możesz zmieniać co roku. Masz na to czas do 20. dnia miesiąca po tym, w którym osiągniesz pierwszy przychód w danym roku.
VAT, kasa fiskalna i KSeF
Mała firma w 2026 roku może korzystać ze zwolnienia z VAT do 240 000 zł sprzedaży rocznie i z kasy fiskalnej do 20 000 zł obrotu z konsumentami. Od 1 kwietnia 2026 roku faktury dla firm wystawia się w Krajowym Systemie e-Faktur (KSeF). Zwolnienia nie przysługują jednak wszystkim branżom.
Czy trzeba być VAT-owcem? Nie, jeśli mieścisz się w limicie i nie prowadzisz działalności wyłączonej ze zwolnienia. Wyłączone są m.in. usługi doradcze, sprzedaż wyrobów z metali szlachetnych, części samochodowych i niektórych towarów przez internet[12]. Jeśli planujesz sklep online, sprawdź listę towarów przed rejestracją. Dobrowolna rejestracja jako czynny podatnik VAT opłaca się zwłaszcza wtedy, gdy twoi klienci to głównie firmy odliczające VAT. Sprzedaż w internecie nazywa się e-commerce. Zmiany, które czekają tę branżę, opisujemy w przeglądzie trendów w e-commerce.
Kasa fiskalna nie jest potrzebna, dopóki sprzedaż osobom prywatnym i rolnikom ryczałtowym nie przekroczy 20 000 zł rocznie (proporcjonalnie w pierwszym roku). Część usług i towarów wymaga kasy od pierwszej sprzedaży, m.in. usługi fryzjerskie i kosmetyczne, gastronomia, naprawa pojazdów i przewóz taksówką[12].
KSeF jest obowiązkowy od 1 lutego 2026 roku dla firm ze sprzedażą powyżej 200 mln zł w 2024 roku, a od 1 kwietnia 2026 roku dla wszystkich pozostałych. Do końca 2026 roku możesz wystawiać faktury poza KSeF, jeśli ich łączna wartość brutto w miesiącu nie przekracza 10 000 zł. Faktury dla konsumentów możesz wystawiać w KSeF dobrowolnie[13].
Uwaga na nieaktualne informacje
W sieci wciąż krążą kwoty z poprzednich lat. Od 2026 roku limit zwolnienia z VAT wynosi 240 000 zł, a nie 200 000 zł. Od lutego 2026 roku minimalna składka zdrowotna na skali i liniowym wynosi 432,54 zł, czyli 9% pełnego minimalnego wynagrodzenia. Obniżenie podstawy do 75% minimalnego wynagrodzenia nie obowiązuje w tym roku[5]. Sprawdzaj datę aktualizacji poradnika, zanim przepiszesz z niego kwotę.
Księgowość i obowiązki po rejestracji
Po założeniu firmy musisz prowadzić ewidencję, płacić składki ZUS i zaliczki na podatek do 20. dnia miesiąca oraz rozliczyć się rocznie. Na skali i liniowym prowadzisz podatkową księgę przychodów i rozchodów (KPiR), a na ryczałcie ewidencję przychodów. Księgowość możesz prowadzić samodzielnie albo zlecić biuru rachunkowemu.
W pierwszym roku trzeba pilnować pięciu obowiązków.
- Ewidencja – prowadzisz KPiR albo ewidencję przychodów. Firmy, które co miesiąc składają jednolity plik kontrolny z ewidencją i deklaracją VAT (JPK_V7M), prowadzą KPiR i ewidencję przychodów elektronicznie od 1 stycznia 2026 roku, a pozostałe firmy od 1 stycznia 2027 roku[6][14].
- Składki – deklaracja ZUS DRA i wpłata do 20. dnia następnego miesiąca. Przy Uldze na start płacisz tylko zdrowotną.
- Podatek – zaliczki miesięczne albo kwartalne, zeznanie roczne do 30 kwietnia (PIT-36, PIT-36L lub PIT-28).
- Rachunek – płatności między firmami powyżej 15 000 zł muszą iść przez rachunek. Czynny podatnik VAT potrzebuje rachunku firmowego zgłoszonego do wykazu podatników VAT, potocznie nazywanego białą listą[1].
- KSeF i e-Doręczenia – dostęp do systemu faktur i regularne sprawdzanie skrzynki do korespondencji z urzędami.
Czy JDG musi mieć konto firmowe? Nie zawsze. Możesz używać prywatnego rachunku, jeśli jesteś jego jedynym posiadaczem, ale czynny podatnik VAT potrzebuje rachunku firmowego widocznego na białej liście[1]. Oddzielenie pieniędzy firmy od domowych ułatwia rozliczenia i kontrolę płynności. W poradniku o budowaniu zdrowych finansów osobistych opisujemy, jak zbudować domową poduszkę finansową na pierwsze miesiące działalności.
Gdy chcesz zrobić przerwę, możesz skorzystać z zawieszenia działalności. Zawieszenie w trakcie Ulgi na start nie przerywa biegu 6 miesięcy ulgi[8].
Działalność nierejestrowana – czy zacząć od niej
W 2026 roku działalność nierejestrowana jest dozwolona, gdy przychód nie przekracza w żadnym kwartale 225% minimalnego wynagrodzenia, czyli 10 813,50 zł. Nie rejestrujesz jej w CEIDG i nie płacisz z niej składek ZUS. Skorzystasz z niej, jeśli w ostatnich 60 miesiącach nie prowadziłeś własnej firmy.
To dobry sposób, żeby sprawdzić pomysł na niewielką skalę. Przychody wykazujesz w rocznym zeznaniu PIT-36. Jeśli przekroczysz limit, masz 7 dni na złożenie wniosku do CEIDG[12]. Działalności nierejestrowanej nie prowadzi się w ramach spółki cywilnej ani w branżach wymagających koncesji czy zezwolenia[1]. Osoba zarejestrowana jako bezrobotna ma niższy limit, który wynosi 2 403 zł miesięcznie.
Pierwszy rok firmy – plan i budżet na start
Pierwszy rok to czas na sprawdzenie, czy pomysł zarabia. Oprócz formalności potrzebujesz prostego planu sprzedaży, budżetu z rezerwą na składki i podatki oraz sposobu na pozyskanie pierwszych klientów. Od nich zależy, czy po okresie ulg firma udźwignie pełne składki.
Zacznij od biznesplanu na jedną stronę – kto jest klientem, co mu sprzedajesz, po jakiej cenie i ile musisz zarobić miesięcznie, żeby pokryć koszty i własne wynagrodzenie. Potem rozpisz pierwsze działania promocyjne, korzystając z naszego przewodnika, w którym pokazujemy, jak stworzyć plan marketingowy dla małej firmy. Jeśli pomysł wymaga inwestycji większej niż oszczędności, przejrzyj alternatywne źródła finansowania startupów.
Po kilku miesiącach przyjrzyj się liczbom. Przychody, koszty i marżę porównuj co miesiąc. Sposób czytania takich zestawień opisujemy w tekście o tym, jak analizować raporty finansowe przedsiębiorstw. W jednoosobowej firmie formalności zabierają czas, który mógłbyś poświęcić klientom. Odsyłamy do naszego poradnika o efektywnym zarządzaniu czasem w biznesie, gdzie pokazujemy, jak ułożyć plan tygodnia.
Najczęściej zadawane pytania
Ile kosztuje założenie działalności gospodarczej?
Rejestracja jednoosobowej działalności gospodarczej w CEIDG jest bezpłatna, a wniosek złożysz online na Biznes.gov.pl. Pieniądze wydajesz dopiero na prowadzenie firmy. W pierwszych 6 miesiącach z Ulgą na start płacisz składkę zdrowotną od 432,54 zł miesięcznie przy skali lub liniowym. Do tego dochodzą podatek, biuro rachunkowe za orientacyjnie 150–500 zł netto miesięcznie i ewentualnie kasa fiskalna za 1 000–2 500 zł.
Ile wynosi ZUS na start w 2026 roku?
Przez pierwsze 6 pełnych miesięcy z Ulgą na start płacisz tylko składkę zdrowotną – co najmniej 432,54 zł na skali i liniowym albo 498,35 zł na ryczałcie przy przychodzie do 60 000 zł. Potem przez 24 miesiące składki społeczne wynoszą 456,18 zł z chorobową, a razem ze zdrowotną minimum 888,72 zł miesięcznie. Pełny ZUS to 2 359,30 zł.
Czy opłaca się założyć jednoosobową działalność?
JDG opłaca się, gdy masz stałe zlecenia, a przychód wyraźnie przekracza koszty stałe. Na preferencyjnym ZUS to orientacyjnie 1 050–1 400 zł miesięcznie, czyli 888,72 zł składek i 150–500 zł za księgowość, a do tego podatek. Przy niepewnym popycie zacznij od działalności nierejestrowanej albo od kilku pierwszych umów. Po 30 miesiącach ulg składki rosną do co najmniej 2 359,30 zł, więc policz też ten wariant.
Kto może założyć działalność gospodarczą?
Samodzielnie firmę może prowadzić pełnoletnia osoba fizyczna z pełną zdolnością do czynności prawnych. Jedna osoba ma tylko jeden wpis w CEIDG, ale może w nim wskazać wiele kodów PKD. Część zawodów i branż wymaga dodatkowo uprawnień, koncesji, zezwolenia albo wpisu do rejestru działalności regulowanej. Cudzoziemców obowiązują osobne zasady zależne od statusu pobytowego.
Czy niższe składki oznaczają niższą emeryturę?
Tak. Wysokość emerytury, renty i zasiłków zależy od podstawy, od której płacisz składki. Ulga na start oznacza pół roku bez składek emerytalnych, a preferencyjne składki i Mały ZUS Plus liczysz od niższej podstawy niż pełny ZUS. Z ulg możesz zrezygnować albo zadeklarować wyższą podstawę, jeśli zależy ci na wyższych świadczeniach w przyszłości.
Czy do założenia firmy potrzebny jest profil zaufany?
Do rejestracji online na Biznes.gov.pl potrzebujesz profilu zaufanego albo kwalifikowanego podpisu elektronicznego. Profil zaufany jest bezpłatny i może go założyć każdy, kto ma numer PESEL. Najszybciej zrobisz to przez bankowość elektroniczną. Podpis kwalifikowany kosztuje orientacyjnie 250–450 zł brutto za certyfikat na 1–2 lata, ale przydaje się później do podpisywania umów i deklaracji.
Jak długo trzeba czekać na NIP i REGON?
Jeśli nie masz jeszcze numerów, wniosek o wpis do CEIDG jest jednocześnie wnioskiem o ich nadanie. Urząd skarbowy nadaje NIP w ciągu 1 dnia roboczego, a GUS nadaje REGON w ciągu 7 dni. Do tego czasu możesz już przygotowywać umowy i ofertę, a pierwszą fakturę wystawisz po otrzymaniu NIP. Oba numery sprawdzisz w wyszukiwarce CEIDG.
Źródła
- Biznes.gov.pl – Co musisz wiedzieć, zanim zarejestrujesz firmę – https://www.biznes.gov.pl/pl/portal/00120
- Ustawa z dnia 6 marca 2018 r. Prawo przedsiębiorców (ISAP) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20180000646
- Biznes.gov.pl – W jakiej formie można prowadzić firmę. Firma jednoosobowa a spółki – https://www.biznes.gov.pl/pl/portal/00171
- Ministerstwo Rozwoju i Technologii – Polska Klasyfikacja Działalności 2025, zmiany dla przedsiębiorców od 1 stycznia 2025 r. – https://www.gov.pl/web/rozwoj-technologia/polska-klasyfikacja-dzialalnosci-2025–zmiany-dla-przedsiebiorcow-od-1-stycznia-2025-r
- Biznes.gov.pl – Jak wybrać optymalną formę opodatkowania przychodów z działalności gospodarczej – https://www.biznes.gov.pl/pl/portal/00172
- Biznes.gov.pl – Ryczałt od przychodów ewidencjonowanych – https://www.biznes.gov.pl/pl/portal/00263
- Ustawa z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (ISAP) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19981440930
- Biznes.gov.pl – Ulga na start, 6 miesięcy bez składek na ubezpieczenie społeczne – https://www.biznes.gov.pl/pl/portal/00285
- Biznes.gov.pl – Obniżone składki na ubezpieczenia społeczne i wysokość składek w 2026 r. – https://www.biznes.gov.pl/pl/portal/00286
- Biznes.gov.pl – Mały ZUS Plus – https://www.biznes.gov.pl/pl/portal/00284
- Biznes.gov.pl – Wakacje składkowe, miesięczne zwolnienie z opłacania składek ZUS – https://www.biznes.gov.pl/pl/portal/ou710
- Biznes.gov.pl – Działalność nierejestrowana, zwolnienie z VAT i kasy fiskalnej w 2026 r. – https://www.biznes.gov.pl/pl/portal/00115
- Ministerstwo Finansów, Portal Podatkowy – KSeF, podstawy prawne oraz kluczowe terminy – https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/podstawy-prawne-oraz-kluczowe-terminy/
- Biznes.gov.pl – Podatek liniowy – https://www.biznes.gov.pl/pl/portal/00253
