

Finanse osobiste to wszystkie decyzje o pieniądzach jednej osoby lub rodziny – ile zarabia, na co wydaje, ile odkłada, ile pożycza i jak zabezpiecza przyszłość. W tym przewodniku układamy je w siedem kroków, od budżetu domowego po emeryturę. Na danych GUS pokazujemy przykładowy budżet rodziny i liczymy poduszkę finansową, a w tabeli zestawiamy limity IKE i IKZE na 2026 rok. Każdą stopę procentową i kwotę podajemy ze stanem na październik 2026.
Co to są finanse osobiste?
Finanse osobiste, nazywane też finansami gospodarstwa domowego, obejmują dochody, wydatki, oszczędności, długi, majątek i ochronę przed ryzykiem. Zarządzanie nimi polega na tym, żeby co miesiąc coś zostawało, a nagły wydatek nie kończył się pożyczką – tak buduje się bezpieczeństwo finansowe. Nie trzeba do tego wysokich zarobków, tylko stałej kolejności działań.
Według GUS przeciętny miesięczny dochód rozporządzalny na osobę wyniósł w 2025 roku 3 500 zł, a wydatki 2 015 zł[1]. Wydatki pochłonęły średnio 57,6 procent dochodu, mniej niż rok wcześniej (59,3 procent). Średnia nie mówi jednak, jak radzi sobie konkretna rodzina. Pokazuje to dopiero jej własny budżet.
Na finanse osobiste składa się pięć obszarów.
- Przepływy – dochody i wydatki w miesiącu, czyli budżet domowy.
- Rezerwy – poduszka finansowa i oszczędności na cele.
- Zobowiązania – kredyty, karty, raty, zaległości.
- Majątek i emerytura – mieszkanie, oszczędności długoterminowe, PPK, IKE, IKZE.
- Ochrona – ubezpieczenia, które chronią przed zdarzeniami, na które nie da się odłożyć.
Dobrą miarą postępów jest wartość netto majątku, czyli suma tego, co masz (konta, lokaty, obligacje, mieszkanie, auto), minus wszystkie długi. Liczona raz w roku pokazuje, czy finanse idą w dobrą stronę, nawet gdy pensja się nie zmienia.
Zarządzanie finansami osobistymi w 7 krokach
Zarządzanie finansami osobistymi najlepiej prowadzić w ustalonej kolejności – budżet, mała rezerwa, spłata drogich długów, poduszka finansowa, cele, emerytura, ochrona. Każdy krok zabezpiecza następny. Kto inwestuje, mając zadłużoną kartę kredytową, płaci zwykle więcej odsetek, niż zarobi na inwestycji.
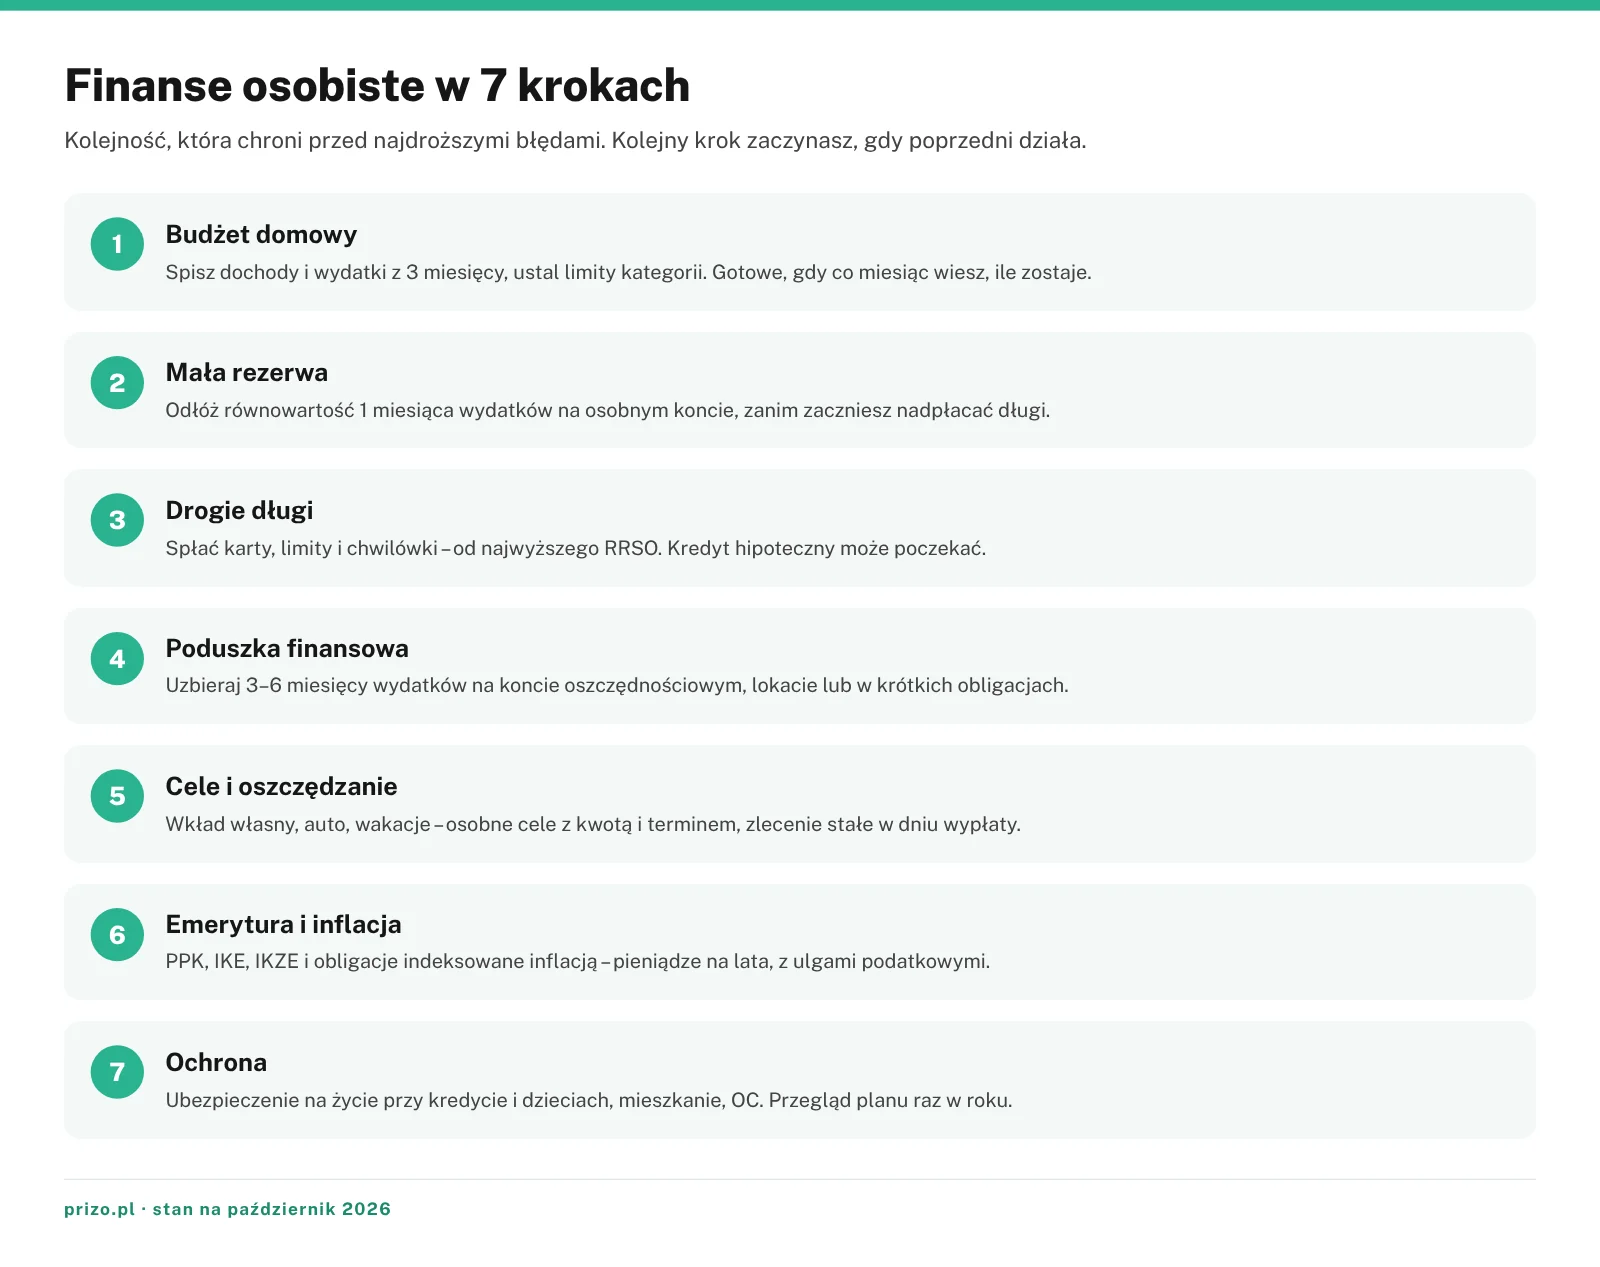
Kolejność nie jest sztywna. Jeśli pracodawca wpłaca do PPK, rezygnacja z programu oznacza utratę dopłaty pracodawcy, więc ten krok często biegnie równolegle z pierwszym. Przy kredycie hipotecznym i dzieciach ubezpieczenie na życie może wyprzedzić poduszkę.
Budżet domowy – jak go prowadzić
Budżet domowy to plan dochodów i wydatków na miesiąc, porównywany potem z tym, co faktycznie wydano. Zacznij od wyciągów z ostatnich trzech miesięcy, podziel wydatki na stałe, zmienne i okazjonalne, a potem ustal limity kategorii. Budżet działa dopiero wtedy, gdy oszczędności są w nim pierwszą pozycją, a nie resztą z końca miesiąca.
Planowanie budżetu domowego zajmuje na początku 2–3 godziny, a potem ok. 30 minut miesięcznie. Tak wygląda pierwszy miesiąc.
- Spisz wszystkie dochody netto, także nieregularne (premie, zlecenia, 800 plus).
- Zbierz wydatki z trzech miesięcy z wyciągów i paragonów.
- Podziel je na stałe (czynsz, raty, abonamenty), zmienne (jedzenie, paliwo) i okazjonalne (prezenty, przeglądy auta, wakacje).
- Okazjonalne wydatki roczne podziel przez 12 i dolicz do miesiąca.
- Ustal limity kategorii i kwotę oszczędności przelewaną w dniu wypłaty.
- Na koniec miesiąca porównaj plan z wykonaniem i popraw limity.
Budżet można prowadzić w zeszycie, w arkuszu kalkulacyjnym albo w aplikacji, która sama przypisuje transakcje do kategorii. Wiele aplikacji bankowych ma też wirtualne koperty, czyli subkonta na konkretne cele.
Na czym polega zasada 50/30/20?
Zasada 50/30/20 dzieli dochód netto na trzy części. Połowa idzie na potrzeby, czyli mieszkanie, jedzenie, transport, leki i raty. Na przyjemności zostaje 30 procent, a na oszczędności i nadpłatę długów 20 procent. To najprostsza metoda na start, ale przy niskich dochodach potrzeby często zajmują więcej niż połowę.
W tabeli zestawiamy cztery metody prowadzenia budżetu domowego.
| Metoda | Na czym polega | Dla kogo | Słaby punkt |
|---|---|---|---|
| 50/30/20 | 50% potrzeby, 30% przyjemności, 20% oszczędności i długi | na start, przy stałej pensji | przy niskich dochodach potrzeby przekraczają 50% |
| Metoda kopertowa | gotówka lub subkonta z limitem na każdą kategorię | dla osób, które wydają za dużo kartą | gotówka nie zarabia, wymaga dyscypliny |
| Budżet zerowy | każda złotówka dostaje zadanie, aż do zera na koniec planu | przy długach i nieregularnych dochodach | najwięcej pracy co miesiąc |
| Budżet elastyczny | sztywne są tylko oszczędności i rachunki, reszta bez limitów | przy nadwyżce i dobrej kontroli | łatwo przeoczyć rosnące drobne wydatki |
Metoda kopertowa najlepiej sprawdza się przy kategoriach, w których najłatwiej przekroczyć plan – jedzenie na mieście, zakupy spożywcze, ubrania. Jak w praktyce rozpisać pierwszy budżet, pokazuje film poniżej.
Beata Ciechan, certyfikowana trenerka budżetu domowego (budget coach) z kanału trenerka oszczędzania, pokazuje krok po kroku najprostszą wersję budżetu domowego.
Przykładowy budżet polskiej rodziny w 2026 roku
Rodzina 2+2 z dochodem 10 000 zł netto miesięcznie może według zasady 50/30/20 przeznaczyć 5 000 zł na potrzeby, 3 000 zł na przyjemności i 2 000 zł na oszczędności. Żywność i mieszkanie zajmują w polskich domach blisko 45 procent wydatków – według GUS w 2025 roku 25,1 procent i 19,4 procent[1].
| Kategoria | Kwota miesięcznie | Udział w dochodzie | Grupa |
|---|---|---|---|
| Żywność i napoje | 2 000 zł | 20% | potrzeby |
| Mieszkanie, energia, woda, odpady | 1 550 zł | 15,5% | potrzeby |
| Transport (paliwo, bilety, OC auta) | 800 zł | 8% | potrzeby |
| Zdrowie (leki, wizyty) | 450 zł | 4,5% | potrzeby |
| Telefon, internet, opłaty szkolne | 200 zł | 2% | potrzeby |
| Rekreacja, restauracje, ubrania, prezenty | 3 000 zł | 30% | przyjemności |
| Poduszka finansowa | 1 000 zł | 10% | oszczędności |
| Emerytura (PPK, IKE, IKZE) | 500 zł | 5% | oszczędności |
| Cel lub nadpłata długu | 500 zł | 5% | oszczędności |
| Razem | 10 000 zł | 100% | – |
Kwoty dla żywności i mieszkania odpowiadają udziałom z badania GUS przy wydatkach 8 000 zł. Pozostałe pozycje są orientacyjne. W mieście z wysokim czynszem albo z ratą kredytu hipotecznego potrzeby łatwo przekraczają 60 procent dochodu. Wtedy pieniądze na oszczędności trzeba znaleźć głównie w grupie przyjemności.
Cele finansowe – krótkie, średnie i długie
Cel finansowy to konkretna kwota na konkretny termin, na przykład 12 000 zł na wakacje za rok albo 60 000 zł wkładu własnego za cztery lata. Kwota i termin pozwalają policzyć miesięczną ratę oszczędności i od razu ustawić zlecenie stałe.
Przy wyznaczaniu celów sprawdza się metoda SMART. Cel ma być konkretny, mierzalny, osiągalny, istotny i określony w czasie. Zamiast „chcę oszczędzać” zapisz „odkładam 500 zł miesięcznie przez 24 miesiące na 12 000 zł wkładu na auto”.
Cele dzielimy według horyzontu.
- Krótkie, do roku – wakacje, sprzęt AGD, kurs. Pieniądze najlepiej trzymać na koncie oszczędnościowym lub krótkiej lokacie.
- Średnie, 1–5 lat – wkład własny, samochód, remont. Sprawdzą się tu lokaty i obligacje kilkuletnie.
- Długie, ponad 5 lat – emerytura, edukacja dzieci. Pasują do nich PPK, IKE, IKZE, obligacje dziesięcioletnie i fundusze.
Każdy cel najlepiej trzymać na osobnym subkoncie. Kiedy pieniądze na wakacje leżą razem z poduszką, łatwo je pomylić. Plan przeglądaj raz w roku i przy każdej większej zmianie, czyli po narodzinach dziecka, zmianie pracy albo zaciągnięciu kredytu.
Poduszka finansowa – ile powinna wynosić?
Poduszka finansowa, czyli fundusz awaryjny, powinna pokrywać od 3 do 6 miesięcy wydatków. Singiel z przeciętnymi wydatkami z badania GUS potrzebuje ok. 6 000–12 100 zł, a rodzina wydająca 8 000 zł miesięcznie 24 000–48 000 zł. Przy umowie zlecenia, działalności gospodarczej lub jednym źródle dochodu w rodzinie bezpieczniej celować w górną granicę.
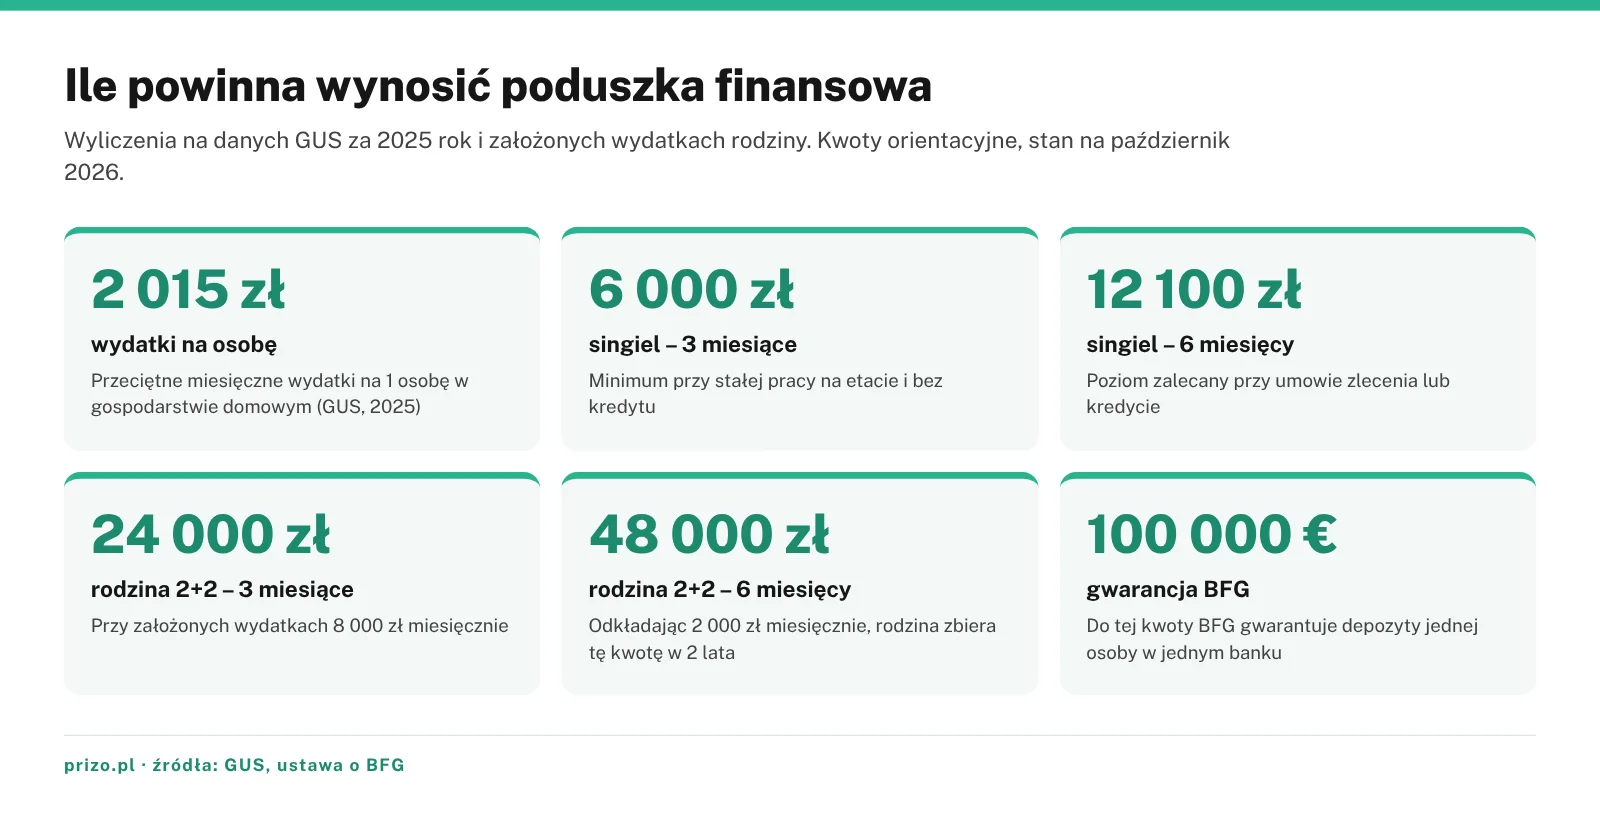
Poduszkę liczymy od wydatków, nie od dochodów. Rodzina, która zarabia 10 000 zł, a wydaje 8 000 zł, mnoży przez liczbę miesięcy właśnie 8 000 zł. W razie utraty pracy część wydatków znika, bo odpadają wyjścia i większe zakupy, więc minimum przetrwania to raczej 5 000–6 000 zł miesięcznie. Odkładając 1 000 zł miesięcznie, rodzina zbiera trzymiesięczną poduszkę w dwa lata, a przy 2 000 zł – w rok.
Poduszka nie jest pieniędzmi na wymianę telefonu ani na wakacje. Sięgamy po nią przy utracie dochodu, chorobie, awarii auta potrzebnego do pracy albo zalaniu mieszkania. Po każdym użyciu odbudowujemy ją w pierwszej kolejności.
Gdzie trzymać poduszkę finansową?
Pieniądze z poduszki muszą być bezpieczne i szybko dostępne, więc najlepiej podzielić je na części. Pierwszy miesiąc wydatków trzymaj na koncie oszczędnościowym, kolejne na lokacie lub w krótkich obligacjach skarbowych. Gotówka w domu przyda się tylko w niewielkiej kwocie na kilka dni.
Pieniądze w bankach i SKOK-ach chroni Bankowy Fundusz Gwarancyjny. Gwarancja obejmuje depozyty do równowartości 100 000 euro na jedną osobę w jednym banku[8]. Obligacje skarbowe nie są objęte BFG – ich bezpieczeństwo wynika z tego, że emituje je Skarb Państwa. Według badania Warszawskiego Instytutu Bankowości i Fundacji GPW z lutego 2026 roku 48 procent Polaków trzyma oszczędności na lokatach lub kontach oszczędnościowych, 28 procent na koncie bieżącym, a 19 procent w domu[13].
Jak oszczędzać pieniądze?
Najskuteczniej oszczędza się, przelewając ustaloną kwotę na osobne konto w dniu wypłaty, a nie odkładając to, co zostanie. Zlecenie stałe na 5–10 procent pensji, potem 20 procent, buduje nawyk bez codziennej walki z pokusami. Do tego dochodzi przegląd stałych opłat raz w roku.
Jak zacząć oszczędzać, jeśli dotąd się nie udawało? Poniższe zmiany można wprowadzić już w pierwszym miesiącu.
- Ustaw zlecenie stałe na oszczędności w dniu wpływu pensji.
- Wypisz abonamenty i subskrypcje, a te nieużywane przez miesiąc wypowiedz.
- Raz w roku porównaj ceny telefonu, internetu, OC auta i ubezpieczenia mieszkania.
- Rób zakupy spożywcze z listą i planem posiłków na tydzień.
- Odczekaj 48 godzin przed każdym zakupem powyżej ustalonej kwoty, na przykład 300 zł.
- Każdą podwyżkę dziel na pół – połowa na życie, połowa na oszczędności.
Badanie Banku Millennium z sierpnia 2025 roku pokazało, że 75 procent Polaków oszczędza, a 36 procent odkłada 5–10 procent dochodów[14].
„Z badania wynika, że coraz mniejszym problemem jest brak wystarczających dochodów, aby w ogóle zacząć swoją przygodę z oszczędzaniem.”
— Łukasz Bugaj, starszy analityk finansowy biura maklerskiego Banku Millennium[14]
Kiedy poduszka jest już pełna, pojawia się pytanie o dalsze kroki. Czy w danej sytuacji lepiej oszczędzać, czy inwestować, wyjaśniamy w osobnym porównaniu. Podstawy giełdy, funduszy i ryzyka inwestycyjnego opisujemy w przewodniku po podstawach rynków finansowych.
Ile odkładać co miesiąc?
Bezpieczny punkt wyjścia to 10 procent dochodu netto, a docelowo 20 procent. Przy przeciętnym dochodzie 3 500 zł na osobę daje to 350 zł miesięcznie i 4 200 zł rocznie, a przy 20 procentach 8 400 zł rocznie. Kto ma drogie długi, pierwsze nadwyżki kieruje na ich spłatę.
Jak odkładać 1000 zł miesięcznie? Przy dochodzie rodziny 10 000 zł jest to 10 procent, czyli mniej niż zakłada zasada 50/30/20. Przy dochodzie 6 000 zł trzeba zwykle połączyć trzy źródła – ok. 300 zł z przeglądu abonamentów i umów, ok. 300–400 zł z planowania zakupów spożywczych i resztę z ograniczenia wydatków na przyjemności.
Konto, lokata czy obligacje skarbowe
Konto oszczędnościowe daje dostęp do pieniędzy od ręki, lokata wyższe, ale zamrożone oprocentowanie, a obligacje skarbowe ochronę przed inflacją przy dłuższym horyzoncie. W październiku 2026 roku roczne obligacje ROR mają 4,00 procent w pierwszym miesiącu, a dziesięcioletnie EDO 5,35 procent w pierwszym roku[4].
| Gdzie | Oprocentowanie (październik 2026) | Dostęp do pieniędzy | Zabezpieczenie | Do czego |
|---|---|---|---|---|
| Konto oszczędnościowe | zmienne, orientacyjnie 2–4% w skali roku | od ręki | BFG do 100 000 euro | pierwsza część poduszki |
| Lokata | stałe w okresie lokaty, orientacyjnie 3–4,5% | po terminie, zerwanie oznacza utratę odsetek | BFG do 100 000 euro | druga część poduszki |
| Obligacje OTS (3 miesiące) | 2,00% stałe | po 3 miesiącach | Skarb Państwa | krótki postój pieniędzy |
| Obligacje ROR (1 rok) | 4,00% w 1. miesiącu, potem stopa referencyjna NBP | wykup przed terminem za 0,50 zł od obligacji | Skarb Państwa | poduszka, cele do roku |
| Obligacje COI (4 lata) | 4,75% w 1. roku, potem inflacja + 1,50 pkt proc. | wykup za 2,00 zł od obligacji | Skarb Państwa | cele na kilka lat |
| Obligacje EDO (10 lat) | 5,35% w 1. roku, potem inflacja + 2,00 pkt proc. | wykup za 3,00 zł od obligacji | Skarb Państwa | emerytura, długi horyzont |
Jedna obligacja kosztuje 100 zł. Od odsetek z konta, lokaty i obligacji kupionych poza IKE i IKZE pobierany jest 19-procentowy podatek od zysków kapitałowych, nazywany podatkiem Belki. Oprocentowanie kont i lokat zmienia się co kilka tygodni, dlatego przed wyborem porównaj aktualne tabele kilku banków.
Długi i kredyty – jak nie przepłacać
Kredyt kosztuje tyle, ile pokazuje RRSO, czyli rzeczywista roczna stopa oprocentowania. Obejmuje ona odsetki, prowizje, ubezpieczenia i inne opłaty. Spłatę długów zaczynaj od najdroższych – kart kredytowych, limitów w koncie i chwilówek – a przy porównywaniu ofert patrz na RRSO i całkowitą kwotę do zapłaty, nie na samą ratę.
Ustawa o kredycie konsumenckim definiuje RRSO jako całkowity koszt kredytu wyrażony jako wartość procentowa kwoty kredytu w stosunku rocznym[9]. Odsetki od kredytu nie mogą przekroczyć odsetek maksymalnych, czyli dwukrotności sumy stopy referencyjnej NBP i 3,5 punktu procentowego[10]. Przy stopie 3,75 procent limit wynosi 14,5 procent rocznie. Zadłużenie 5 000 zł na karcie z takim oprocentowaniem kosztuje ok. 725 zł odsetek rocznie.
Przy kilku długach sprawdzają się dwie metody spłaty.
- Lawina – nadpłacasz dług z najwyższym oprocentowaniem, pozostałe spłacasz w racie minimalnej. Płacisz najmniej odsetek.
- Kula śnieżna – nadpłacasz najpierw najmniejszy dług, żeby szybko zamknąć pierwszą pozycję. Kosztuje trochę więcej, ale łatwiej wytrwać.
Nadpłaty, nawet niewielkie, skracają okres spłaty. Kredyt konsolidacyjny ma sens wtedy, gdy RRSO nowego kredytu jest niższe od średniego kosztu dotychczasowych długów, a okres spłaty nie wydłuża się wielokrotnie. Strategie spłaty i rozmowę z wierzycielem omawiamy szerzej w tekście o tym, jak wyjść z zadłużenia. Zaległości wobec ZUS i urzędu skarbowego rządzą się innymi zasadami niż dług wobec banku. Wyjaśniamy to w artykule o zadłużeniu w ZUS i US.
Historia kredytowa i bezpieczeństwo
Każdy kredyt, rata i karta trafia do Biura Informacji Kredytowej. Kopię swoich danych z BIK można zamówić bezpłatnie na podstawie art. 15 RODO[11]. Terminowo spłacany kredyt buduje dobrą historię, a opóźnienia powyżej 60 dni zostają w niej na lata. Jak kredyt wpływa na ocenę w BIK, opisujemy w poradniku o historii kredytowej. Zanim powierzysz pieniądze firmie spoza banku, sprawdź ją na liście ostrzeżeń publicznych KNF[12].
Inflacja a oszczędności
Inflacja zmniejsza siłę nabywczą pieniędzy, więc oszczędności zarabiają realnie dopiero wtedy, gdy ich oprocentowanie po podatku jest wyższe od wzrostu cen. We wrześniu 2026 roku inflacja wyniosła według szybkiego szacunku GUS 4,0 procent rok do roku[2]. Lokata na 4 procent daje dziś realnie niewielką stratę.
Realny zysk, czyli zysk po odjęciu inflacji, łatwo policzyć. Roczna lokata na 10 000 zł oprocentowana na 4 procent daje 400 zł odsetek, a po podatku Belki 324 zł. Przy inflacji 4,0 procent na koniec roku 10 324 zł kupi tyle, ile na początku roku kupowało ok. 9 927 zł. Realnie oszczędności straciły ok. 73 zł, choć na koncie jest więcej pieniędzy.
Rada Polityki Pieniężnej utrzymała stopę referencyjną NBP na poziomie 3,75 procent na posiedzeniu 9 września 2026 roku[3]. Cel inflacyjny NBP to 2,5 procent z dopuszczalnym odchyleniem o 1 punkt procentowy. Od stopy referencyjnej zależą oprocentowanie lokat, rat kredytów ze zmienną stopą i obligacji ROR. Przy kilkuletnim horyzoncie przed inflacją chronią instrumenty z nią powiązane, na przykład obligacje COI i EDO, które od drugiego roku płacą inflację plus marżę. Sposoby ochrony pieniędzy przed wzrostem cen opisujemy w tekście o tym, jak chronić finanse przed inflacją. Inne dane, które poza inflacją wpływają na domowe finanse, zebraliśmy w artykule o wskaźnikach ekonomicznych wpływających na domowy budżet.
Emerytura – IKE, IKZE i PPK
Na dodatkową emeryturę można odkładać w trzech programach z ulgami podatkowymi – PPK, IKE i IKZE. Limit IKE w 2026 roku to 28 260 zł, a limit IKZE 11 304 zł, przy działalności gospodarczej 16 956 zł[5]. W PPK pracodawca dopłaca co najmniej 1,5 procent pensji, a państwo 250 zł na start i 240 zł rocznie[7].
| Cecha | IKE | IKZE | PPK |
|---|---|---|---|
| Limit wpłat w 2026 roku | 28 260 zł | 11 304 zł, przy działalności 16 956 zł | brak limitu kwotowego – 2% pensji i dobrowolnie do 2% |
| Ulga podatkowa | brak podatku Belki przy wypłacie po spełnieniu warunków | wpłaty odliczane od dochodu w PIT | dopłata pracodawcy 1,5% i dobrowolnie do 2,5%, od państwa 250 zł i 240 zł rocznie |
| Kiedy wypłata | od 60 lat albo od 55 lat z uprawnieniami emerytalnymi, przy wpłatach w co najmniej 5 latach | od 65 lat, przy wpłatach w co najmniej 5 latach | od 60 lat |
| Podatek przy wypłacie | 0 zł | 10% zryczałtowanego podatku | 25% jednorazowo i 75% w co najmniej 120 ratach bez podatku od zysków |
| Wcześniejszy zwrot | możliwy, z 19% podatkiem od zysków | możliwy, środki doliczane do dochodu w PIT | możliwy, bez dopłat państwa, z częścią wpłat pracodawcy przekazaną do ZUS i 19% podatkiem od zysków |
Ulga w IKZE zależy od stawki podatku. Wpłata pełnego limitu 11 304 zł obniża podatek orientacyjnie o 1 356 zł przy stawce 12 procent i o 3 617 zł przy stawce 32 procent. W PPK przy pensji 7 000 zł brutto pracownik wpłaca 140 zł, pracodawca 105 zł, a z dopłatą państwa na koncie przybywa ok. 3 180 zł rocznie, z czego 1 680 zł pochodzi z pensji.
Rzecznik Finansowy w poradniku o kontach emerytalnych przestrzega przed częstym błędem.
„Pamiętać należy, że oszczędzający może odkładać środki tylko na jednym IKE i jednym IKZE. Nieprzestrzeganie tej zasady narazi nas na poważne konsekwencje podatkowe.”
— Rzecznik Finansowy, Poradnik IKE i IKZE[6]
Część firm prowadzi też PPE, czyli pracowniczy program emerytalny finansowany przez pracodawcę. IKE i IKZE można prowadzić jako konto w banku, rachunek w funduszach inwestycyjnych, rachunek maklerski, a także jako konto obligacji skarbowych. Wybór formy zależy od tego, ile ryzyka akceptujesz i jak daleko jest do emerytury. Różnice między oboma kontami w przystępny sposób omawia film poniżej. Osoby prowadzące działalność mają wyższy limit IKZE – o finansach własnej firmy piszemy w poradniku o tym, jak założyć własny biznes.
Autor kanału Pankracy wyjaśnia, czym różnią się IKE i IKZE, jak działają ulgi podatkowe i warunki wypłaty.
Ubezpieczenia w planie finansowym
Ubezpieczenie chroni przed zdarzeniami, na które trudno odłożyć z góry – śmiercią żywiciela rodziny, poważną chorobą, pożarem mieszkania czy wypadkiem. Najważniejsze są ubezpieczenie na życie przy kredycie i dzieciach, ubezpieczenie mieszkania i obowiązkowe OC auta. Przed zakupem polisy sprawdź zakres ochrony i wyłączenia, a nie tylko składkę.
Przed podpisaniem umowy przeczytaj ogólne warunki ubezpieczenia i odpowiedz na sześć pytań.
- Jakie zdarzenia obejmuje polisa i do jakiej sumy ubezpieczenia?
- Jakie są wyłączenia odpowiedzialności, na przykład choroby sprzed zawarcia umowy?
- Czy suma ubezpieczenia na życie pokrywa kredyt i 2–3 lata wydatków rodziny?
- Czy w ubezpieczeniu mieszkania suma odpowiada kosztowi odtworzenia, a nie cenie z aktu notarialnego?
- Czy polisa nie dubluje się z ubezpieczeniem grupowym w pracy?
- Jak i w jakim terminie zgłasza się szkodę?
OC auta i ubezpieczenie mieszkania najlepiej porównywać przed każdym odnowieniem. Gdy ubezpieczyciel odmawia wypłaty, bezpłatną pomoc daje Rzecznik Finansowy, który przyjmuje wnioski klientów banków, ubezpieczycieli i funduszy.
Edukacja finansowa i narzędzia
Edukacja finansowa to wiedza o tym, jak działają odsetki, inflacja, kredyty i podatki. Polacy oceniają swoją wiedzę ekonomiczną średnio na 2,9 w skali do 5 punktów[13]. Obligacje skarbowe i akcje rozpoznaje 39–40 procent badanych. Podstawy można nadrobić w kilka tygodni, a procent składany najlepiej pokazuje, dlaczego opłaca się zacząć wcześnie.
Procent składany oznacza, że odsetki doliczane do kapitału same zaczynają zarabiać. Odkładając 300 zł co miesiąc przez 20 lat, wpłacamy łącznie 72 000 zł. Przy oprocentowaniu 4 procent rocznie wartość rośnie orientacyjnie do ok. 110 000 zł, a przy 6 procentach do ok. 139 000 zł.
Do codziennego zarządzania pieniędzmi nie potrzeba skomplikowanych narzędzi.
- Aplikacja bankowa – historia transakcji z kategoriami i subkonta na cele.
- Arkusz kalkulacyjny – budżet roczny, wartość netto, plan spłaty długów.
- Kalkulatory instytucji – kalkulator obligacji Ministerstwa Finansów, kalkulator PPK.
- Bezpłatna kopia danych z BIK – raz w roku, żeby sprawdzić, czy nikt nie zaciągnął zobowiązania na twoje dane.
Najlepiej, gdy nawyki finansowe powstają w dzieciństwie. Po co uczyć o pieniądzach już w szkole, opisujemy w tekście o edukacji finansowej w szkole.
Plan na pierwszy rok – checklista
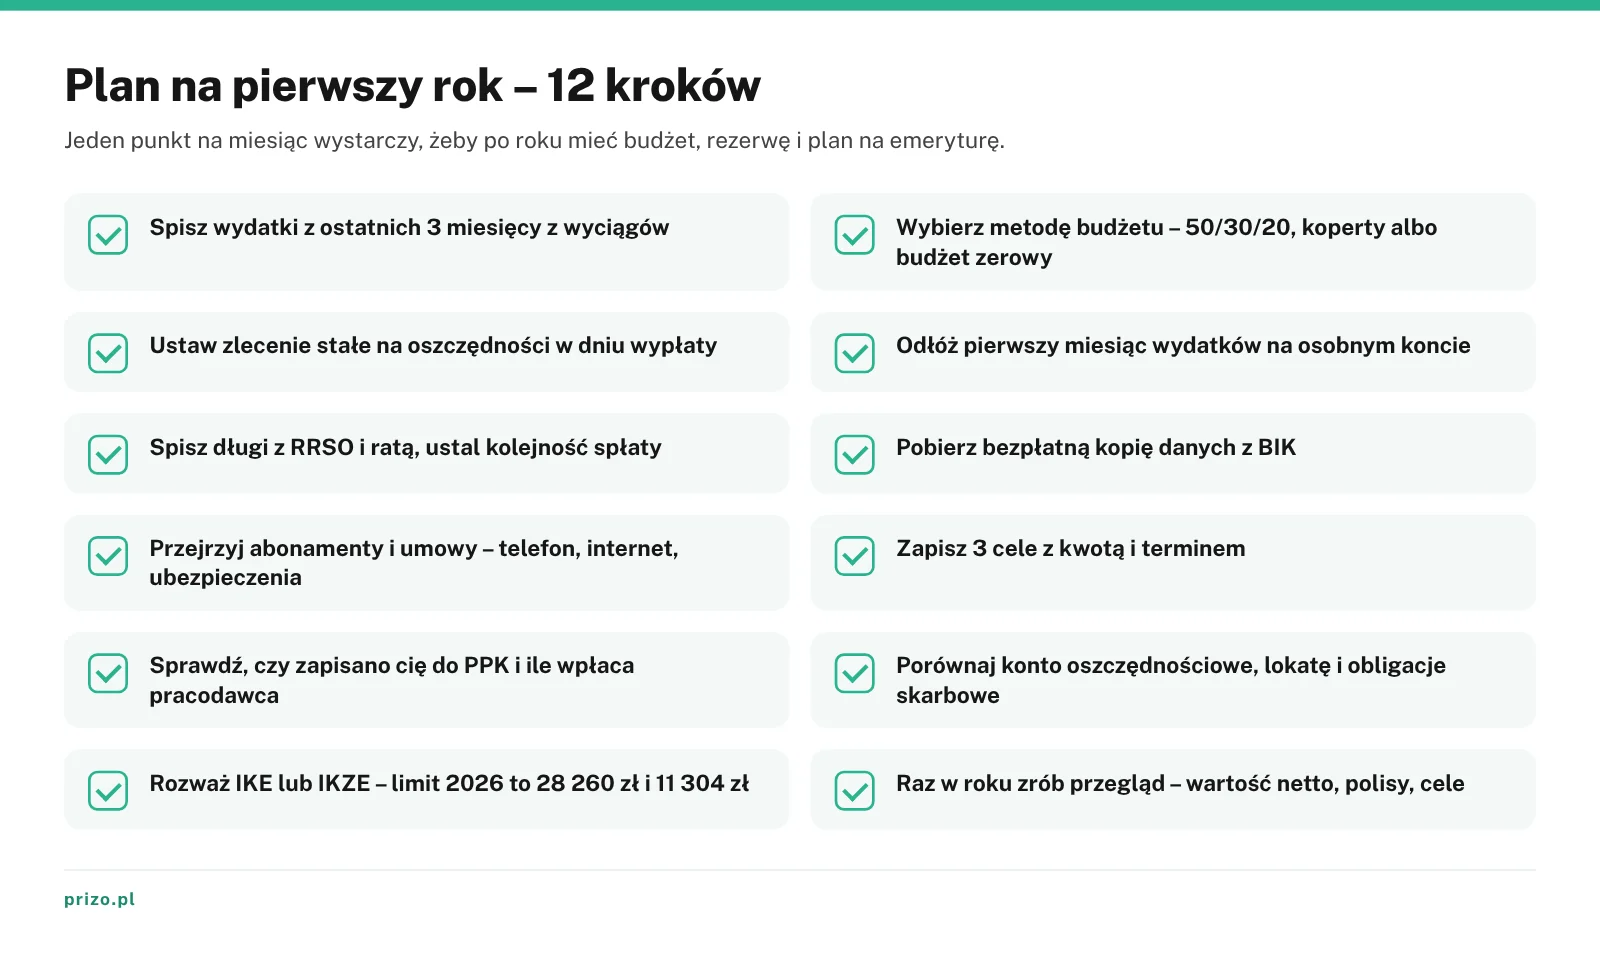
Uporządkowanie finansów osobistych zajmuje zwykle rok. Jeden punkt na miesiąc pozwala zbudować budżet, pierwszą rezerwę, plan spłaty długów i zacząć oszczędzać na emeryturę bez rewolucji w codziennym życiu. Poniższą checklistę można wydrukować i odhaczać.
Ważne
Przewodnik ma charakter edukacyjny i nie jest poradą inwestycyjną ani rekomendacją produktów. Oprocentowanie obligacji, stopy NBP, inflacja i limity wpłat podajemy ze stanem na październik 2026 roku. Kwoty budżetu, poduszki i ulg są orientacyjne i zależą od dochodów, składu rodziny i stawki podatku.
Najczęściej zadawane pytania
Ile przeciętny Polak ma oszczędności?
Według Warszawskiego Instytutu Bankowości i Fundacji GPW z lutego 2026 roku 74 procent Polaków nie wydaje wszystkich pieniędzy, a 26 procent nie oszczędza ani nie inwestuje. Na lokatach i kontach oszczędnościowych pieniądze trzyma 48 procent badanych, a co piąty – w domu.
Jak odkładać 1000 zł miesięcznie?
Ustaw zlecenie stałe na 1 000 zł w dniu wypłaty i potraktuj tę kwotę jak rachunek. Brakujące pieniądze znajdziesz zwykle w trzech miejscach – w abonamentach i umowach, które można renegocjować, w zakupach spożywczych robionych z listą i w wydatkach na przyjemności. Przy dochodzie 6 000 zł netto to ok. 17 procent, więc zacznij od 500 zł i podnoś kwotę co kwartał.
Czym jest niezależność finansowa?
Niezależność finansowa to stan, w którym dochód z oszczędności i inwestycji pokrywa koszty życia bez konieczności pracy. Często przyjmuje się regułę 4 procent, czyli majątek równy 25-krotności rocznych wydatków. Przy wydatkach 6 000 zł miesięcznie oznacza to ok. 1,8 mln zł. Dla większości osób realnym etapem pośrednim jest poduszka i spłacone mieszkanie.
Czy oszczędzać, gdy spłacam kredyt?
Tak, ale w odpowiedniej proporcji. Najpierw odłóż jeden miesiąc wydatków jako małą rezerwę, potem nadpłacaj drogie długi, takie jak karty i pożyczki, a dopiero później buduj pełną poduszkę. Kredytu hipotecznego z oprocentowaniem bliskim inflacji zwykle nie trzeba nadpłacać kosztem rezerwy, bo bez niej każda awaria kończy się kolejną pożyczką.
Gdzie trzymać pieniądze w razie kryzysu?
Najlepiej trzymać część pieniędzy na koncie oszczędnościowym z dostępem od ręki, część na lokacie lub w krótkich obligacjach skarbowych, a niewielką kwotę gotówki w domu na kilka dni. Depozyty w bankach i SKOK-ach chroni Bankowy Fundusz Gwarancyjny do 100 000 euro na osobę w jednym banku. Przy większych kwotach rozłóż pieniądze między kilka banków.
Budżet domowy w aplikacji czy w arkuszu?
To kwestia wygody. Aplikacja sama pobiera transakcje i przypisuje je do kategorii, więc oszczędza czas, ale trzeba poprawiać jej pomyłki. Arkusz wymaga ręcznego wpisywania, za to daje pełną kontrolę i łatwo w nim policzyć roczny plan. Wiele osób zaczyna od aplikacji bankowej, a arkusz prowadzi raz w miesiącu do podsumowań.
Od jakiej kwoty zacząć inwestować?
Inwestować można już od 100 zł w obligacje skarbowe albo kilkudziesięciu złotych w fundusz. Ważniejsza od kwoty jest kolejność. Najpierw trzeba zadbać o budżet, poduszkę i spłatę drogich długów, a dopiero potem o PPK, IKE lub IKZE. Pieniądze, które mogą być potrzebne w ciągu dwóch, trzech lat, nie powinny trafiać do akcji, bo ich wartość może w tym czasie spaść.
Źródła
- Główny Urząd Statystyczny, Sytuacja gospodarstw domowych w 2025 r. w świetle badania budżetów gospodarstw domowych (27.05.2026) – https://stat.gov.pl/obszary-tematyczne/warunki-zycia/dochody-wydatki-i-warunki-zycia-ludnosci/sytuacja-gospodarstw-domowych-w-2025-r-w-swietle-badania-budzetow-gospodarstw-domowych,3,25.html
- Główny Urząd Statystyczny, Szybki szacunek wskaźnika cen towarów i usług konsumpcyjnych we wrześniu 2026 r. (1.10.2026) – https://stat.gov.pl/obszary-tematyczne/ceny-handel/wskazniki-cen/
- Narodowy Bank Polski, Podstawowe stopy procentowe NBP – https://nbp.pl/polityka-pieniezna/decyzje-rpp/podstawowe-stopy-procentowe-nbp/
- Ministerstwo Finansów, Obligacje skarbowe – oferta i oprocentowanie obligacji oszczędnościowych w październiku 2026 r. – https://www.obligacjeskarbowe.pl/oferta-obligacji/
- Obwieszczenia Ministra Rodziny, Pracy i Polityki Społecznej z 10.11.2025 r. w sprawie limitów wpłat na IKE, IKZE i OIPE w 2026 r. (M.P. 2025 poz. 1151 i nast.) – https://api.sejm.gov.pl/eli/acts/MP/2025/1151/text.pdf
- Rzecznik Finansowy, Poradnik IKE i IKZE (2024) – https://rf.gov.pl/wp-content/uploads/2024/01/Poradnik-RF-IKE-IKZE.pdf
- Polski Fundusz Rozwoju, Pracownicze Plany Kapitałowe – wpłaty i dopłaty; ustawa z 4.10.2018 r. o pracowniczych planach kapitałowych – https://www.mojeppk.pl/
- Ustawa z 10.06.2016 r. o Bankowym Funduszu Gwarancyjnym, systemie gwarantowania depozytów oraz przymusowej restrukturyzacji (art. 24) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20160000996
- Ustawa z 12.05.2011 r. o kredycie konsumenckim (art. 5 pkt 12) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20111260715
- Ustawa z 23.04.1964 r. Kodeks cywilny (art. 359 § 2¹) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19640160093
- Biuro Informacji Kredytowej, Bezpłatna kopia danych na podstawie art. 15 RODO – https://www.bik.pl/
- Komisja Nadzoru Finansowego, Lista ostrzeżeń publicznych – https://www.knf.gov.pl/dla_konsumenta/ostrzezenia_publiczne
- Fundacja Warszawski Instytut Bankowości i Fundacja GPW, Poziom wiedzy ekonomicznej Polaków 2026 (badanie CAWI, 19–22.02.2026, n=1099) – https://www.gpw.pl/pub/GPW/files/PDF/Badanie_Poziom-wiedzy-ekonomicznej-Polakow-2026.pdf
- Bank Millennium, badanie Finanse Polaków (13.08.2025), za: Analizy.pl – https://www.analizy.pl/puls-rynku/38139/badanie-co-piaty-polak-nie-ma-zadnych-oszczednosci
