

Inwestowanie to kupowanie aktywów, takich jak obligacje, akcje czy jednostki funduszy, po to, żeby po latach były warte więcej niż wpłacone pieniądze i wyprzedziły inflację. Jak zacząć inwestować bez zbędnego ryzyka? W tym przewodniku układamy start w sześć kroków, porównujemy klasy aktywów w polskich liczbach i liczymy, ile z wyniku zabierają koszty i podatek. Na końcu pokazujemy, jak sprawdzić firmę na liście KNF, zanim przelejesz pierwszą złotówkę. Stopy procentowe i kwoty podajemy ze stanem na październik 2026.
Zanim zaczniesz czytać
Ten tekst ma charakter edukacyjny i nie jest poradą inwestycyjną ani rekomendacją w rozumieniu przepisów. Wyliczenia są orientacyjne, a historyczne stopy zwrotu nie gwarantują przyszłych wyników. Decyzję podejmujesz samodzielnie i na własne ryzyko.
Inwestowanie dla początkujących – czym różni się od oszczędzania
Oszczędzanie chroni wartość pieniędzy na krótką metę, a inwestowanie ma ją pomnożyć w dłuższym okresie w zamian za przyjęcie ryzyka. Na lokacie kwota nominalnie nie spada, ale jej siła nabywcza może maleć. Inwestycja daje szansę na wyższą stopę zwrotu, za to jej wartość po drodze się waha, czasem o kilkadziesiąt procent.
Różnicę dobrze widać na liczbach z października 2026 roku. Stopa referencyjna NBP wynosi 3,75 procent[1], a inflacja CPI we wrześniu, według szybkiego szacunku GUS, 4,0 procent rok do roku[2]. Lokata oprocentowana na 4 procent po potrąceniu 19-procentowego podatku Belki daje 3,24 procent. Po uwzględnieniu inflacji pieniądze na takiej lokacie tracą realnie ok. 0,7 procent siły nabywczej rocznie. Przy 50 000 zł to ok. 370 zł w pierwszym roku.
Kiedy lepiej oszczędzać, a kiedy inwestować, rozbieramy szczegółowo w porównaniu oszczędzania i inwestowania. Tutaj zajmujemy się pieniędzmi, które mogą pracować co najmniej kilka lat.
Czym są rynki finansowe?
Rynki finansowe to miejsca, w których osoby i instytucje z wolnymi pieniędzmi spotykają się z tymi, którzy ich potrzebują – państwem, firmami i bankami. Handluje się na nich pieniądzem, papierami wartościowymi, walutami, towarami i kontraktami, a ceny ustala popyt i podaż pod okiem nadzorców.
Rynki finansowe dzieli się zwykle na pięć grup.
- Rynek pieniężny – instrumenty do roku, na przykład bony skarbowe i lokaty międzybankowe.
- Rynek kapitałowy – akcje i obligacje długoterminowe, w Polsce przede wszystkim Giełda Papierów Wartościowych w Warszawie (GPW).
- Rynek walutowy – wymiana walut, od kantoru po globalny rynek forex.
- Rynek towarowy – surowce, energia, metale i produkty rolne.
- Rynek instrumentów pochodnych – kontrakty terminowe, opcje i CFD.
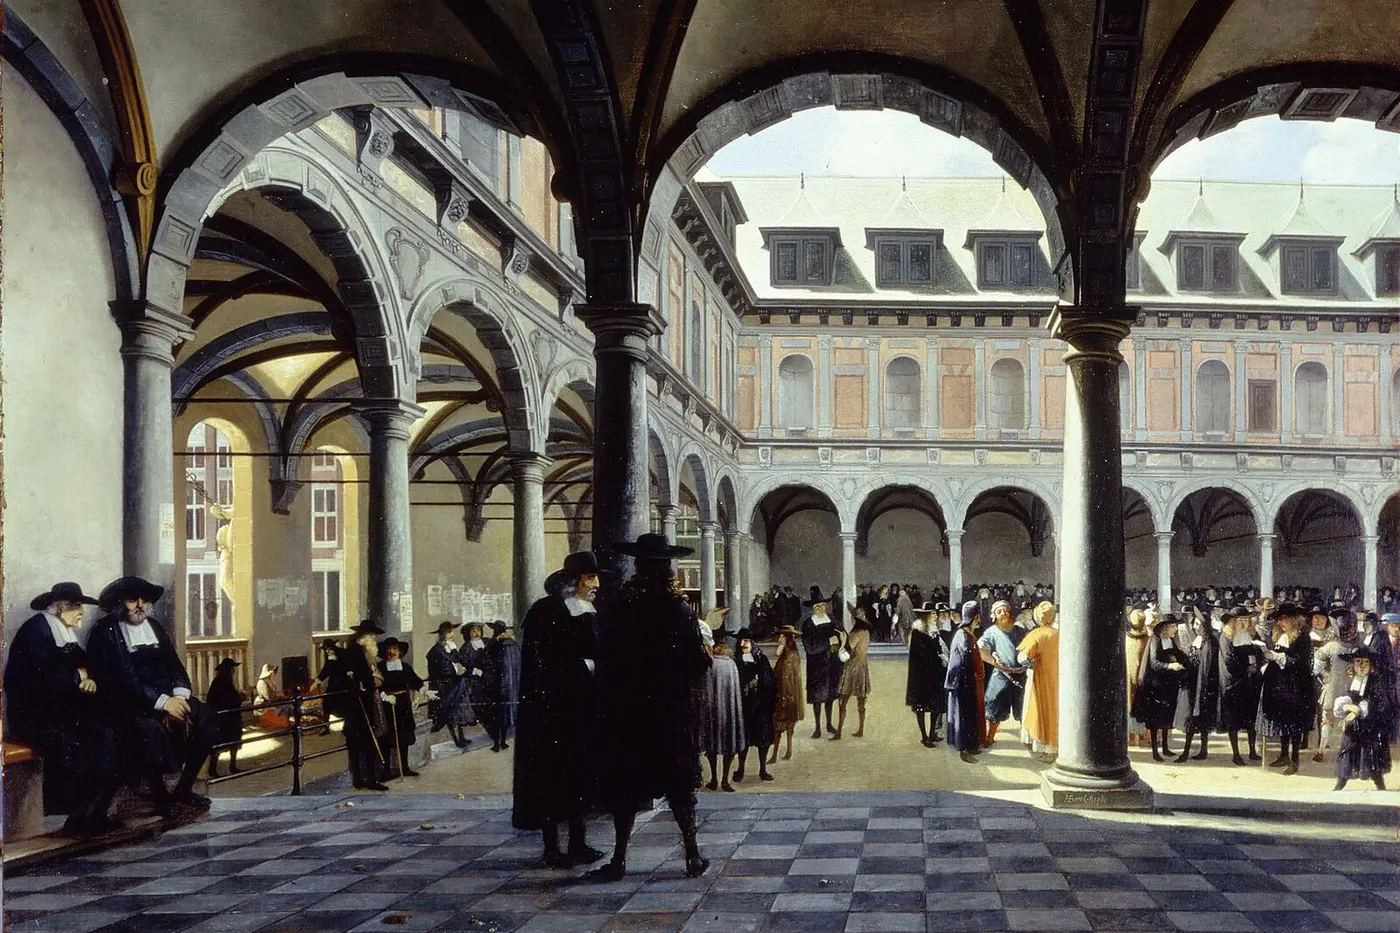
Pierwsza giełda papierów wartościowych w dzisiejszym rozumieniu powstała w XVII wieku w Amsterdamie, gdzie handlowano akcjami Holenderskiej Kompanii Wschodnioindyjskiej.
Kto dziś pilnuje pieniędzy inwestorów i gdzie można się poskarżyć, zestawiamy w tabeli.
| Instytucja | Za co odpowiada | Co daje inwestorowi |
|---|---|---|
| Komisja Nadzoru Finansowego (KNF) | nadzór nad bankami, domami maklerskimi i TFI | rejestr licencji i lista ostrzeżeń publicznych |
| Giełda Papierów Wartościowych (GPW) | organizacja obrotu akcjami, obligacjami i ETF | jawne ceny i notowania, obowiązki informacyjne spółek |
| Krajowy Depozyt Papierów Wartościowych (KDPW) | rozliczenia transakcji, prowadzenie systemu rekompensat | rekompensata przy upadłości domu maklerskiego |
| Bankowy Fundusz Gwarancyjny (BFG) | gwarancja depozytów w bankach i SKOK-ach | zwrot do 100 000 euro na osobę w jednym banku |
| Rzecznik Finansowy | spory klientów z instytucjami finansowymi | bezpłatna interwencja i postępowanie pozasądowe |
| Urząd Ochrony Konkurencji i Konsumentów (UOKiK) | nieuczciwe praktyki rynkowe, w tym piramidy | kary dla firm, ostrzeżenia konsumenckie |
Jak zacząć inwestować w 6 krokach
Jak zacząć inwestować? Najpierw zabezpiecz budżet – poduszkę finansową i spłatę drogich długów. Potem określ cel i horyzont, sprawdź swój profil ryzyka, wybierz klasy aktywów, otwórz odpowiednie konto i wpłacaj regularnie. Kolejność ma znaczenie, bo każdy krok chroni przed błędem w następnym.
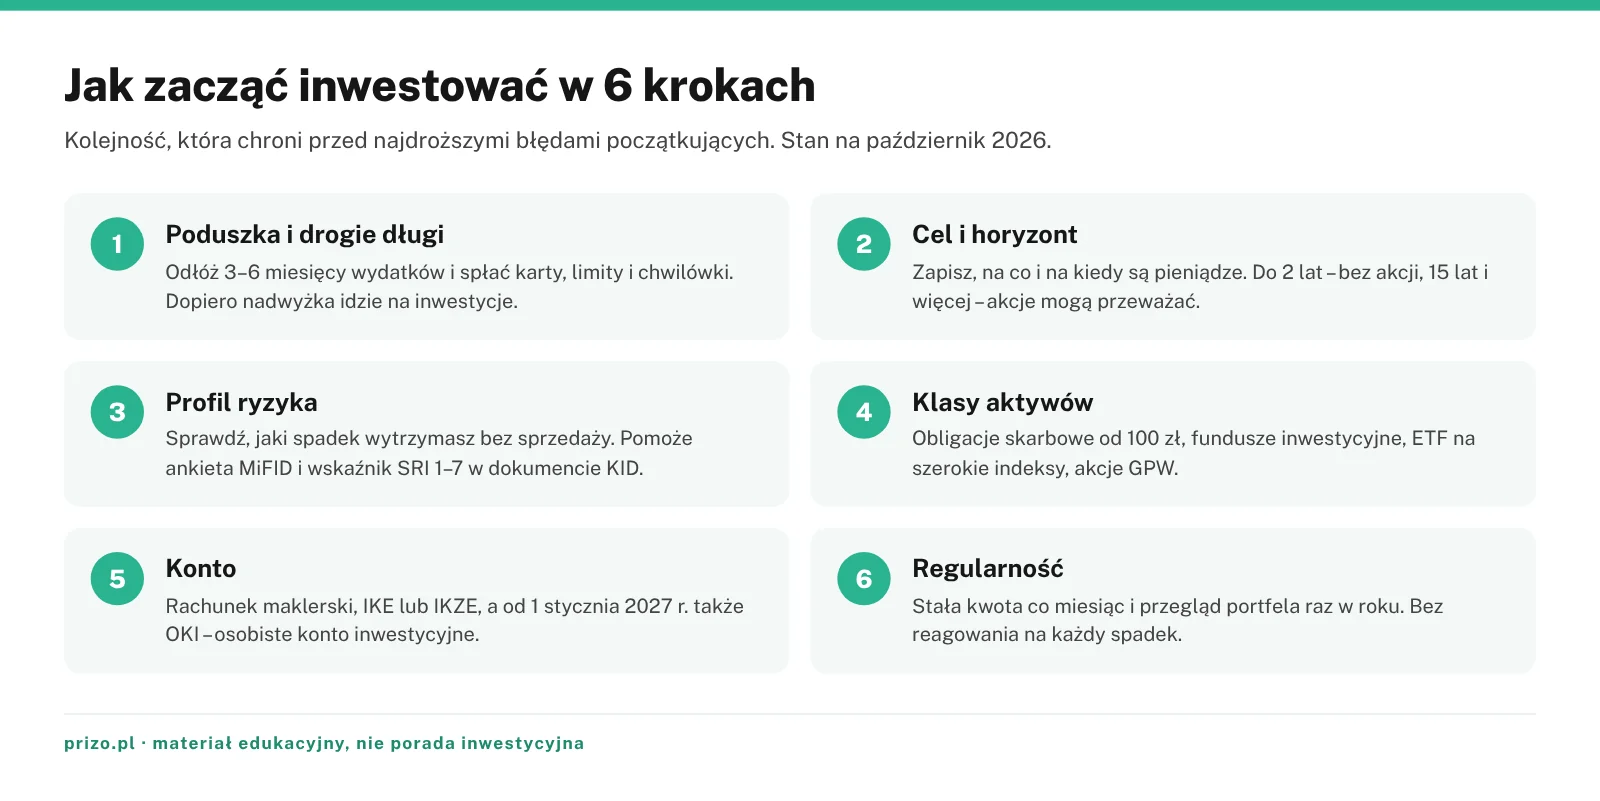
Dzięki tej kolejności wiesz, jak inwestować pieniądze tak, żeby pierwszy spadek na giełdzie nie zmusił cię do sprzedaży ze stratą.
Zanim zainwestujesz – poduszka finansowa i drogie długi
Poduszka finansowa powinna pokrywać 3–6 miesięcy wydatków i leżeć na koncie oszczędnościowym, lokacie lub w krótkich obligacjach. Drogie długi, czyli karty kredytowe, limity w koncie i pożyczki pozabankowe, trzeba spłacić przed inwestowaniem. Ich RRSO często przekracza 20 procent, czego żadna bezpieczna inwestycja nie pobije.
W przewodniku po budowaniu zdrowych finansów osobistych pokazujemy, jak policzyć poduszkę i ułożyć budżet.
Ile trzeba mieć pieniędzy, żeby zacząć inwestować?
Zacząć można już od 100 zł, bo tyle kosztuje jedna obligacja skarbowa oszczędnościowa. Jednostki wielu funduszy kupisz za kilkadziesiąt złotych, a część biur maklerskich pozwala kupować ułamkowe części ETF. Kwota startowa ma mniejsze znaczenie niż regularność i to, czy masz już poduszkę finansową.
Przy małych wpłatach uważaj na minimalną prowizję – 5 zł od zlecenia na 100 zł to 5 procent.
Horyzont, ryzyko i stopa zwrotu – trzy liczby, od których zależy wybór
Horyzont inwestycyjny to czas, przez jaki pieniądze mogą pozostać zainwestowane bez sięgania po nie. Im dłuższy, tym więcej ryzyka można przyjąć, bo jest czas na odrobienie spadków. Pieniądze potrzebne za dwa lata nie powinny trafiać do akcji, a te odkładane na emeryturę za 25 lat mogą w większości pracować w akcjach.
Ryzyko inwestycyjne mierzy się wahaniami wartości. Każdy fundusz i ETF ma dokument KID ze wskaźnikiem SRI w skali od 1 do 7 – fundusze pieniężne mają zwykle SRI 1–2, a akcyjne 4–6. Przy otwieraniu rachunku maklerskiego wypełniasz też ankietę MiFID, która ocenia twoją wiedzę i doświadczenie.
Stopa zwrotu to procentowy zysk lub strata w danym okresie. Według danych prof. Aswatha Damodarana z NYU Stern akcje amerykańskie dawały w latach 1928–2025 średnio 10,02 procent rocznie, 10-letnie obligacje rządowe USA 4,54 procent, a trzymiesięczne bony skarbowe 3,37 procent[12]. To dane nominalne, w dolarach i dla rynku USA, a nie prognoza dla GPW i złotego.
Poniżej pokazujemy przykładowe ścieżki według horyzontu. To ilustracja zasady, nie porada dopasowana do twojej sytuacji.
| Horyzont | Cel przykładowy | Co pasuje | Udział akcji (orientacyjnie) |
|---|---|---|---|
| do 2 lat | wakacje, auto, rezerwa | konto oszczędnościowe, lokata, obligacje 3-miesięczne i roczne | 0% |
| 2–5 lat | wkład własny, remont | obligacje 3- i 4-letnie, fundusze dłużne krótkoterminowe | 0–20% |
| 5–15 lat | edukacja dzieci, większy cel | obligacje indeksowane inflacją i szerokie fundusze akcji lub ETF | 30–70% |
| powyżej 15 lat | emerytura | przewaga akcji przez ETF lub fundusze, w IKE, IKZE albo OKI | 60–90% |
Czy można stracić wszystkie pieniądze?
Na szeroko zdywersyfikowanym portfelu akcji czy obligacji skarbowych utrata całości jest bardzo mało prawdopodobna, ale spadki o kilkadziesiąt procent się zdarzają. Wszystko można stracić na pojedynczej spółce, kryptowalutach, instrumentach z dźwignią i u oszustów.
Najgorszy rok w danych Damodarana to 1931, gdy akcje amerykańskie straciły 43,84 procent[12]. Kto sprzedał wtedy w panice, utrwalił stratę.
Gwarancje i ich brak
Depozyty w banku i SKOK-u chroni Bankowy Fundusz Gwarancyjny do równowartości 100 000 euro na osobę w jednym banku[7]. Gwarancja nie obejmuje akcji, ETF, funduszy ani obligacji. Gdyby dom maklerski upadł i zabrakło aktywów klientów, system rekompensat KDPW zwraca 100 procent do 3 000 euro i 90 procent nadwyżki, łącznie do 22 000 euro[8]. Żaden system nie chroni przed spadkiem kursów. Bezpieczeństwo obligacji skarbowych wynika z tego, że emituje je Skarb Państwa.
W poradniku o zarządzaniu ryzykiem w inwestycjach opisujemy, jak ograniczać straty w praktyce – ustalać wielkość pozycji, dywersyfikować i nie inwestować pieniędzy potrzebnych na bieżąco.
W co inwestować na początek – przegląd klas aktywów
Na początek najczęściej wybiera się obligacje skarbowe oszczędnościowe, fundusze inwestycyjne i ETF na szerokie indeksy, a dopiero później pojedyncze akcje. Klasy aktywów różnią się ryzykiem, kosztami i ochroną. W tabeli zestawiamy je w polskich warunkach z października 2026 roku.
| Klasa aktywów | Horyzont | Ryzyko straty | Typowa stopa (orientacyjnie) | Koszty | Kto chroni |
|---|---|---|---|---|---|
| Konto oszczędnościowe, lokata | od 1 dnia | nominalnie brak, realnie inflacja | 3–4% brutto | brak | BFG do 100 000 euro |
| Obligacje skarbowe oszczędnościowe | 3 mies. – 10 lat | niskie | 2,00–5,35% w 1. okresie | opłata za wcześniejszy wykup 0,50–3 zł/szt. | Skarb Państwa jako emitent |
| Fundusz dłużny | 1–3 lata | niskie do średniego | zbliżona do stóp procentowych | opłata za zarządzanie do ok. 1,5% | brak gwarancji wyniku |
| Fundusz akcyjny lub ETF akcyjny | 5+ lat | wysokie w krótkim okresie | historycznie 6–10% rocznie | ETF ok. 0,07–0,6%, fundusz do ok. 2% | brak gwarancji wyniku |
| Pojedyncze akcje GPW | 5+ lat | wysokie, możliwa utrata całości | bardzo zmienna | prowizja ok. 0–0,39% | KDPW tylko przy upadłości DM |
| Kryptowaluty, CFD, forex | – | bardzo wysokie | bardzo zmienna, często ujemna | spread, opłaty za utrzymanie pozycji | praktycznie brak |
Obligacje skarbowe – najprostszy pierwszy krok
Obligacja to papier dłużny – pożyczasz pieniądze emitentowi, a on oddaje je po określonym czasie z odsetkami. Obligacje skarbowe oszczędnościowe emituje Ministerstwo Finansów, kupuje się je od 100 zł za sztukę, a ich wartość nie spada wraz z notowaniami. To najprostsza inwestycja na start.
Oprocentowanie obligacji oszczędnościowych w październiku 2026 roku zestawiamy w tabeli[3].
| Obligacja | Okres | Oprocentowanie w 1. okresie | Kolejne okresy |
|---|---|---|---|
| OTS | 3 miesiące | 2,00% | – |
| ROR | 1 rok | 4,00% w 1. miesiącu | stopa referencyjna NBP |
| TOS | 3 lata | 4,40% | stałe przez cały okres |
| COI | 4 lata | 4,75% w 1. roku | inflacja + 1,50 pkt proc. |
| EDO | 10 lat | 5,35% w 1. roku | inflacja + 2,00 pkt proc. |
COI i EDO chronią siłę nabywczą przy dłuższym horyzoncie. Wcześniejszy wykup kosztuje 0,50 zł za sztukę ROR, 1 zł za TOS, 2 zł za COI i 3 zł za EDO[3].
Co to są akcje i jak działa GPW?
Akcje to udziały we własności spółki akcyjnej. Akcjonariusz zarabia na wzroście kursu i na dywidendach, ale ponosi ryzyko spadku wyceny, a w skrajnym przypadku upadłości firmy. Akcje polskich spółek kupuje się przez rachunek maklerski na Giełdzie Papierów Wartościowych w Warszawie.
Na rynku głównym GPW notowanych jest ok. 400 spółek[10]. Według danych KDPW na koniec 2025 roku w Polsce było 2 534 606 rachunków maklerskich[9]. Zyski ze sprzedaży akcji i dywidendy obciąża 19-procentowy podatek, przy czym zysk ze sprzedaży rozliczasz samodzielnie w zeznaniu PIT-38[4].
Indeks giełdowy, na przykład WIG20 z 20 największymi spółkami, pokazuje zachowanie wybranej grupy akcji. Pojedyncze spółki ocenia się analizą fundamentalną – na podstawie zysków, zadłużenia i wyceny. Jak wybrać biuro maklerskie, złożyć pierwsze zlecenie i czytać sprawozdania spółek, pokazujemy w przewodniku, jak inwestować na giełdzie.
Fundusze inwestycyjne – co kupujesz i ile płacisz?
Kupując jednostki funduszu inwestycyjnego, powierzasz pieniądze towarzystwu funduszy inwestycyjnych (TFI), które lokuje je w akcje, obligacje lub inne aktywa. Płacisz za to opłatą za zarządzanie, potrącaną codziennie z wyceny. W aktywnych funduszach akcyjnych wynosi ona orientacyjnie 1,5–2 procent rocznie.
Przed zakupem sprawdź w dokumencie KID wskaźnik SRI, łączne koszty i wyniki na tle indeksu. Rodzaje funduszy, opłaty dystrybucyjne i zasady zamiany między subfunduszami omawiamy w przewodniku po funduszach inwestycyjnych.
Co to jest ETF i jak inwestować w ETF?
ETF to fundusz inwestycyjny notowany na giełdzie, który odwzorowuje indeks, na przykład spółek z całego świata, z USA albo z WIG20. Kupuje się go jak akcję, przez rachunek maklerski. Roczne koszty ETF, oznaczane skrótem TER, wynoszą przy szerokich indeksach globalnych orientacyjnie 0,07–0,25 procent.
Skrót ETF pochodzi od angielskiego exchange traded fund. To podstawowe narzędzie inwestowania pasywnego, w którym zamiast wybierać spółki kupuje się cały rynek przez fundusz indeksowy. W połowie 2026 roku na GPW notowano 45 ETF i podobnych produktów[10]. Obroty nimi wzrosły w drugim kwartale o 88,6 procent rok do roku[10].
Jak inwestować w ETF krok po kroku?
- Otwórz rachunek maklerski albo IKE lub IKZE w biurze, które daje dostęp do giełd z ETF.
- Wybierz indeks, nie fundusz – szeroki rynek światowy rozkłada ryzyko na tysiące spółek.
- Porównaj TER, walutę, wielkość funduszu i to, czy dywidendy są reinwestowane (akumulacja) czy wypłacane (dystrybucja).
- Ustal stałą kwotę i dzień zakupu, na przykład co miesiąc po wypłacie.
- Raz w roku sprawdź proporcje portfela, a zyski rozlicz w PIT-38, jeśli inwestujesz poza IKE i IKZE.
ETF na akcje nie chroni przed spadkiem rynku – przy krachu traci tyle, ile indeks.
Dywersyfikacja i regularne wpłaty
Dywersyfikacja to rozłożenie pieniędzy między różne aktywa, rynki i waluty, tak żeby kłopoty jednej spółki czy kraju nie decydowały o całym wyniku. Regularne wpłaty stałej kwoty, nazywane uśrednianiem kosztu zakupu, zdejmują z inwestora konieczność zgadywania, kiedy jest dobry moment na zakup.
Przy stałej kwocie 500 zł miesięcznie kupujesz więcej jednostek, gdy ceny spadają, i mniej, gdy rosną. Regularność chroni przed najczęstszym błędem początkujących, czyli kupowaniem po wzrostach i sprzedawaniem po spadkach.
W portfelu początkującego sprawdzają się trzy zasady.
- Podziel portfel na część bezpieczną (obligacje) i ryzykowną (akcje), na przykład 60/40 albo 80/20 zależnie od horyzontu.
- W części akcyjnej wybieraj szerokie indeksy zamiast kilku spółek.
- Raz w roku przeprowadź rebalansowanie, czyli przywróć założone proporcje – sprzedaj część tego, co urosło, i dokup tego, co staniało.
Dlaczego te proporcje działają i jak dobrać je do wieku, wyjaśniamy w tekście o tym, czym jest dywersyfikacja portfela inwestycyjnego.
Procent składany – ile naprawdę urosną twoje wpłaty?
Procent składany polega na tym, że zysk z inwestycji zostaje w niej i w kolejnych latach sam zarabia. Przy 6 procentach rocznie 10 000 zł po 30 latach daje ok. 57 400 zł, a bez kapitalizacji odsetek byłoby to 28 000 zł. Siła procentu składanego rośnie z czasem, dlatego wcześniejszy start często znaczy więcej niż wyższa kwota.
Tak rośnie jednorazowa wpłata 10 000 zł przy różnych stopach zwrotu (orientacyjnie, bez kosztów i podatku).
| Po latach | 4% rocznie | 6% rocznie | 8% rocznie |
|---|---|---|---|
| 10 | 14 800 zł | 17 900 zł | 21 600 zł |
| 20 | 21 900 zł | 32 100 zł | 46 600 zł |
| 30 | 32 400 zł | 57 400 zł | 100 600 zł |
Szybki szacunek daje reguła 72. Podziel 72 przez roczną stopę zwrotu, a otrzymasz liczbę lat potrzebną do podwojenia kapitału. Przy 6 procentach to ok. 12 lat, przy 4 procentach ok. 18 lat.
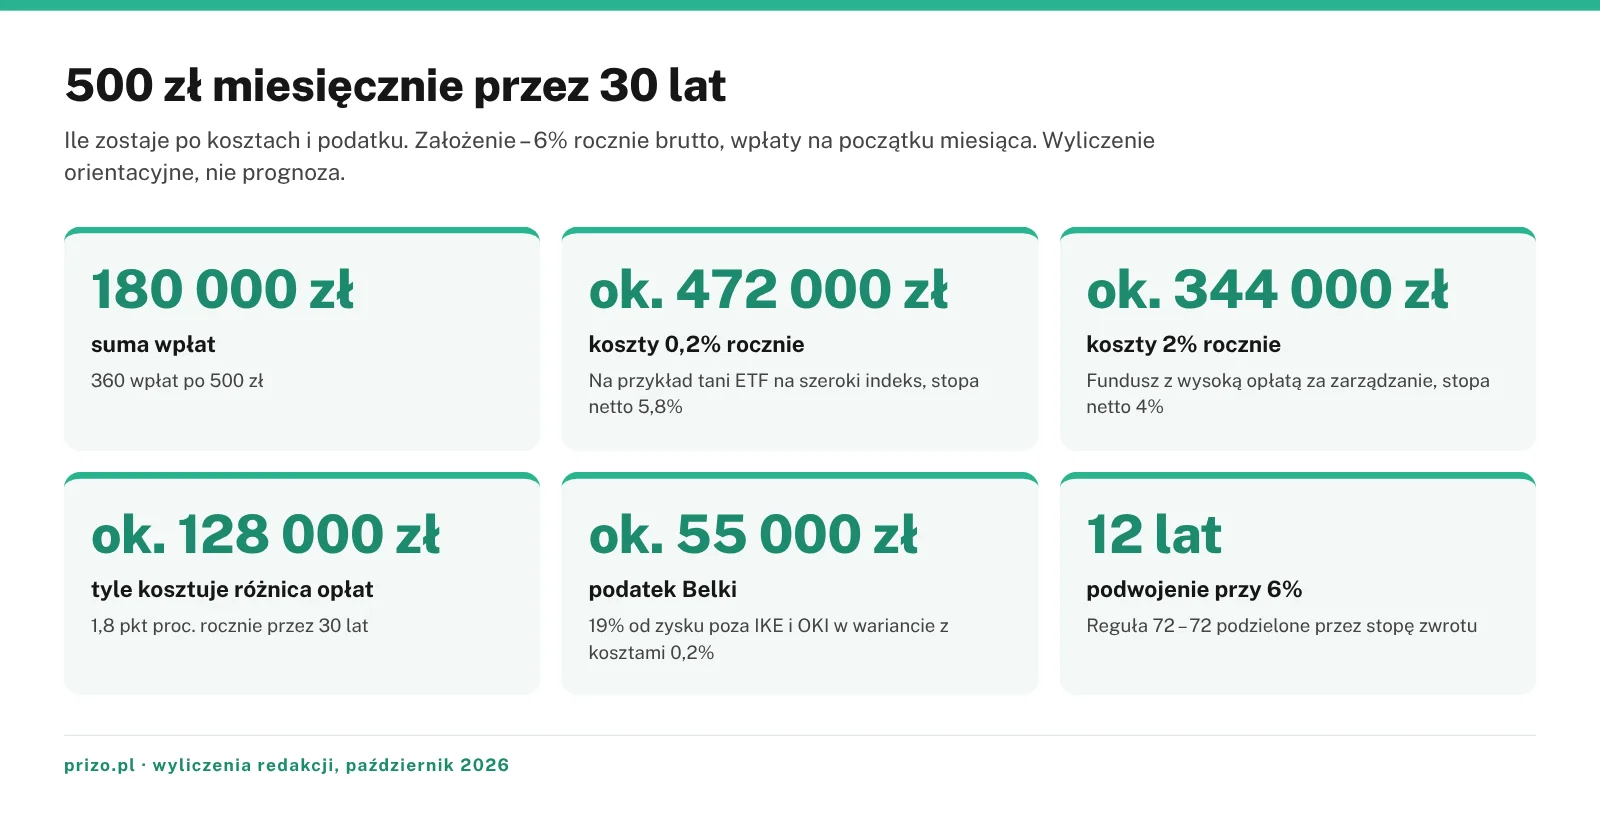
Policzyliśmy też, co po kosztach i podatku zostaje z 500 zł wpłacanych co miesiąc przez 30 lat przy 6 procentach brutto.
Koszty inwestowania – prowizje, TER i opłaty za zarządzanie
Koszty inwestowania to prowizje maklerskie, opłata za zarządzanie w funduszu, wskaźnik TER w ETF, opłaty dystrybucyjne i spread przy wymianie walut. Pobierane są niezależnie od wyniku, więc każdy punkt procentowy kosztów co roku pomniejsza stopę zwrotu.
Różnica 1,8 punktu procentowego rocznie wygląda niewinnie. Przy 500 zł miesięcznie przez 30 lat oznacza jednak ok. 472 000 zł przy kosztach 0,2 procent i ok. 344 000 zł przy kosztach 2 procent, czyli ok. 128 000 zł mniej (orientacyjnie). Koszty są jedynym elementem wyniku, który znasz z góry i możesz obniżyć.
Prowizja od zakupu akcji i ETF na GPW wynosi w 2026 roku orientacyjnie 0–0,39 procent wartości zlecenia, często z minimalną kwotą 0–5 zł. TER szerokich ETF globalnych to 0,07–0,25 procent rocznie, a ETF na polskie indeksy ok. 0,3–0,6 procent. Aktywne fundusze akcyjne pobierają za zarządzanie zwykle do ok. 2 procent rocznie.
Podatek Belki, IKE, IKZE i OKI – jak legalnie płacić mniej
Podatek Belki to 19-procentowy podatek od zysków kapitałowych – odsetek, dywidend i zysku ze sprzedaży papierów wartościowych[4]. Przy lokatach i obligacjach pobiera go automatycznie instytucja wypłacająca odsetki, a zysk z akcji i ETF rozliczasz sam w PIT-38 do 30 kwietnia. Legalnie zmniejszają go IKE, IKZE, a od 2027 roku także OKI.
Indywidualne konto emerytalne (IKE) zwalnia z podatku Belki przy wypłacie po 60. roku życia albo po 55. roku życia przy nabyciu uprawnień emerytalnych i spełnieniu warunków ustawy[5]. Indywidualne konto zabezpieczenia emerytalnego (IKZE) pozwala odliczyć wpłaty od dochodu, a przy wypłacie pobiera 10-procentowy ryczałt. W 2026 roku na IKE można wpłacić 28 260 zł, a na IKZE 11 304 zł[5]. Osoby prowadzące działalność mają limit IKZE 16 956 zł, o czym piszemy też w poradniku, jak rozpocząć własny biznes.
Nowością są osobiste konta inwestycyjne (OKI). Ustawa z 3 lipca 2026 roku wprowadza je od 1 stycznia 2027 roku[6]. Zyski w OKI nie są objęte podatkiem Belki. Zwolnienie obejmuje średnią wartość aktywów do 25 000 zł przy gotówce i obligacjach skarbowych albo do 100 000 zł przy funduszach, akcjach i obligacjach korporacyjnych. Od nadwyżki ponad limit płaci się podatek od wartości aktywów, w 2027 roku 0,85 procent. W kolejnych latach stawka wyniesie 19 procent stopy referencyjnej NBP z 31 października roku poprzedniego[6].
| Cecha | Zwykły rachunek | IKE | IKZE | OKI (od 2027) |
|---|---|---|---|---|
| Podatek od zysków | 19% na bieżąco | 0% przy wypłacie po 60. r.ż. | 10% ryczałtu przy wypłacie | 0% w limicie, od nadwyżki podatek od wartości aktywów |
| Limit | brak | 28 260 zł wpłat rocznie (2026) | 11 304 zł lub 16 956 zł wpłat (2026) | 25 000 zł lub 100 000 zł średniej wartości aktywów |
| Ulga przy wpłacie | brak | brak | odliczenie od dochodu | brak |
| Dostęp do pieniędzy | w każdej chwili | przed 60. r.ż. utrata ulgi | przed 65. r.ż. utrata ulgi | bez ograniczeń wiekowych |
W wariancie 500 zł miesięcznie przez 30 lat podatek Belki zabrałby z zysku orientacyjnie 55 000 zł, a wpłaty 6 000 zł rocznie mieszczą się w limicie IKE. Szczegółowe warunki wypłaty z IKE i IKZE opisujemy w przewodniku o tym, jak zaplanować finanse osobiste i emeryturę.
W co inwestować małe kwoty?
Małe kwoty, czyli 100–500 zł miesięcznie, najprościej inwestować w obligacje skarbowe oszczędnościowe po 100 zł za sztukę, w fundusze z niskim progiem wejścia albo w ułamkowe części ETF. Pracownik zapisany do PPK dostaje też wpłatę pracodawcy. Najważniejsze są niskie koszty i stała wpłata.
Orientacyjnie 100 zł miesięcznie przez 20 lat przy 6 procentach rocznie daje ok. 45 600 zł z 24 000 zł wpłat.
W co najlepiej zainwestować 1 000 zł na start? Rozsądny wariant dla początkującego to 10 obligacji skarbowych albo wpłata do funduszu lub ETF na szeroki indeks, przy horyzoncie co najmniej pięciu lat. Wydanie całego 1 000 zł na jedną spółkę czy kryptowalutę bardziej przypomina zakład niż inwestycję.
Jak pomnożyć 10 tysięcy złotych?
Jak pomnożyć 10 000 zł? Do dwóch lat sprawdzą się lokata i obligacje 3-letnie, przy 2–5 latach obligacje indeksowane inflacją z dodatkiem funduszu. Przy ponad pięciu latach pasuje podział na obligacje i ETF akcyjny. Realnie oczekuj kilku procent rocznie ponad inflację, a nie podwojenia w rok.
Dla przykładu 10 tys. zł w obligacjach 3-letnich oprocentowanych na 4,4 procent daje po roku ok. 356 zł zysku po podatku. Pół na pół w obligacjach EDO i szerokim ETF akcyjnym przy 6 procentach rocznie da po dekadzie orientacyjnie 17 900 zł przed kosztami i podatkiem.
Kryptowaluty, forex i CFD – dlaczego nie na start
Kryptowaluty, forex i kontrakty CFD nie nadają się na pierwszą inwestycję, bo ich wartość potrafi zmienić się o kilkadziesiąt procent w kilka dni, a dźwignia finansowa mnoży straty. Według Europejskiego Urzędu Nadzoru Giełd i Papierów Wartościowych (ESMA) 74–89 procent rachunków detalicznych traci na CFD[11].
„Od 74 do 89 procent rachunków detalicznych zwykle traci pieniądze na swoich inwestycjach, a średnie straty na klienta wynoszą od 1 600 do 29 000 euro.”
— ESMA, komunikat z 27 marca 2018 roku (tłum. red.)[11]
W tym samym komunikacie ESMA ograniczyła dźwignię dla klientów detalicznych od 30:1 dla głównych par walutowych do 2:1 dla kryptowalut[11]. Podstawy wykresów i wskaźników opisujemy w tekście o tym, jak działa analiza techniczna na rynku forex, ale znajomość wykresów nie zmienia statystyki ESMA. Specyfikę giełd, portfeli i ryzyk cyfrowych walut omawiamy w przewodniku, w którym tłumaczymy, czym są kryptowaluty.
Ostrzeżenie
Firma oferująca CFD lub forex w Polsce musi mieć zezwolenie KNF albo paszport z innego kraju Unii Europejskiej. Oferty z dźwignią 100:1 dla klienta indywidualnego pochodzą zwykle spoza UE i nie dają żadnej ochrony.
Jak rozpoznać piramidę finansową i oszustwo inwestycyjne?
Piramida finansowa wypłaca dawnym uczestnikom pieniądze nowych, a nie zyski z prawdziwej działalności. Rozpoznasz ją po obietnicy wysokiego i pewnego zysku oraz nagrodach za wciąganie znajomych. Przed każdą wpłatą sprawdź firmę na liście ostrzeżeń publicznych KNF.
Ustawa o przeciwdziałaniu nieuczciwym praktykom rynkowym uznaje zakładanie, prowadzenie i promowanie systemu typu piramida za praktykę zawsze nieuczciwą (art. 7 pkt 14)[14]. UOKiK może nałożyć na firmę karę do 10 procent obrotu, a na odpowiedzialnego menedżera do 2 mln zł[16]. Od 17 stycznia 2014 roku KNF prowadzi listę ostrzeżeń publicznych z firmami, wobec których złożyła zawiadomienie do prokuratury[13].
Skalę problemu pokazuje raport CSIRT KNF za 2025 rok. Zespół zgłosił do zablokowania 41 751 niebezpiecznych domen, z czego 40 225 dotyczyło fałszywych inwestycji, a na Facebooku zablokowano 9 751 fałszywych reklam[15]. Typowy schemat to reklama z wizerunkiem znanej osoby, telefon od konsultanta i prośba o instalację aplikacji do zdalnego pulpitu.
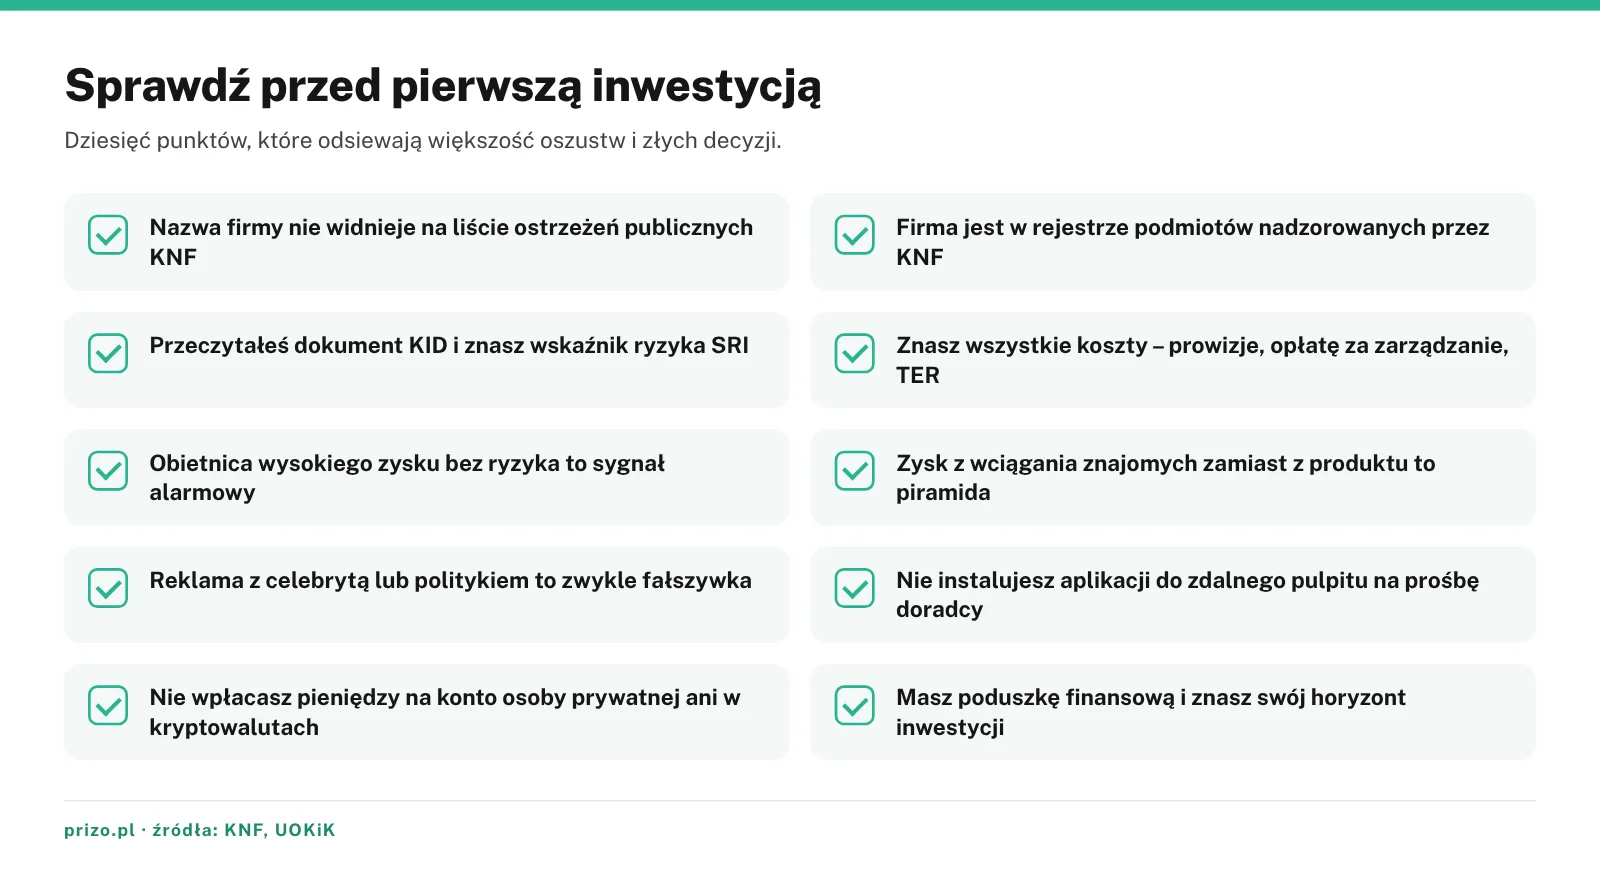
Rozmowę przerwij od razu, gdy usłyszysz którykolwiek z tych sygnałów.
- Gwarantowany zysk powyżej kilku procent miesięcznie.
- Presja czasu – oferta ważna tylko dziś.
- Wpłata na konto osoby prywatnej lub w kryptowalutach.
- Prośba o zainstalowanie aplikacji do zdalnego dostępu albo podanie kodów z bankowości.
Webinar z programu edukacyjnego prowadzonego z policją pokazuje, jak wygląda rozmowa z oszustem.
Piotr Krupa z departamentu bezpieczeństwa Banku Pocztowego, w programie realizowanym z Komendą Stołeczną Policji, pokazuje, jak rozpoznać fałszywe inwestycje i jak działają cyberoszuści.
Jeśli już przelałeś pieniądze, natychmiast zadzwoń do banku, zgłoś sprawę na policję i powiadom KNF. Firmy, które za opłatą obiecują odzyskać pieniądze, to często druga fala oszustwa.
Najczęstsze błędy początkujących inwestorów
Najczęstsze błędy początkujących to inwestowanie bez poduszki finansowej, decyzje pod wpływem emocji, pogoń za modnymi aktywami, brak dywersyfikacji i ignorowanie kosztów. Większość wynika z oczekiwania szybkiego zysku.
- Brak poduszki – nagły wydatek zmusza do sprzedaży w złym momencie.
- Panika przy spadkach – sprzedaż po spadku zamienia stratę na papierze w rzeczywistą.
- Próby wyczucia rynku – czekanie na dołek kończy się zwykle zakupem po wzrostach.
- Koncentracja – cały kapitał w jednej spółce, branży lub kryptowalucie.
- Ignorowanie kosztów – 2 procent rocznie przez 30 lat zabiera ponad jedną czwartą wyniku.
- Nierealne oczekiwania – pytanie, jak zarobić na giełdzie 200 zł dziennie, zakłada ok. 50 000 zł zysku rocznie, czyli przy 6 procentach kapitał rzędu 800 000 zł.
Przed emocjami chroni spisany plan. Plan na wypadek spadku spisz, zanim rynek zacznie tracić.
Najczęściej zadawane pytania
W co inwestować w 2026 roku?
W 2026 roku obowiązują te same zasady co zawsze – najpierw poduszka i spłata długów, potem dobór aktywów do horyzontu. Przy stopie referencyjnej NBP 3,75 procent i inflacji ok. 4 procent obligacje indeksowane inflacją chronią siłę nabywczą, a szerokie ETF akcyjne pasują do horyzontu powyżej pięciu lat. Krótkoterminowe prognozy kursów zwykle się nie sprawdzają.
Co zrobić z 50 tys. zł oszczędności?
Z 50 000 zł najpierw wydziel poduszkę finansową na 3–6 miesięcy wydatków. Resztę podziel według celów i horyzontu – pieniądze na najbliższe dwa lata do obligacji krótkich, długoterminowe do obligacji indeksowanych inflacją i ETF akcyjnych. Wykorzystaj limit IKE, żeby ograniczyć podatek Belki.
Gdzie trzymać pieniądze w razie kryzysu?
W kryzysie najważniejsze są płynność i bezpieczeństwo emitenta. Część pieniędzy trzymaj na koncie oszczędnościowym, objętym gwarancją BFG do 100 000 euro w jednym banku, część w obligacjach skarbowych, a niewielką kwotę w gotówce na kilka dni. Przy większych sumach rozłóż depozyty między kilka banków.
Czy warto inwestować w złoto na start?
Złoto nie jest dobrym pierwszym krokiem, bo nie przynosi odsetek ani dywidend, a przy sztabkach i monetach różnica między ceną kupna i odsprzedaży sięga kilku procent. Sprawdza się jako niewielki dodatek do portfela, na przykład 5–10 procent, a podstawą powinny być obligacje i szerokie fundusze akcji.
Czy inwestowanie na giełdzie to hazard?
Długoterminowe inwestowanie w szeroki rynek akcji nie jest hazardem, bo wynik zależy od zysków i dywidend spółek, a nie od przypadku. Hazardem staje się spekulacja – krótkie transakcje z dźwignią, gra na pojedynczych spółkach bez analizy, kupowanie pod wpływem plotek. O różnicy decydują długi horyzont i rozłożenie ryzyka.
Ile czasu zajmuje inwestowanie pasywne?
Inwestowanie pasywne zajmuje kilka godzin na start i ok. godzinę w roku później. Na początku otwierasz rachunek, wybierasz szerokie ETF lub fundusze indeksowe i ustalasz proporcje. Potem kupujesz co miesiąc tę samą kwotę, a raz w roku przywracasz proporcje i rozliczasz PIT-38.
Jak rozliczyć podatek od ETF i akcji?
Zysk ze sprzedaży ETF i akcji na zwykłym rachunku rozliczasz w zeznaniu PIT-38 do 30 kwietnia następnego roku. Polskie biuro maklerskie przesyła do końca lutego formularz PIT-8C z przychodem i kosztami, a przy zagranicznym brokerze wyliczasz je sam. Podatek wynosi 19 procent od zysku pomniejszonego o straty. Na IKE i IKZE nie rozliczasz transakcji na bieżąco, a w OKI od 2027 roku obowiązują odrębne zasady.
Źródła
- Narodowy Bank Polski, Podstawowe stopy procentowe NBP (decyzja RPP z 7.10.2026) – https://nbp.pl/polityka-pieniezna/decyzje-rpp/podstawowe-stopy-procentowe-nbp/
- Główny Urząd Statystyczny, Szybki szacunek wskaźnika cen towarów i usług konsumpcyjnych we wrześniu 2026 r. (1.10.2026) – https://stat.gov.pl/obszary-tematyczne/ceny-handel/wskazniki-cen/
- Ministerstwo Finansów, Obligacje skarbowe – oferta i oprocentowanie obligacji oszczędnościowych w październiku 2026 r. – https://www.obligacjeskarbowe.pl/
- Ustawa z 26.07.1991 r. o podatku dochodowym od osób fizycznych (art. 30a i 30b) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19910800350
- Ustawa z 20.04.2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego; obwieszczenia MRPiPS w sprawie limitów wpłat na 2026 r. (M.P. 2025 poz. 1151 i nast.) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20041160203
- Ustawa z 3.07.2026 r. o osobistych kontach inwestycyjnych (Dz.U. 2026 poz. 1098) – https://eli.gov.pl/api/acts/DU/2026/1098/text/I/D20261098.pdf
- Bankowy Fundusz Gwarancyjny, Gwarantowanie depozytów – https://www.bfg.pl/gwarantowanie-depozytow/
- Ustawa z 29.07.2005 r. o obrocie instrumentami finansowymi (art. 139) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20051831538
- Stowarzyszenie Inwestorów Indywidualnych za KDPW, 2,5 mln rachunków maklerskich na liczniku (12.01.2026) – https://www.sii.org.pl/18744/analizy/newsroom/2-5-mln-rachunkow-maklerskich-na-liczniku-w-samym-grudniu-wzrost-o-ponad-100-000-dane-kdpw.html
- Giełda Papierów Wartościowych w Warszawie, Prezentacja wyników za II kwartał 2026 r. (4.09.2026) – https://www.gpw.pl/pub/GPW/files/PDF/raporty/R2026/Q2/GPW_2026_Q2_Prezentacja_wynikowa.pdf
- ESMA, komunikat w sprawie środków interwencji produktowej dotyczących CFD i opcji binarnych (27.03.2018) – https://www.esma.europa.eu/pl/node/84933
- A. Damodaran, NYU Stern, Historical Returns on Stocks, Bonds and Bills 1928–2025 (aktualizacja 5.01.2026) – https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/histretSP.html
- Komisja Nadzoru Finansowego, Lista ostrzeżeń publicznych – https://www.knf.gov.pl/dla_konsumenta/ostrzezenia_publiczne
- Ustawa z 23.08.2007 r. o przeciwdziałaniu nieuczciwym praktykom rynkowym (art. 7 pkt 14) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU200717101206
- CSIRT KNF, Raport roczny za 2025 r. – https://cebrf.knf.gov.pl/images/Raporty/Raport_Roczny_CSIRT_KNF_97516.pdf
- Ustawa z 16.02.2007 r. o ochronie konkurencji i konsumentów (art. 106 i 106a) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20070500331
