

Oszczędzanie to odkładanie nadwyżki dochodu tam, gdzie jej wartość nominalna nie spada, a inwestowanie to kupowanie aktywów, których cena może spaść, w zamian za szansę na wyższy zysk. Oszczędzanie czy inwestowanie to więc nie wybór jednego z dwóch, tylko pytanie o kolejność i termin, w którym pieniądze będą potrzebne. Pokazujemy pięć kroków, mapę horyzontów i wyliczenia na danych NBP, GUS i Ministerstwa Finansów według stanu na 4 listopada 2026 roku. To materiał edukacyjny, a nie rekomendacja inwestycyjna.
Oszczędzanie czy inwestowanie – krótka odpowiedź
Najpierw oszczędzaj, potem inwestuj. Pieniądze potrzebne w ciągu dwóch lat trzymaj na koncie oszczędnościowym, lokacie albo w krótkich obligacjach skarbowych. Pieniądze, których nie ruszysz przez pięć lat i dłużej, możesz inwestować. Pomiędzy dwoma a pięcioma latami rozsądnie jest łączyć oba sposoby. Zanim odłożysz pierwszą złotówkę na giełdę, spłać drogie długi i zbuduj rezerwę na kilka miesięcy wydatków.
Taka kolejność wynika z prostego rachunku. Oszczędności dają mniejszy, ale przewidywalny wynik i są dostępne od ręki. Inwestycje w dłuższym okresie mogą zarobić więcej, ale po drodze ich wartość spada, czasem o kilkadziesiąt procent. Kto inwestuje pieniądze potrzebne za rok, ryzykuje, że będzie musiał sprzedać akurat po spadku.
Zasada horyzontu w jednym zdaniu
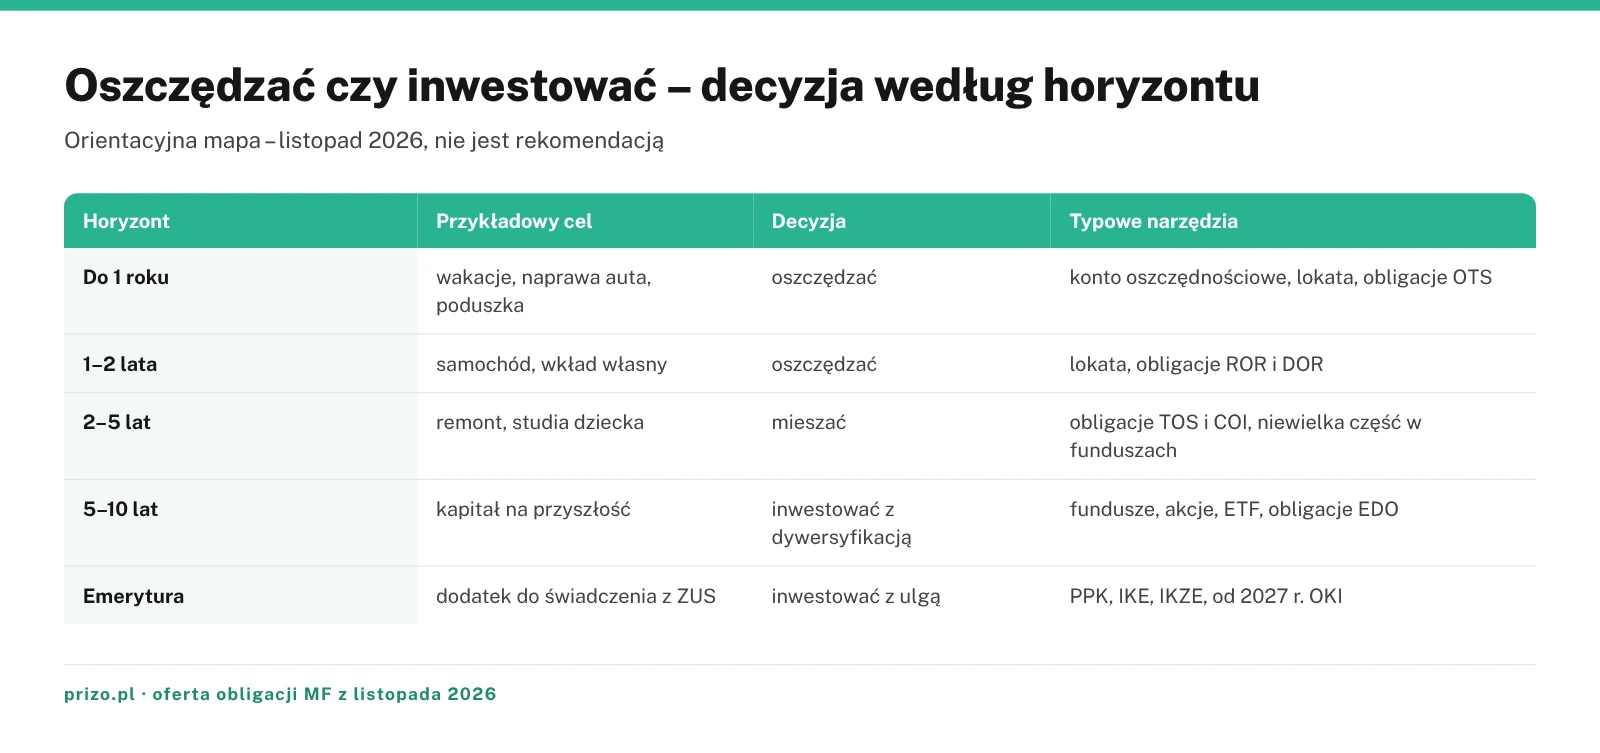
Do 2 lat – oszczędzaj. Od 2 do 5 lat – łącz oszczędzanie z niewielką częścią inwestycji. Powyżej 5 lat i na emeryturę – inwestuj z rozłożeniem ryzyka.
Jeśli dopiero porządkujesz domowe finanse, zacznij od przewodnika, w którym pokazujemy, jak ułożyć budżet domowy i ile odłożyć na poduszkę finansową. Ten wpis odpowiada na kolejne pytanie – co zrobić z pieniędzmi, które zostają po opłaceniu rachunków.
Czym różni się oszczędzanie od inwestowania?
Oszczędzanie a inwestowanie różnią się celem, ryzykiem, płynnością i gwarancją. Oszczędzając, chronisz kwotę i masz szybki dostęp do pieniędzy, ale zysk po podatku bywa niższy od inflacji. Inwestując, godzisz się na wahania wartości w zamian za szansę na zysk wyższy od inflacji w długim okresie. Gwarancja Bankowego Funduszu Gwarancyjnego obejmuje depozyty, a inwestycji nie obejmuje.
| Kryterium | Oszczędzanie | Inwestowanie |
|---|---|---|
| Cel | bezpieczeństwo i dostęp do pieniędzy | wzrost wartości w długim okresie |
| Horyzont | od kilku dni do 2 lat | zwykle 5 lat i dłużej |
| Ryzyko spadku wartości nominalnej | praktycznie brak | wartość może spaść o kilkadziesiąt procent |
| Kto gwarantuje | BFG do 100 000 euro w banku, Skarb Państwa przy obligacjach oszczędnościowych | nikt nie gwarantuje wyniku |
| Typowe oprocentowanie lub zysk (XI 2026) | obligacje 2,00–5,35% w 1. roku, konta i lokaty zwykle 3–6% | nieznany z góry, w poszczególnych latach także ujemny |
| Płynność | konto od ręki, lokata i obligacje z utratą części odsetek | sprzedaż w kilka dni, ale po bieżącej cenie |
| Podatek | 19% od odsetek | 19% od zysku, mniej w IKE, IKZE i od 2027 roku w OKI |
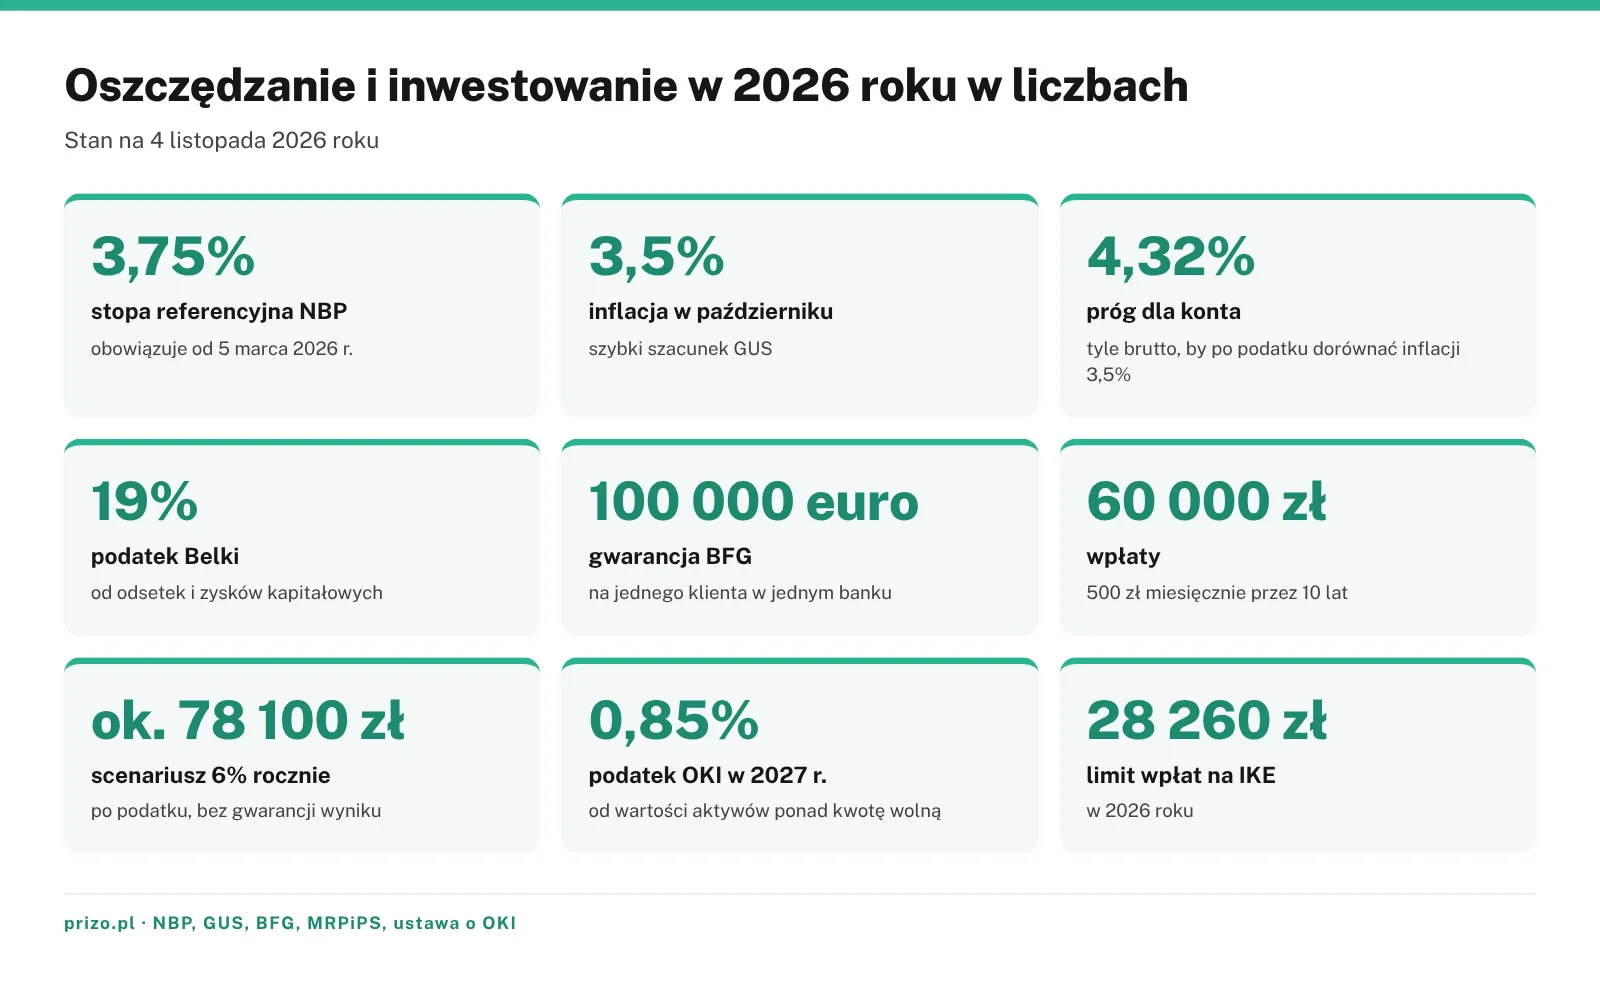
Dla porównania – stopa referencyjna NBP, którą ustala Rada Polityki Pieniężnej, wynosi 3,75% (stan na 4 listopada 2026 roku, obowiązuje od 5 marca 2026 roku)[1]. Ceny w październiku 2026 roku były o 3,5% wyższe niż rok wcześniej[2]. Konto oszczędnościowe ma zwykle zmienne oprocentowanie, a lokata i obligacje TOS czy OTS – stałe przez cały okres.
Co to jest oszczędzanie?
Oszczędzać to znaczy systematycznie odkładać część dochodu, zamiast wydawać ją na bieżąco. Najwygodniej jest ustawić stałe zlecenie przelewu na konto oszczędnościowe na dzień wypłaty. Oszczędności służą trzem celom finansowym – krótkoterminowej rezerwie na nagłe wydatki, zakupom planowanym w ciągu kilku miesięcy lub lat i kapitałowi, który później można zainwestować na długi termin.
Inwestowanie, spekulacja i hazard – gdzie przebiega granica?
Inwestowanie różni się od spekulacji i hazardu horyzontem, wiedzą o tym, co się kupuje, i oczekiwanym wynikiem. Inwestor kupuje udział w firmach, obligacjach czy funduszach na lata i rozkłada pieniądze na wiele aktywów. Spekulant liczy na szybki ruch ceny w ciągu dni lub tygodni. W hazardzie przeciętny wynik wszystkich graczy jest z góry ujemny.
Trzy pytania pomagają odróżnić inwestycję od spekulacji i hazardu.
- Czy wiesz, z czego ma się wziąć zysk – odsetki, dywidendy, wzrost wartości firmy?
- Czy możesz zostawić pieniądze na co najmniej pięć lat, także po spadku?
- Czy ktoś obiecuje pewny i wysoki zysk w krótkim czasie? Jeśli tak, to sygnał ostrzegawczy, a nie inwestycja. Tak działa piramida finansowa – wypłaty dla pierwszych uczestników pochodzą z wpłat kolejnych.
Formy oszczędzania i inwestowania – ryzyko, zysk i płynność
Formy oszczędzania to konto oszczędnościowe, lokata i obligacje oszczędnościowe Skarbu Państwa. Formy inwestowania to fundusze inwestycyjne, akcje i ETF, obligacje firm, nieruchomości i złoto. Pierwsze mają gwarancję i znany wynik, drugie – wyższy oczekiwany zwrot i ryzyko straty. Poniższe zestawienie porównuje je według stanu na listopad 2026 roku.
| Forma | Kto gwarantuje | Płynność | Ryzyko wahań | Dochód (XI 2026, orientacyjnie) |
|---|---|---|---|---|
| konto oszczędnościowe | BFG | od ręki | brak | oprocentowanie zmienne, zwykle 3–6% |
| lokata terminowa | BFG | po terminie, przy zerwaniu utrata odsetek | brak | oprocentowanie stałe na czas lokaty |
| obligacje 3-miesięczne OTS | Skarb Państwa | po 3 miesiącach | brak | 2,00% stałe |
| obligacje roczne ROR i 2-letnie DOR | Skarb Państwa | wykup przed terminem za opłatą | brak | 4,00% i 4,15% w 1. okresie, potem stopa NBP + marża |
| obligacje 3-letnie TOS | Skarb Państwa | wykup przed terminem za opłatą | brak | 4,40% stałe |
| obligacje 4-letnie COI i 10-letnie EDO | Skarb Państwa | wykup przed terminem za opłatą | brak | 4,75% i 5,35% w 1. roku, potem inflacja + marża |
| fundusze obligacji | nikt | kilka dni | niskie do średniego | zależy od rynku |
| fundusze akcji, akcje, ETF | nikt | kilka dni | wysokie | zależy od rynku |
| nieruchomości na wynajem | nikt | miesiące | średnie | czynsz minus koszty |
| złoto | nikt | kilka dni | wysokie | brak odsetek, tylko zmiana ceny |
Oprocentowania obligacji pochodzą z oferty Ministerstwa Finansów na sprzedaż od 1 do 30 listopada 2026 roku[4]. Opłata za wcześniejszy wykup wynosi 1 zł za sztukę TOS, 2 zł za COI i 3 zł za EDO i nie może przekroczyć narosłych odsetek[5]. Złoto nie daje odsetek, a jego sprzedaż przed upływem pół roku od końca miesiąca zakupu jest przychodem w PIT[14]. Fundusz obligacji to coś innego niż obligacja oszczędnościowa – jego wycena zmienia się codziennie i może spaść, gdy rosną stopy procentowe. Inwestycje niosą przy tym kilka rodzajów ryzyka – ryzyko rynkowe, ryzyko stopy procentowej, ryzyko walutowe przy aktywach zagranicznych i ryzyko kredytowe, czyli niewypłacalności emitenta obligacji. Każdy z tych rodzajów ryzyka może obniżyć rentowność inwestycji albo utrudnić jej sprzedaż w dogodnym momencie. Przy inwestowaniu dochodzą też koszty, których oszczędności nie mają, czyli opłaty za zarządzanie funduszem i prowizje maklerskie. Przy niskim oczekiwanym zysku koszty potrafią zjeść jego dużą część.
Im więcej różnych aktywów w portfelu, tym mniejszy wpływ jednego złego roku na całość. Więcej piszemy o tym w tekście, w którym wyjaśniamy, dlaczego dywersyfikacja ogranicza ryzyko portfela.
W jakiej kolejności oszczędzać i inwestować – 5 kroków
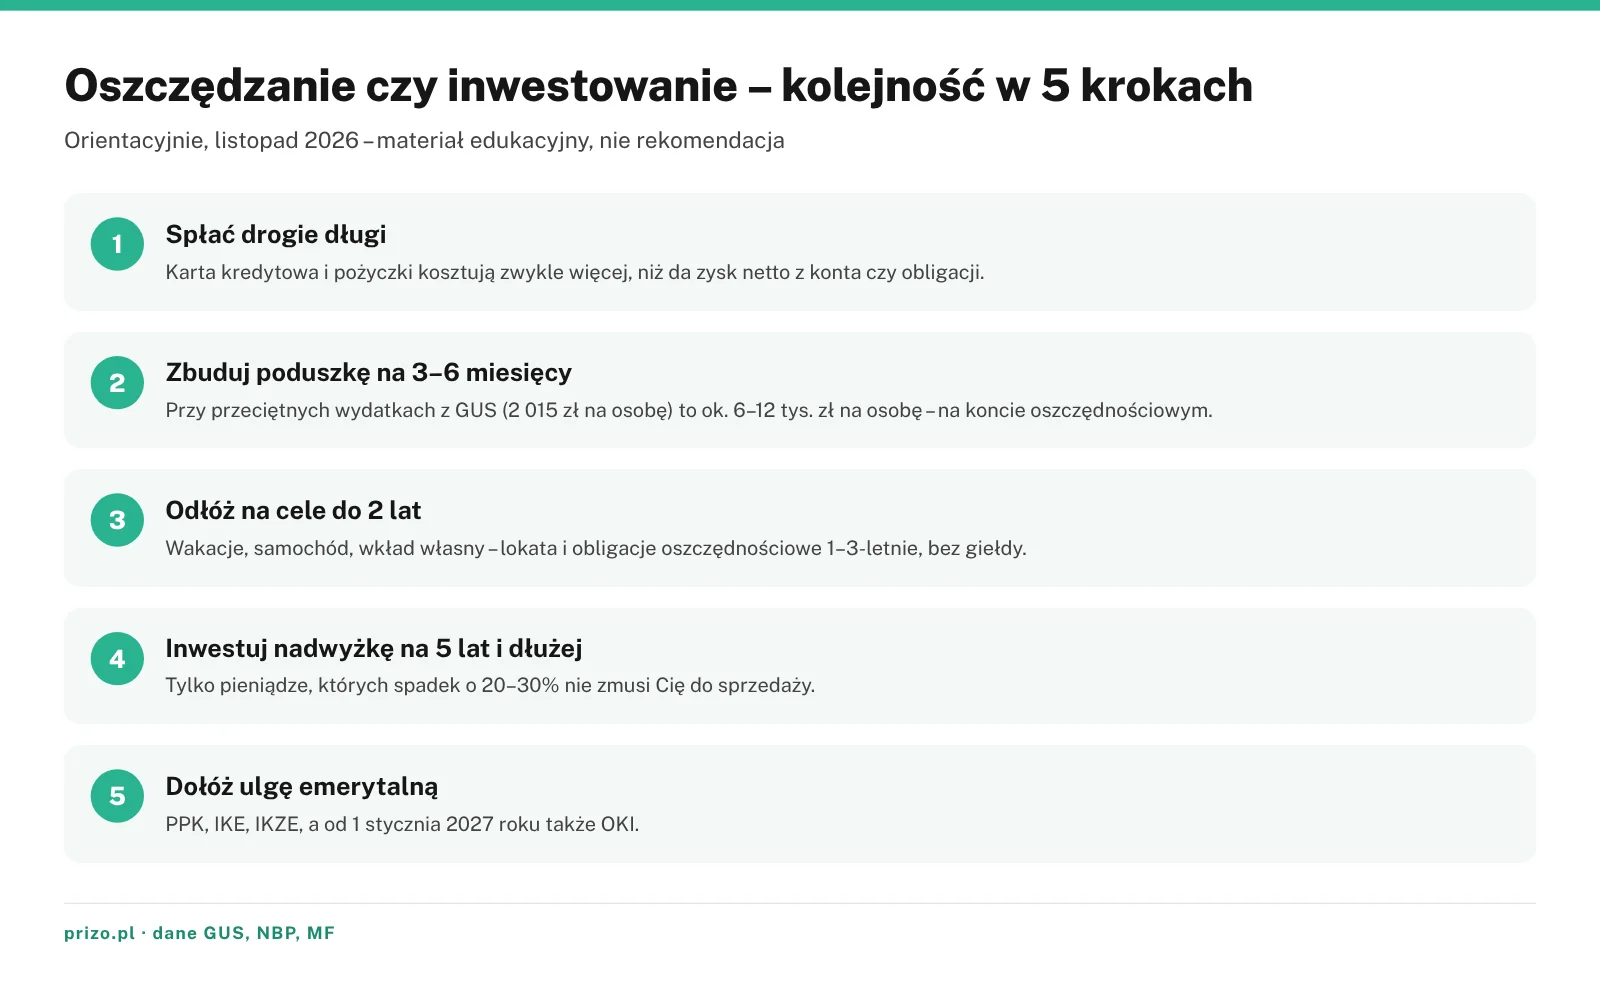
Najpierw spłać drogie długi, potem zbuduj rezerwę na 3–6 miesięcy wydatków i odłóż na cele do dwóch lat. Dopiero później inwestuj nadwyżkę na pięć lat i dłużej, a obok tego oszczędzaj na emeryturę z ulgą podatkową. Dzięki takiej kolejności nagły wydatek nie zmusi cię do sprzedaży inwestycji w złym momencie.
Krok 1 – drogie długi przed inwestowaniem
Karta kredytowa, debet i pożyczka gotówkowa kosztują zwykle więcej, niż dają jakiekolwiek oszczędności po podatku. Spłata takiego długu to pewny zysk równy oszczędzonym odsetkom, bez ryzyka. Dlatego przed inwestowaniem rozpisz zobowiązania i spłacaj je od najdroższego. Plan spłaty długów krok po kroku pokazujemy w poradniku o wychodzeniu z zadłużenia.
Kredyt hipoteczny to inny przypadek. Jest tańszy i rozłożony na lata, a terminowa spłata buduje historię kredytową, której nie warto psuć opóźnieniami. O tym, jak historia w BIK wpływa na zdolność kredytową, piszemy osobno.
Krok 2 – poduszka finansowa na 3–6 miesięcy
Poduszka finansowa to rezerwa na utratę dochodu lub nagłą naprawę, równa 3–6 miesiącom niezbędnych wydatków. W 2025 roku przeciętne miesięczne wydatki w Polsce wynosiły 2 015 zł na osobę[3]. Poduszka to więc orientacyjnie 6 000–12 100 zł na osobę, a dla trzyosobowej rodziny o przeciętnych wydatkach ok. 18 000–36 000 zł.
Poduszka nie musi zarabiać ponad inflację. Ma być szybko dostępna i bezpieczna, więc najlepiej trzymać ją głównie na koncie oszczędnościowym, a jej część także w obligacjach 3-miesięcznych. Osoby z nieregularnymi dochodami, na przykład pracujące na zleceniach, potrzebują rezerwy bliżej górnej granicy.
Dr Joanna Wieprow, ekonomistka z Uniwersytetu WSB Merito we Wrocławiu, tłumaczy, jak zacząć odkładać nawet małe kwoty i jaką część dochodu przeznaczać na oszczędności.
Krok 3 – pieniądze na cele do 2 lat
Pieniądze na wakacje, samochód czy wkład własny, które wydasz w ciągu dwóch lat, trzymaj w oszczędnościach, a nie w inwestycjach. Lokata na termin dopasowany do zakupu albo obligacje roczne i dwuletnie dają znany wynik. Akcje mogą w tym czasie stracić kilkadziesiąt procent, a wtedy cel się przesuwa.
Krok 4 i 5 – nadwyżka na długi termin i emerytura
Inwestować możesz to, co zostaje po spłacie drogich długów, zbudowaniu poduszki i odłożeniu na bliskie cele, i czego nie potrzebujesz przez co najmniej pięć lat. Obok tego oszczędzaj na emeryturę w PPK, IKE lub IKZE, ponieważ ulga podatkowa i dopłaty działają niezależnie od wyniku rynku. Jak wybrać pierwsze fundusze i ile kosztuje inwestowanie, opisujemy w przewodniku, jak zacząć inwestować krok po kroku.
Horyzont czasowy – kiedy oszczędzać, a kiedy inwestować?
Horyzont to czas, po którym pieniądze będą potrzebne. Jeśli pieniądze będą potrzebne w ciągu dwóch lat, oszczędzaj, a przy horyzoncie od dwóch do pięciu lat łącz oszczędności z niewielką częścią inwestycji. Powyżej pięciu lat inwestuj z rozłożeniem ryzyka, a na emeryturę korzystaj z kont z ulgą. Im dłuższy horyzont, tym więcej czasu na odrobienie spadków.
Dlaczego nie warto inwestować pieniędzy potrzebnych za rok?
Spadki i wzrosty nie są symetryczne. Po stracie trzeba zarobić procentowo więcej, niż się straciło, żeby wrócić do punktu wyjścia, a to może trwać latami.
- spadek o 10% wymaga wzrostu o 11,1%,
- spadek o 20% wymaga wzrostu o 25%,
- spadek o 30% wymaga wzrostu o 42,9%,
- spadek o 50% wymaga wzrostu o 100%.
Jeśli zakup jest zaplanowany za rok, nie ma czasu na odrobienie strat. Przy horyzoncie dziesięciu lat podobny spadek najczęściej udaje się odrobić, choć nie ma na to gwarancji.
Ile zarabia oszczędzanie w 2026 roku po podatku Belki?
Konto lub lokata oprocentowane na 4% dają po 19-procentowym podatku Belki 3,24%, co przy inflacji 3,5% oznacza niewielką realną stratę. Żeby po podatku dorównać inflacji 3,5%, oszczędności muszą być oprocentowane na co najmniej 4,32% brutto. Przy inflacji równej celowi NBP, czyli 2,5%, to samo konto 4% zarabia realnie ok. 0,7% rocznie. Tę różnicę między zyskiem po podatku a inflacją nazywa się realną stopą zwrotu.
| Oprocentowanie brutto | Po podatku 19% | Realnie przy inflacji 3,5% | Realnie przy inflacji 2,5% |
|---|---|---|---|
| 3% | 2,43% | −1,0% | −0,1% |
| 4% | 3,24% | −0,3% | +0,7% |
| 5% | 4,05% | +0,5% | +1,5% |
| 6% | 4,86% | +1,3% | +2,3% |
Wyliczenia są orientacyjne i dotyczą jednego roku, a liczymy je według wzoru (1 + zysk po podatku) / (1 + inflacja) − 1. Podatek od odsetek i zysków kapitałowych wynosi 19% (art. 30a ustawy o PIT)[7]. Przykładowo od 10 000 zł na koncie 5% przez rok bank naliczy 500 zł odsetek, pobierze 95 zł podatku i wypłaci 405 zł.
Według stanu na 4 listopada 2026 roku stopa referencyjna NBP wynosi 3,75%, czyli nieco więcej niż inflacja 3,5%. Dlatego część kont, lokat i obligacji oszczędnościowych znów przynosi niewielki realny zysk. Obligacje roczne ROR mają w pierwszym miesiącu 4,00%, a od kolejnych miesięcy oprocentowanie równe stopie referencyjnej NBP[4]. Czy opłaca się trzymać pieniądze na koncie oszczędnościowym? Na rezerwę i krótkie cele tak, ponieważ liczy się dostęp i gwarancja. Na dłuższy okres lepiej porównać konto z obligacjami indeksowanymi inflacją – opisujemy je w poradniku o tym, jak chronić pieniądze przed inflacją i jak działają obligacje COI i EDO.
Czy można stracić pieniądze na koncie oszczędnościowym?
Nominalnie nie. Środki do równowartości 100 000 euro na jednego klienta w jednym banku gwarantuje Bankowy Fundusz Gwarancyjny, który wypłaca je w ciągu 7 dni roboczych od spełnienia warunku gwarancji[6]. Realnie tak – jeśli oprocentowanie po podatku jest niższe od inflacji, za te same pieniądze kupisz mniej. Jeśli 10 000 zł leży przez rok na nieoprocentowanym koncie, a inflacja wynosi 3,5%, siła nabywcza tej kwoty spada do ok. 9 660 zł.
Oszczędzanie i inwestowanie w liczbach – 500 zł miesięcznie przez 10 lat
Przy wpłatach 500 zł miesięcznie przez 10 lat odkładasz 60 000 zł. Na koncie 4% po podatku zbierze się ok. 71 200 zł, a w scenariuszu inwestycyjnym 6% rocznie ok. 78 100 zł. Różnica jest odczuwalna, ale większość końcowej kwoty to twoje własne wpłaty, nie wybór produktu.
| Wariant | Po 10 latach | Po podatku | W dzisiejszych złotych |
|---|---|---|---|
| gotówka lub konto bez odsetek | 60 000 zł | 60 000 zł | ok. 46 900 zł |
| konto oszczędnościowe 4% | ok. 73 900 zł | ok. 71 200 zł | ok. 55 600 zł |
| ok. 4,75% rocznie (poziom 1. roku obligacji COI) | ok. 76 900 zł | ok. 73 700 zł | ok. 57 600 zł |
| scenariusz inwestycyjny 6% rocznie | ok. 82 300 zł | ok. 78 100 zł | ok. 61 000 zł |
| scenariusz 6% w IKE (bez podatku przy wypłacie po spełnieniu warunków) | ok. 82 300 zł | ok. 82 300 zł | ok. 64 300 zł |
Założenia – kapitalizacja co miesiąc, stała stopa przez cały okres, podatek liczony od całego zysku na końcu, inflacja 2,5% rocznie do przeliczenia na dzisiejsze złote. Scenariusz 6% przyjmujemy dla przykładu, a nie jako prognozę – w pojedynczych latach wynik inwestycji bywa ujemny. To ilustracja mechanizmu, a nie rekomendacja.
Koszt czekania – start w wieku 30 czy 40 lat?
Te same 500 zł miesięcznie odkładane od 30. do 60. roku życia dają w scenariuszu 6% bez podatku ok. 505 000 zł przy 180 000 zł wpłat. Start w wieku 40 lat to 120 000 zł wpłat i ok. 232 000 zł na końcu. Dziesięć lat różnicy to 60 000 zł mniej wpłat, ale ok. 270 000 zł mniej kapitału.
Tak działa procent składany, czyli naliczanie zysku od wcześniejszego zysku. Przybliżenie daje reguła 72 – dzieląc 72 przez roczną stopę, dostajesz liczbę lat do podwojenia kwoty. Przy 3% to 24 lata, przy 6% 12 lat. Ta sama reguła działa dla cen – przy inflacji 3,5% podwajają się one w ok. 20 lat.
Co gwarantuje BFG i Skarb Państwa, a czego nie gwarantuje nikt
Bankowy Fundusz Gwarancyjny gwarantuje depozyty w bankach do równowartości 100 000 euro na klienta w jednym banku. Obligacje oszczędnościowe gwarantuje Skarb Państwa, bez limitu kwoty. Funduszy inwestycyjnych, akcji, ETF, obligacji firm, złota i kryptowalut nie gwarantuje nikt. Komisja Nadzoru Finansowego nadzoruje rynek, ale nie odpowiada za wynik inwestycji.
„Kwota środków nieprzekraczająca równowartości w złotych 100 000 euro jest gwarantowana w całości.”
— Bankowy Fundusz Gwarancyjny, informacja o gwarantowaniu depozytów
Limit liczy się łącznie dla wszystkich rachunków jednej osoby w danym banku[6]. Przy większych oszczędnościach można je rozłożyć na kilka banków albo część trzymać w obligacjach oszczędnościowych.
KNF prowadzi listę ostrzeżeń publicznych, na której są podmioty działające bez wymaganego zezwolenia[13]. Sprawdź ją przed każdą wpłatą do nieznanej firmy, zwłaszcza gdy oferta obiecuje pewny zysk, przyjmuje wpłaty w kryptowalutach albo na prywatne konto.
Trzy pytania przed wpłatą
- Kto gwarantuje te pieniądze – BFG, Skarb Państwa czy nikt?
- Ile kosztuje wyjście przed terminem – utrata odsetek, opłata, sprzedaż po bieżącej cenie?
- Co zrobisz, jeśli wartość spadnie o 30% – sprzedasz czy przeczekasz?
Oszczędzanie na emeryturę – IKE, IKZE, PPK i OKI od 2027 roku
Oszczędzanie na emeryturę to w praktyce inwestowanie na kilkadziesiąt lat z ulgą podatkową. Służą temu IKE, w którym zysk jest wolny od 19% podatku przy wypłacie po spełnieniu warunków, i IKZE, którego wpłaty odlicza się od dochodu. Dochodzą do tego PPK z dopłatami pracodawcy i państwa, a od 1 stycznia 2027 roku także OKI. Emerytura z ZUS jest podstawą, a te konta mają ją uzupełnić.
| Konto | Limit lub wpłaty w 2026 roku | Korzyść | Kiedy wypłata bez utraty ulgi |
|---|---|---|---|
| IKE | do 28 260 zł rocznie[9] | zysk zwolniony z podatku Belki | po 60. roku życia albo po 55. przy prawie do emerytury, wpłaty w co najmniej 5 latach[8] |
| IKZE | do 11 304 zł, przy działalności gospodarczej do 16 956 zł[10] | wpłaty odliczane od dochodu w PIT | po 65. roku życia, wpłaty w co najmniej 5 latach[8] |
| PPK | pracownik 2%, pracodawca 1,5% pensji brutto | wpłata powitalna 250 zł i dopłata roczna 240 zł[11] | po 60. roku życia |
| OKI (od 2027 roku) | kwoty wolne od podatku 25 000 zł i łącznie 100 000 zł | zysk poza PIT, zamiast tego podatek od wartości aktywów | ustawa nie wiąże wypłaty z wiekiem |
IKE i IKZE można mieć tylko po jednym[8]. Na obu kontach można trzymać zarówno fundusze i akcje, jak i obligacje skarbowe, więc konto emerytalne nie przesądza, czy oszczędzasz, czy inwestujesz.
OKI – co zmieni się od 1 stycznia 2027 roku?
Osobiste konto inwestycyjne wprowadza ustawa z 3 lipca 2026 roku, która wchodzi w życie 1 stycznia 2027 roku[12]. Założyć je może osoba, która ukończyła 18 lat. Zyski z aktywów na OKI nie są objęte podatkiem Belki. Zamiast niego płaci się podatek od średniej wartości aktywów ponad kwoty wolne, który w 2027 roku wyniesie 0,85% rocznie.
Kwota wolna wynosi 25 000 zł dla środków na rachunku bankowym, obligacji oszczędnościowych i bonów skarbowych. Łącznie z pozostałymi aktywami spełniającymi warunki ustawy, na przykład częścią funduszy i akcji, łączna kwota wolna sięga 100 000 zł[12]. Od 2028 roku stawka ma wynosić 19% stopy referencyjnej NBP z 31 października roku poprzedniego. Zasady IKE i IKZE się nie zmieniają.
Poniżej pokazujemy dwa orientacyjne przykłady dla 2027 roku.
- Przy 40 000 zł na lokacie w OKI przez cały rok podatek wyniesie 0,85% od 15 000 zł nadwyżki, czyli ok. 128 zł. Ta sama lokata 4% poza OKI da 1 600 zł odsetek i 304 zł podatku Belki.
- Przy 150 000 zł w funduszach w OKI podatek wyniesie 0,85% od 50 000 zł, czyli ok. 425 zł, bez względu na to, czy portfel zarobił, czy stracił. Poza OKI przy zysku 7% podatek Belki wyniósłby 1 995 zł, a przy stracie 0 zł.
Jak podzielić pieniądze między oszczędzanie i inwestowanie – trzy przykłady
Podział zależy od długów, rezerwy i horyzontu, a nie od wieku. Od tych samych rzeczy zależy odpowiedź na pytanie, w co inwestować oszczędności – najpierw w bezpieczeństwo, a dopiero potem w długi termin. Poniższe sytuacje pokazują kolejność decyzji na przykładowych liczbach. To ilustracje, a nie rekomendacje – przy decyzji liczy się własny budżet, stabilność dochodu i plany.
25 lat, pierwsza praca, bez oszczędności
Pierwszy cel to rezerwa na trzy miesiące wydatków, odkładana stałym przelewem po każdej wypłacie. Przy pensji 6 000 zł brutto PPK oznacza ok. 120 zł miesięcznie wpłaty pracownika i 90 zł od pracodawcy, a do tego dochodzą dopłaty od państwa. Inwestowanie poza PPK zaczyna się dopiero po zebraniu poduszki, nawet od małych kwot.
Rodzina z kredytem hipotecznym
Rodzina z kredytem i dziećmi potrzebuje większej rezerwy, bliżej sześciu miesięcy wydatków, ponieważ utrata jednego dochodu grozi zaległościami w spłacie raty. Dopiero po jej zbudowaniu jest miejsce na wybór między nadpłatą kredytu a inwestowaniem. Nadpłata daje pewną korzyść równą oprocentowaniu kredytu, inwestowanie – niepewną, ale potencjalnie wyższą.
50 lat i 50 tys. zł oszczędności
Do emerytury zostaje 10–15 lat, więc część pieniędzy może pracować w dłuższym horyzoncie. Przykładowo, jeśli wydatki wynoszą 4 000 zł miesięcznie, 24 000 zł zostaje jako poduszka na koncie i w krótkich obligacjach. Pozostałe 26 000 zł może trafić na IKE, w obligacje dziesięcioletnie albo w fundusze, z coraz większą częścią bezpieczną w miarę zbliżania się do emerytury.
Najczęściej zadawane pytania
Czy 50 tys. zł to dużo oszczędności?
To ok. 25 miesięcy przeciętnych wydatków jednej osoby w Polsce, które w 2025 roku wynosiły 2 015 zł miesięcznie. Dla osoby mieszkającej samodzielnie to poduszka z dużym zapasem i kapitał na inwestycje. Dla czteroosobowej rodziny o przeciętnych wydatkach to rezerwa na nieco ponad pół roku, więc najpierw pełni rolę poduszki, a dopiero nadwyżka może być inwestowana.
Ile procent dochodu odkładać?
Częsta wskazówka to ok. 10% dochodu na start, a po zbudowaniu poduszki więcej, jeśli budżet na to pozwala. Przeciętny miesięczny dochód rozporządzalny na osobę wynosił w 2025 roku 3 500 zł, a 10% tej kwoty to 350 zł. Ważniejsza od procentu jest regularność, więc przelew na oszczędności najlepiej ustawić na dzień wypłaty.
Spłacać kredyt czy inwestować nadwyżkę?
Najpierw spłacaj długi droższe niż zysk po podatku z bezpiecznych oszczędności, czyli karty, debety i pożyczki. Przy kredycie hipotecznym porównaj jego oprocentowanie z oprocentowaniem obligacji po podatku. Nadpłata daje pewną korzyść, a inwestowanie – niepewną. Nie nadpłacaj kredytu kosztem poduszki finansowej, ponieważ w razie utraty dochodu nadpłaconych pieniędzy nie odzyskasz.
Czy da się pomnożyć pieniądze bez ryzyka?
Bez ryzyka można pieniądze chronić, ale nie pomnożyć szybko. Konta, lokaty i obligacje oszczędnościowe dają w listopadzie 2026 roku 2–6% brutto, czyli po podatku i inflacji od lekkiej straty do niewielkiego zysku. Każda oferta wyraźnie wyższego zysku bez ryzyka to sygnał, żeby sprawdzić podmiot na liście ostrzeżeń KNF.
Ile trzeba mieć pieniędzy, żeby żyć z inwestowania?
Żeby co miesiąc wypłacać 3 000 zł w dzisiejszych pieniądzach bez naruszania kapitału, potrzeba orientacyjnie ok. 1,2 mln zł. Zakładamy przy tym zysk o 3% wyższy od inflacji. Przy niższym zysku kwota rośnie. W praktyce trzeba też uwzględnić podatek, wahania wartości i to, że w złych latach wypłaty pomniejszają kapitał.
Gdzie trzymać pieniądze, żeby nie straciły na wartości?
W krótkim terminie pieniądze najlepiej trzymać tam, gdzie oprocentowanie po podatku jest co najmniej równe inflacji. Przy inflacji 3,5% to konta i lokaty od ok. 4,32% brutto albo obligacje oszczędnościowe. W dłuższym terminie potrzebne są też obligacje indeksowane inflacją lub inwestycje z rozłożonym ryzykiem. Żadne miejsce nie daje gwarancji realnego zysku w każdym roku.
Czy lokata to inwestycja?
W potocznym znaczeniu tak, ponieważ pieniądze zarabiają odsetki. W finansach osobistych lokatę traktuje się jednak jako formę oszczędzania. Ma gwarancję BFG, z góry znany wynik i nie traci wartości nominalnej. Inwestycja oznacza zgodę na wahania wartości w zamian za szansę na wyższy zysk.
Źródła
- Narodowy Bank Polski – Podstawowe stopy procentowe NBP (obowiązują od 5.03.2026, stan na 4.11.2026) – https://static.nbp.pl/dane/stopy/stopy_procentowe.xml
- Główny Urząd Statystyczny – Szybki szacunek wskaźnika cen towarów i usług konsumpcyjnych w październiku 2026 r. (30.10.2026) – https://publikacje.new.stat.gov.pl/en/publications-portal/flash-estimate-consumer-price-index-october-2026
- Główny Urząd Statystyczny – Sytuacja gospodarstw domowych w 2025 r. w świetle badania budżetów gospodarstw domowych (27.05.2026) – https://stat.gov.pl/obszary-tematyczne/warunki-zycia/dochody-wydatki-i-warunki-zycia-ludnosci/sytuacja-gospodarstw-domowych-w-2025-r-w-swietle-badania-budzetow-gospodarstw-domowych,3,25.html
- Ministerstwo Finansów – Bieżąca oferta obligacji oszczędnościowych, listopad 2026 – https://www.gov.pl/web/finanse/biezaca-oferta2
- Obligacje skarbowe – Obligacje 10-letnie EDO (opłata za przedterminowy wykup) – https://www.obligacjeskarbowe.pl/oferta-obligacji/obligacje-10-letnie-edo/
- Bankowy Fundusz Gwarancyjny – Gwarantowanie depozytów – https://www.bfg.pl/
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 30a (ISAP) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19910800350
- Ustawa z dnia 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego (t.j. Dz.U. 2026 poz. 91), art. 4, 34, 34a – https://api.sejm.gov.pl/eli/acts/DU/2026/91/text.pdf
- Obwieszczenie Ministra Rodziny, Pracy i Polityki Społecznej w sprawie wysokości kwoty wpłat na indywidualne konto emerytalne w roku 2026 (M.P. 2025 poz. 1202) – https://eli.gov.pl/eli/MP/2025/1202/ogl
- Obwieszczenie Ministra Rodziny, Pracy i Polityki Społecznej w sprawie wysokości kwoty wpłat na indywidualne konto zabezpieczenia emerytalnego w roku 2026 (M.P. 2025 poz. 1156) – https://eli.gov.pl/eli/MP/2025/1156/ogl
- MojePPK (Polski Fundusz Rozwoju) – Wpłaty do PPK, wpłata powitalna i dopłaty roczne – https://www.mojeppk.pl/
- Ustawa z dnia 3 lipca 2026 r. o osobistych kontach inwestycyjnych (Dz.U. 2026 poz. 1098), art. 3, 23, 25, 26, 43, 46 – https://eli.gov.pl/api/acts/DU/2026/1098/text/I/D20261098.pdf
- Komisja Nadzoru Finansowego – Lista ostrzeżeń publicznych – https://www.knf.gov.pl/dla_konsumenta/ostrzezenia_publiczne
- Ministerstwo Finansów, podatki.gov.pl – Rozliczenie ze sprzedaży rzeczy ruchomej – https://www.podatki.gov.pl/pit/rozliczenie-ze-sprzedazy-rzeczy-ruchomej/
